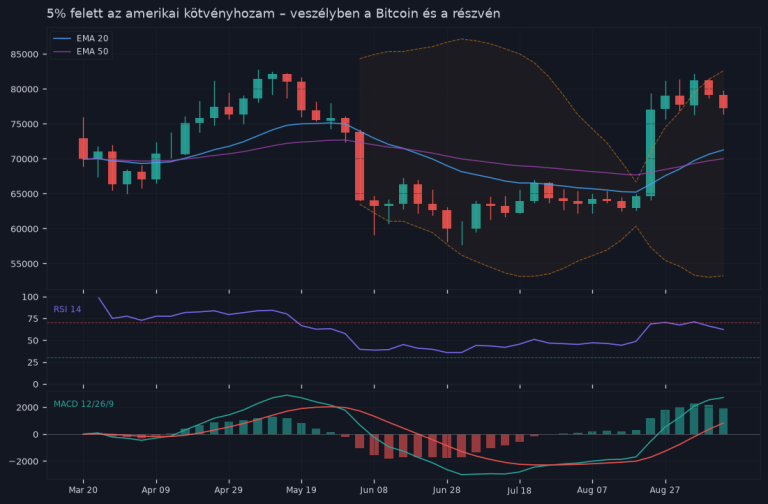
Három egymást követő negyedév áresés, mínusz 15,4 százalék a legutóbbi periódusban – a felszín alapján a kriptopiac most épp nem a befektetők álma. Csakhogy a Bitwise friss, 2026 második negyedévéről szóló elemzése egészen más képet fest, ha az ember a mélybe néz. Az árak esnek, de az iparág fundamentumai erősebbek, mint valaha.
Ez a paradoxon most különösen fontos. Aki csak a grafikon tetejét nézi, az könnyen rossz következtetésre jut.
Mit mutatnak valójában a számok?
Kezdjük azzal, ami fáj: a piac kapitalizációja az elmúlt negyedévben ismét csökkent, és a hangulat nagyrészt medvepiaci. A Bitcoin árfolyama jóval az idei csúcsok alatt jár, az altcoinok többsége pedig még rosszabbul teljesített. Eddig az ismert rész.
A Bitwise Q2 2026-os elemzése azonban rámutat, hogy az „árjegyzések” és az „alapok” most szokatlanul messze kerültek egymástól. Néhány konkrét adat, ami ezt alátámasztja:
- Tokenizált valós eszközök (RWA): a szegmens teljes értéke elérte a 32,89 milliárd dollárt – ez az előző ciklus mélypontjához képest durván kétszeres szint.
- Prediction marketok: a decentralizált előrejelzési piacok forgalma 43,2 milliárd dollárra nőtt, ami egy teljesen érett, önálló szegmens kialakulását jelzi. Fontos azonban megjegyezni, hogy a Stanford kutatók 8,2 millió dolláros manipulációs esetet tártak fel a Bitcoin előrejelzési piacokon, amely felhívja a figyelmet a szegmens sérülékenységeire.
- Ethereum hálózati aktivitás: az blokkláncon belüli tranzakciók és az okosszerződés-interakciók volumene az előző medvepiac legmélyéhez képest 13-szorosára emelkedett.
- Stablecoin forgalom: a stablecoinok napi elszámolási volumene rekordszinten mozog – a dollárhoz kötött tokenek nem menekülnek a piacról, hanem dolgoznak.
Ez az a pont, ahol az elemzés igazán érdekes lesz. Ha a piac „halott” lenne, ezek a mutatók nem mutatnának felfelé.
A DeFi nem omlik össze – épül
A decentralizált pénzügyek szegmense az egyik legmeglepőbb történet ebben a negyedévben. Miközben a tokenárak szenvednek, a DeFi protokollokban zárolt értéke (TVL) stabilizálódott, és több nagy protokoll – köztük az Aave, az Uniswap és néhány Ethereum L2-es megoldás – rekord felhasználói számokat könyvelhetett el. Ez a tendencia függ a protokollok gazdaságosságától is: az Ethereum staking jövedelmezőségében bekövetkezett változások és a bányászok migrációja közvetlenül hat a hálózati versenydinamikára és az infrastruktúra-fejlesztésre.
Ez nem véletlen. A DeFi mára nem spekuláció, hanem infrastruktúra. Az intézményi szereplők egyre nagyobb arányban használják a protokollokat valódi pénzügyi műveletek elvégzésére: likviditáskezelésre, fedezeti ügyletekre, hozamoptimalizálásra. Ezek az igények medvepiacon sem tűnnek el.
Wall Street nem vonult vissza
Az egyik legfontosabb strukturális változás, ami 2026-ban tovább mélyül: az intézményi befektetők jelenléte a kriptópiacon immár nem kérdéses. A Bitcoin ETF-ek – amelyek 2026 elején kaptak zöld utat az amerikai szabályozótól – most is folyamatos tőkebeáramlást mutatnak, még a csökkenő árak mellett is. Még lenyűgözőbb jelensége ennek a trendnek az olyan megoldások megjelenése, mint a Robinhood 56 millió ügyfelével az Ethereumon működő Layer-2 blockchain, amely közvetlenül mutatja, hogyan építik be a TradFi óriások a blokklánc-infrastruktúrát a meglévő platformjaikba. A Bernstein elemzése szerint a Robinhood előtt 70 milliárd dolláros lehetőség áll, amit a cég piaci pozíciója és az ellenzéki politika támogatása alapozhat meg.
Ez lényeges különbség a korábbi medvepiacoktól. 2026-ben, amikor a piac összeomlott, a nagy intézményi pénz még nem volt jelen ilyen mértékben. Most van – és nem menekül. A BlackRock, a Fidelity és a többi óriás alapkezelő ETF-forgalma azt jelzi, hogy a „buy the dip” gondolkodásmód az intézményi szinten is él.
A tokenizált valós eszközök mint katalizátor
A 32,89 milliárd dolláros RWA-piac talán a legkevésbé látványos, de hosszú távon az egyik legjelentősebb fejlemény. Tokenizált állampapírok, ingatlanalapok, vállalati kötvények – ezek az eszközök most már blockchainen élnek, és egyre több hagyományos befektető fér hozzájuk kriptós infrastruktúrán keresztül. Izgalmas példa erre az trend, hogy brazil gazdák már szarvasmarha-tokenizáción keresztül kapnak hiteleket percek alatt, ami demonstrálja, hogy az RWA nem csupán papíralapú eszközöket jelent, hanem valódi, teremtő gazdasági érték-áramlást teremthet a világ periféria-régióiban.
Ez nem buborék. Ez egy lassan, de biztosan épülő híd a hagyományos pénzügyek és a kriptovilág között. Ha ez a szegmens tovább nő – márpedig minden jel arra mutat, hogy fog –, az egész iparág intézményi legitimációja is erősödik.
Mit jelent mindez magyar befektetőknek?
A magyarok számára az „ár vs. fundamentumok” diszkrepancia most konkrét lehetőséget – és konkrét kockázatot – jelent egyszerre. A forint árfolyamkockázata, a hazai inflációs környezet és a viszonylag alacsony hazai kriptós szabályozási bizonytalanság mind olyan tényezők, amelyeket figyelembe kell venni.
Néhány szempontot érdemes mérlegelni:
- Az alacsony ár nem egyenlő az olcsó vásárlási lehetőséggel. A fundamentumok erősek, de a medvepiac tovább tarthat – senki nem tudja, mikor fordul meg a hangulat.
- A Bitcoin ETF-ek egyelőre közvetlenül nem elérhetők magyarokból, d
Heti összefoglaló a postaládádba
Ha hasznos volt ez a cikk: hetente egy levelet küldök arról, mi történt a kripto világában, miért számít, és mit érdemes fenntartásokkal kezelni.