- A Bitcoin nem követi automatikusan a hagyományos makroökonómiai logikát: a magasabb kamatláb ellenére sem zuhan össze, mivel a piac gyakran előre beárazza a Fed-döntéseket.
- Az 1-2 napos időablakban a BTC rendszeresen az ellenkezőjét teszi, mint amit az elmélet jósolna — a volatilitás az döntés előtti várakozásokat tükrözi, nem magát az erőforrást.
- A 2022-es emelési ciklus során a Bitcoin esése nem csak kamatdöntéseknek volt köszönhető, hanem a Terra-összeomlásnak, a Three Arrows Capital csődjének és az FTX-katasztrófának is — a kriptopiacra specifikus sikkasztások nagyobb hatással voltak.
A Fed október végén ismét megtartotta az irányadó kamatlábat – a döntés „hawkish hold”-ként vonult be a piaci zsargonba. Elméletileg ez nyomást kellett volna gyakoroljon a kockázatosabb eszközökre, köztük a Bitcoinra. Ehelyett a BTC nagyjából ott állt, ahol a döntés előtt. Miért?
Az elmélet, ami rendszeresen megbukik
A klasszikus makroökonómiai logika szerint magasabb kamatkörnyezetben a befektetők a kiszámítható, kamatozó eszközökhöz vonzódnak – kötvények, lekötött betétek, pénzpiaci alapok. A kockázatos eszközök, mint a részvények vagy éppen a kriptoeszközök, ilyenkor elveszítik vonzerejüket. Ez a korrelációs séma működik is – de csak addig, amíg a Bitcoin viselkedik úgy, mint egy hagyományos kockázati eszköz.
A probléma az, hogy nem mindig teszi ezt.
A 2022-es emelési ciklus alatt a BTC valóban összeomlott – de nem egyedül a kamatdöntések miatt. A Terra/LUNA összeomlása, a Three Arrows Capital csődje és az FTX-katasztrófa mind arra az időszakra esett. Nehéz elkülöníteni, hogy ebből mennyi volt makroökonómiai és mennyi volt kriptopiac-specifikus sokk.
Mit mutat a történelmi adatsor?
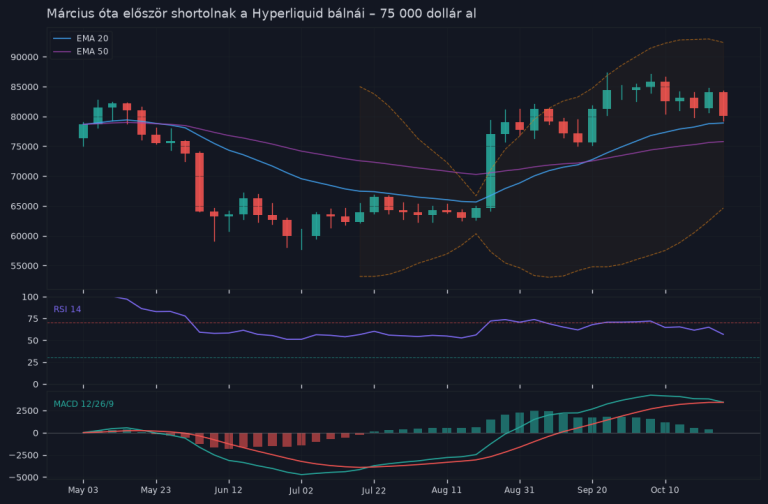
Ha visszanézünk a Fed-döntések és a Bitcoin azonnali árreakciójának kapcsolatára, a kép messze nem egységes. Egy-két napos időablakban a BTC rendszeresen az ellenkezőjét teszi, mint amit az „elmélet” jósolna.
Néhány jellemző mintázat:
- Kamatcsökkentéskor sem ugrik fel automatikusan – a 2024-es első vágás után a BTC alig mozdult az első hetekben
- Hawkish döntéseknél nem omlik össze szükségszerűen – különösen akkor nem, ha a piac a döntést már előre beárazta
- A volatilitás nem a döntés pillanatában csúcsosodik, hanem az azt megelőző napokban – a várakozások maga a piac-mozgató erő
Ez a „buy the rumor, sell the news” – vagy ennek inverze – klasszikus tőzsdepszichológia, de a kriptopiacon felerősítve működik, mert jóval több a rövid távú kereskedő és a tőkeáttételes pozíció.
Intézményi vs. kiskereskedők: kik mozgatják a piacot?
Ez az egyik legfontosabb változó, amit sokan figyelmen kívül hagynak. A Bitcoin piaca 2026-ban már nem ugyanolyan, mint 2018-ban volt. A spot Bitcoin ETF-ek megjelenése óta az intézményi szereplők részaránya érdemben megnőtt – és ők másképp kereskednek.
Az intézményi befektető nem a Fed-döntés napján néz rá a hírfolyamra és csap le. Pozícióit hetek, hónapok alatt építi, a döntés maga már csak egy adatpont a stratégiájában. A kiskereskedő ezzel szemben reagál – és ez a reakció sokszor pontosan az ellentéte az intézményi mozdulatnak.
Amikor tehát egy hawkish döntésnél a BTC nem esik, az nem feltétlenül azt jelenti, hogy a piac „ellenálló” lett a makrótényezőkkel szemben. Lehet, hogy az intézményi vevők egyszerűen nem adnak el – sőt, esetleg vesznek –, miközben a pánikos kiskereskedők pozícióit felszívják.
Mi az a hatásmechanizmus, ami tényleg számít?
A kamatdöntések valódi hatása nem azonnali – és nem is közvetlen. A csatorna így néz ki:
- A dollár erősödik hawkish döntés után – ez rövid távon nyomást gyakorol a dollárban denominált eszközökre, köztük a BTC-re
- A likviditás szűkül – kevesebb szabad tőke áramlik spekulatív befektetésekbe
- A kockázatvállalási kedv csökken – de ez fokozatosan, nem egyik napról a másikra
Ezek valódi hatások. De több hetes, hónapos léptékben érvényesülnek – nem órákon belül. A napi árgrafikont néző befektető ezért könnyen félre tudja értelmezni a döntések következményeit.
A decemberi döntés: mi lehet a tét?
A piaci szereplők figyelme most a decemberi Fed-ülés felé fordul, ahol egyes elemzők szerint lehetséges egy újabb emelés – bár ez 2026 végén korántsem tekinthető alapforgatókönyvnek. A kamatswap-piac árazásából jelenleg inkább a tartás a valószínűbb forgatókönyv, esetleg egy óvatos lazítási jelzéssel.
A Bitcoin szempontjából a valódi kérdés nem az, hogy emelnek-e vagy sem – hanem hogy mit jelez a Fed a 2027-es pályáról. Ha a kommunikáció szigorú marad, a likviditási környezet szűk marad. Ha a Fed elkezd „dovish fordulatot” jelezni, az a tőkepiaci kockázatvállalás szempontjából sokkal fontosabb üzenet, mint maga a konkrét számjegy.
A piac a jövőt árazze, nem a jelent – ezt szokás elfelejteni a napi kommentárokban.
A korrelációs tévhit gyökere
Sokan azért esnek a „hawkish Fed = eső Bitcoin” csapdájába, mert 2022-ben ez valóban így működött. Az a periódus azonban rendkívül sűrített volt: soha nem látott ütemű kamatemelési ciklus ment végbe, miközben a kriptopiac saját belső válságait is kezelte egyszerre.
Egyetlen epizódból általános törvényt levezetni módszertanilag hibás. A Bitcoin korrelációja a hagyományos részvénypiacokkal időben változó – vannak időszakok, amikor a Nasdaq-szal együtt mozog, és vannak, amikor teljesen elválik tőle. Azt mondani, hogy „a Bitcoin most már makroeszköz, tehát mindig úgy viselkedik” – túlegyszerűsítés.
Összefoglalás
A Fed október végi hawkish döntése elméletileg nyomást kellett volna gyakoroljon a Bitcoinra. A piac nem így reagált – és ez nem meglepő annak, aki ismeri a Bitcoin idő-és kontextusfüggő viselkedését.
A legfontosabb tanulságok:
- A napi szintű Fed–Bitcoin korreláció nem megbízható, nem lineáris
- Az intézményi kereskedők jelenléte tompítja a pánikszerű reakciókat
- A tényleges hatás hetek, hónapok alatt érvényesül, nem percek alatt
- Decemberben nem maga a döntés, hanem a Fed jövőre vonatkozó jelzése lesz a kritikus tényező
Aki a Fed-döntések napján rövid távú kereskedési döntéseket hoz a Bitcoin kapcsán – az valószínűleg nem a makroökonómiával kereskedik, hanem a saját várakozásaival. Ez pedig egészen más játék.
Gyakori kérdések
Mert a piac általában előre beárazza a Fed-döntéseket, így a tényleges döntéskor kevés új információ érkezik. A volatilitás a döntés előtti napokban csúcsosodik, amikor az értékpapír-kereskedők még bizonytalanok. Emiatt a döntés pillanatában a BTC már alkalmazkodott az új kamatszínvonalhoz.
Részben igen, részben nem. Magasabb kamatok elméletileg nyomást gyakorolnak a kockázatos eszközökre, de a Bitcoin nem követi ezt automatikusan, mert spekulatív és hosszú távú értékmegőrzési eszközként is funkcionál. A 2022-es eseményekből látszik, hogy kriptopiacra specifikus sokkok (LUNA-összeomlás, FTX) nagyobb hatást gyakorolnak, mint a makroökonómiai tényezők.
A hawkish hold azt jelenti, hogy a Fed megtartja az aktuális kamatszintet, de a közleménye vagy a jelzésein keresztül egyértelműen azt sugallja, hogy készen áll további emelésekre, vagy nem tervez hamarosan csökkentéseket. Ez keményebb szándékot jelez, mint egy semleges hold.
Ez azt jelenti, hogy kereskedők az információ közüléséről szóló pletykák alapján már előre vásárolnak vagy eladnak szeparátrórási eszközöket, majd a tényleges hír nyilvánosságra kerülésekor már eladnak az emiatt beárazott árfolyamon. A kripto piacon ez erősebben működik, mert több rövid távú kereskedő és tőkeáttételes pozíció van.
Az article nem ad konkrét választ, de a cím arra utal, hogy decemberi Fed-döntések vagy egyéb makroökonómiai mozzanatok kritikus fontosságúak lehetnek a Bitcoin árfolyama számára. Valószínűleg további kamatlábak-döntésekről vagy a gazdasági előrejelzésekről lesz szó.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.