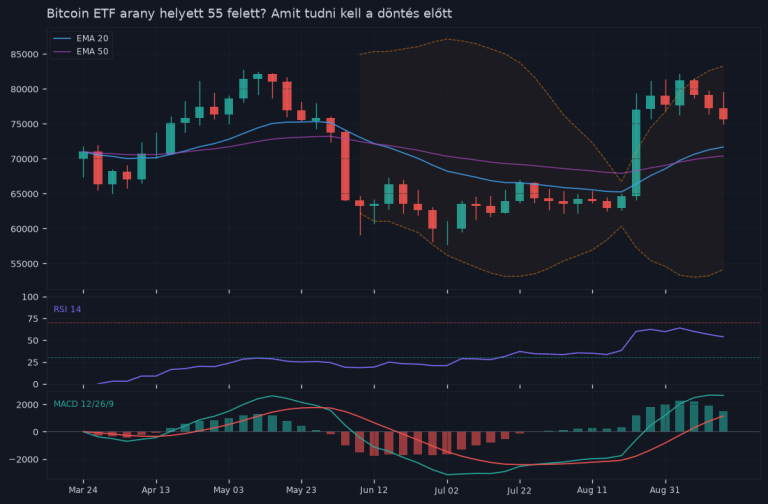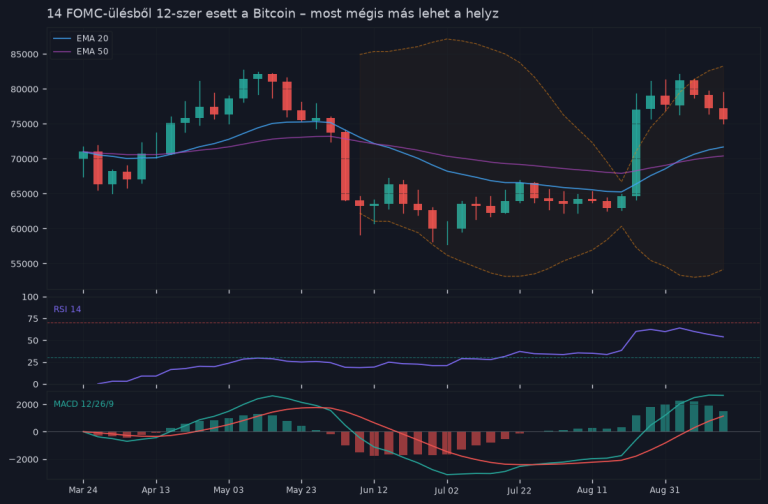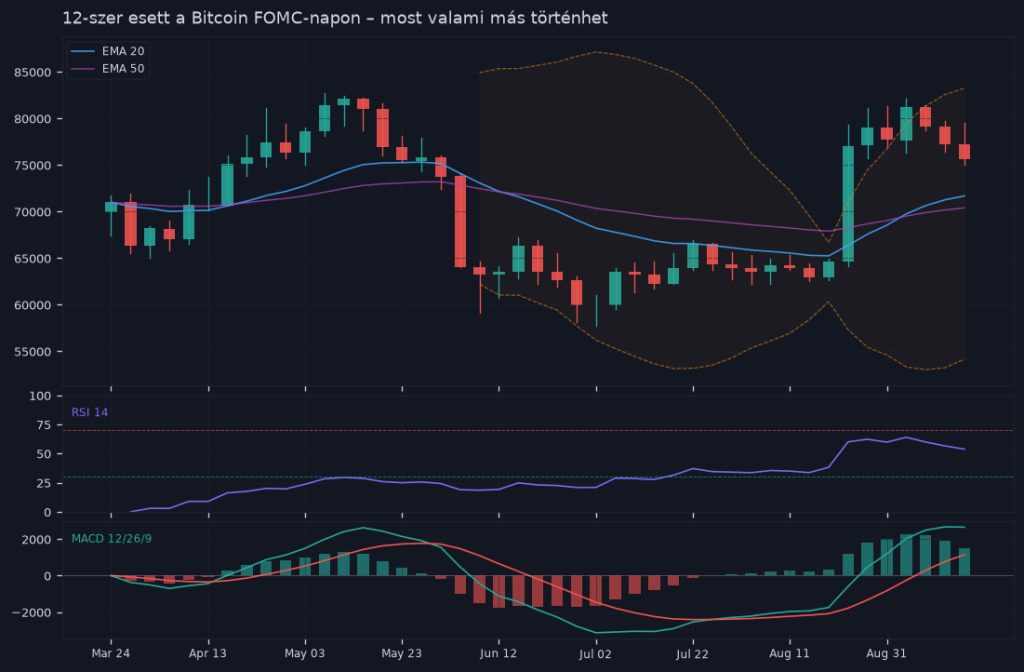
- Az elmúlt 14 FOMC-ülésből 12-szer esett a Bitcoin a döntés napján vagy azt követő 24 órában, amely egyértelmű mintázatot mutat.
- A visszaesések hátterében a kötvényhozamok emelkedése, algoritmikus kereskedés és Powell sajtótájékoztatójának szóhasználata áll.
- A szeptemberi FOMC-ülés olyan körülmények között zajlik, amelyek eltérhetnek az eddigiekből, így az előző sablont nem érdemes vakon alkalmazni.
A statisztika brutálisan egyértelmű: az elmúlt időszak 14 FOMC-ülése közül 12-szer esett a Bitcoin árfolyama a döntés napján vagy az azt követő 24 órában. Ez nem véletlen zajnak tűnik — ez mintázat. De a 2026-os szeptemberi ülés olyan körülmények között zajlik, amelyek legalább egy-két ponton valóban eltérnek a megszokottól. Érdemes megnézni, mi a különbség, és miért nem érdemes vakon alkalmazni a historikus sablont.
- Miért esett a Bitcoin szinte minden FOMC napon?
- 12 esésből mi a közös nevező?
- Mi más most, 2026 szeptemberében?
- Az intézményi kereslet megváltozott karaktere
- A kamatpálya már nem meglepetés
- Technikai szintek és a kereskedői pozícionálás
- Amitől azért tartani kell
- A tanulság az érdekes kereskedéshez
- Összefoglalás
Miért esett a Bitcoin szinte minden FOMC napon?
A mechanizmus viszonylag jól ismert. Amikor a Fed kamatemelést vagy tartást jelent be, a kockázatos eszközök általában gyengülnek — és a Bitcoin a legtöbb intézményi portfólióban ma már a „high-beta kockázati” kategóriában landol, nem az arany melletti menedékeszközök sorában.
A kötvényhozamok és a Bitcoin kapcsolata az utóbbi két-három évben szorosabb lett, mint valaha. Ha a 10 éves amerikai állampapírhozam felfelé nyom, a kockázati prémium növekszik, és a tőke a biztonságosabb eszközök felé áramlik. A Bitcoin ilyenkor általában az első a sorban, amit eladnak.
Ehhez jön egy másik tényező: a FOMC-napok tele vannak bizonytalansággal. Az algoritmikus kereskedési rendszerek — amelyek érzékenyek a Powell-féle sajtótájékoztató szóhasználatára — hajlamosak azonnal reagálni, sokszor túlreagálni. A volatilitás ugrik, a stop-loss megbízások futnak, és az árfolyam lefelé megy, mielőtt bárki érdemben feldolgozhatná a döntést.
12 esésből mi a közös nevező?
Ha visszanézünk az elmúlt ciklus FOMC-döntéseire, három visszatérő elemet látni:
- Megelőző rally. A döntés előtt 48-72 órával szinte mindig volt egy optimista áremelkedés — a piac „jó hírt” áralt be, ami aztán nem jött, vagy nem úgy jött.
- Powell-hatás. A sajtótájékoztatón elhangzott egy-egy mondat — „továbbra is figyelünk az inflációra”, „nem sietünk” — és a Bitcoin percek alatt százalékokat veszített.
- Alacsony likviditás a döntés előtt. A nagy piaci szereplők kivárnak, ami azt jelenti, hogy kisebb volumenű eladások is nagyobb árhatással járnak.
Ez a három feltétel 12 esetből legalább kettő teljesült. Sokszor mindhárom egyszerre.
Mi más most, 2026 szeptemberében?
Nem arról van szó, hogy a piac „immunis” lett a Fed-re. De néhány strukturális feltétel tényleg megváltozott.
Az intézményi kereslet megváltozott karaktere
A 2024-es spot Bitcoin ETF-ek bevezetése óta az intézményi kitettség egy része nem aktív kereskedési pozíció, hanem passzív allokáció. Ezek a befektetők — nyugdíjalapok, alapkezelők — nem szelik el a pozíciójukat egyetlen FOMC-döntés alapján. Nem azért, mert okosabbak lennének, hanem mert nem erre az időhorizontra terveznek.
Ez csökkenti a gyors eladási nyomást a döntés napján. Nem megszünteti, de mérsékli. Az ETF-beáramlási adatok az elmúlt hetekben nem mutattak pánikszerű kiáramlást, ami arra utal, hogy a hosszú távú kéz tartja a pozícióját.
A kamatpálya már nem meglepetés
2026 szeptemberéig a piacnak volt ideje beárazni a Fed jelenlegi ciklusát. A határidős piacokon a kamatvárakozások kevésbé szórnak, mint a 2022-2023-as időszakban, amikor minden ülés valódi meglepetést hordozhatott. Ha a döntés „inline” — vagyis pontosan azt csinálja a Fed, amit a piac várt —, az árhatás historikusan kisebb.
Ez persze kétélű: ha Powell bármit mond, ami eltér a konszenzustól, a reakció annál élesebb lehet, mert a piac nincs rá felkészülve.
Technikai szintek és a kereskedői pozícionálás
A technikai elemzés önmagában nem elegendő alap döntéshez, de a kereskedői pozícionálás fontos kontextus. Ha a FOMC előtt a futures-piacokon magas a short kitettség, egy „semleges” döntés is short squeeze-t indíthat el — ami éppen ellentétes az évek óta megszokott mintával.
A szeptemberi ülés előtt a derivatív piacok nettó pozícionálása érdemes figyelni, mert ez határozza meg, hogy a döntés melyik irányban „löki meg” a piacot, függetlenül attól, hogy a Fed mit mond.
Amitől azért tartani kell
A „másként alakul” narratíva csábító, de van néhány valódi kockázat, amit nem szabad figyelmen kívül hagyni.
- Stagflációs félelem. Ha az inflációs adatok és a munkapiaci számok egyszerre mutatnak problémát, a Fed kommunikációja rendkívül nehéz helyzetbe kerül. Ilyen környezetben a Bitcoin és a részvénypiac szimultán gyengülhet.
- Likviditási elvonás folytatódása. A Fed mérlegének zsugorítása (QT) csendben zajlik, de hatása kumulatív. Kevesebb szabad dollárlikviditás a rendszerben hosszú távon nem kedvez a kockázatos eszközöknek.
- Korreláció visszatérése. Az intézményi allokáció stabilizálhat, de ha a részvénypiac éles esésbe megy, a korreláció gyorsan visszaáll — és a Bitcoin ismét a „minden megy, Bitcoin is megy le” kategóriába kerülhet.
A tanulság az érdekes kereskedéshez
A historikus adatok azt mondják: 12/14 arány komoly mintázat, nem zajz. De a statisztika múltbeli teljesítményt mér — nem garantál semmit a jövőre nézve. A 2026-os szeptemberi kontextus tényleg más néhány ponton, de ez nem azt jelenti, hogy az esés kizárható.
Ami igazán hasznos ebből a kereskedési szempontból: a „miért esik” mechanizmusának megértése fontosabb, mint a „esik-e” kérdése. Ha érted, hogy a kötvényhozam-spike, a Powell-kommunikáció és az alacsony likviditás hármasától függ a mozgás, akkor legalább tudod, mire figyelj — nem csak várni ülsz a döntésre.
Összefoglalás
A 14 FOMC-ülés adatai komoly figyelmeztetés: a Bitcoin és a Fed döntési napjai historikusan nem jól férnek össze. A 2026-os szeptemberi ülés azonban eltérő struktúrában zajlik — erősebb intézményi passzív kereslet, beárazottabb kamatpálya és megváltozott pozícionálás mellett.
Ez nem „ezúttal minden más” optimizmus. Inkább annak felismerése, hogy a minták akkor törnek meg, amikor a mögöttes feltételek megváltoznak — és most legalább egy-két feltétel tényleg más. A kockázat persze maradt: stagfláció, likviditáshiány, korrelációs visszatérés mind a tányéron van. Aki FOMC körül kereskedik, annak nem az árfolyam-előrejelzésre, hanem ezekre a mechanizmusokra érdemes fókuszálni.
Gyakori kérdések
A Fed döntéseit követően a kötvényhozamok általában emelkednek, ami a kockázati eszközökből tőkekivonást okoz. A Bitcoin az intézményi portfóliókban high-beta kockázati kategóriában van, így az első a sorban az eladások között. Az algoritmikus kereskedelem és a Powell-féle sajtótájékoztatón elhangzott szóhasználat azonnal válthat ki volatilitást.
Az elmúlt 14 FOMC-ülésből 12-szer esett a Bitcoin árfolyama, ami viszonylag konzisztens mintázatnak tekinthető, nem pedig véletlen zajnak.
Megelőző rally (48-72 óra előtt optimista emelkedés), Powell-hatás (sajtótájékoztatón elhangzott mondat által kiváltott százalékos veszteség), és alacsony likviditás a döntés előtti időszakban.
Az cikk szerint a szeptemberi ülés olyan körülmények között zajlik, amelyek legalább egy-két ponton valóban eltérnek a megszokottól, így az előző historikus szabályt nem érdemes vakon alkalmazni.
Az algoritmikus rendszerek rendkívül érzékenyek a Powell-féle sajtótájékoztató szóhasználatára, és hajlamosak azonnal, sokszor túlreagálni, ami volatilitást és stop-loss megbízások futását okozza, miután a piac feldolgozza az információkat.
Heti összefoglaló a postaládádba
Ha hasznos volt ez a cikk: hetente egy levelet küldök arról, mi történt a kripto világában, miért számít, és mit érdemes fenntartásokkal kezelni.