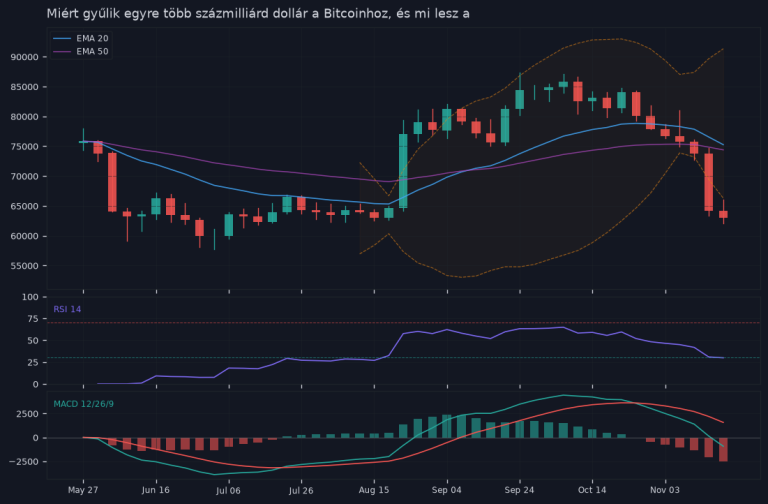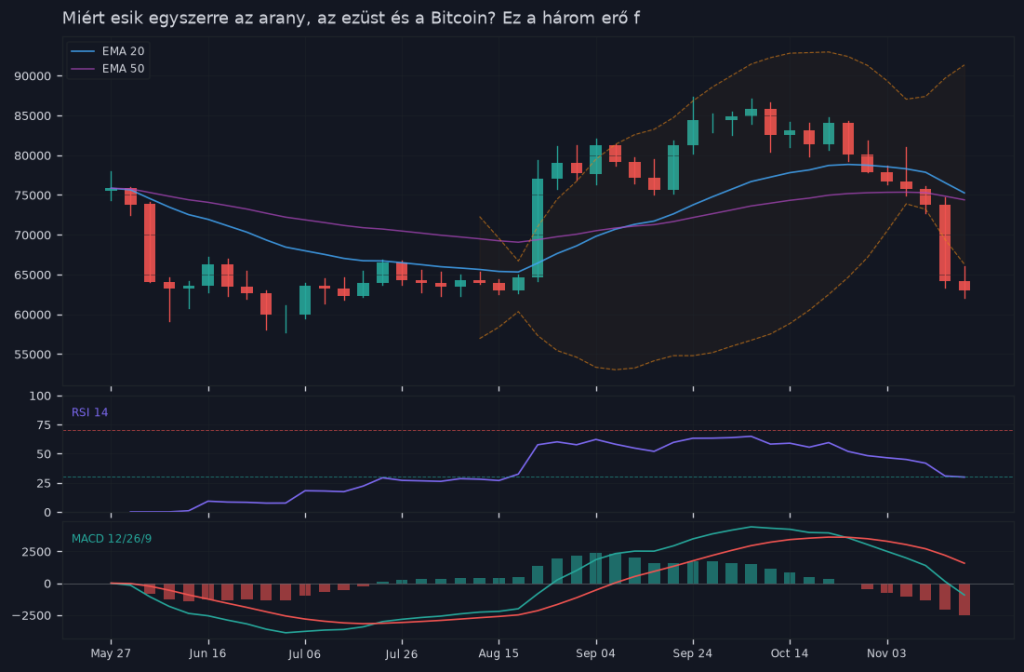
Ritka pillanat a pénzpiacokon, amikor az arany, az ezüst és a Bitcoin egyszerre kerül nyomás alá. Mostanra ez a helyzet állt elő — és nem véletlenül. A közös nevező az amerikai reálhozamok emelkedése és a dollár erősödése, amelyek együttesen szívják el a levegőt a nem kamatozó eszközök alól. A Bitcoin esetében ráadásul saját specifikus problémák is tetézik a bajt.
- Mi az a reálhozam, és miért számít most annyira?
- Az erősödő dollár mint globális nyomóerő
- Arany és ezüst: klasszikus reálhozam-érzékenység
- Bitcoin: a közös problémák tetejébe saját bajok is jönnek
- ETF-kiáramlások: 3,47 milliárd dollár ment el
- Kényszerlikvidációk és a spirál veszélye
- Magyar befektetőknek: a „miért ne kötvény?” kérdés
- Összefoglalás
Mi az a reálhozam, és miért számít most annyira?
A reálhozam egyszerűen fogalmazva az a hozam, amelyet az infláció levonása után kapsz egy államkötvényen. Ha a 10 éves amerikai kincstárjegy nominális hozama emelkedik, miközben az inflációs várakozások nem tartanak vele lépést, a reálhozam nő — és ez komoly következményekkel jár a nem kamatozó eszközökre nézve.
Jelenleg az amerikai 10 éves TIPS (inflációhoz kötött kötvény) reálhozama 2,66%-ról 2,88%-ra emelkedett rövid idő alatt. Ez önmagában is figyelemre méltó mozgás. A logika egyszerű: ha egy kockázatmentes kötvényen közel 3%-os reálhozamot lehet elérni, miért tartana valaki aranyat vagy Bitcoint, amelyek semmilyen kamatot, osztalékot vagy kuponfizetést nem termelnek?
Az arany és az ezüst esetében ez a kapcsolat jól dokumentált és évtizedes múltra tekint vissza. A Bitcoin esetében hasonló összefüggés rajzolódik ki, bár itt más tényezők is közrejátszanak.
Az erősödő dollár mint globális nyomóerő
A dollárindex (DXY) erősödése szintén nem kedvez ezeknek az eszközöknek. Az összefüggés itt is intuitív: az arany és az ezüst dollárban van árazva a világpiacokon. Ha a dollár erősödik, egy európai vagy ázsiai befektető számára ezek az eszközök drágábbá válnak saját devizájában — ami csökkenti a keresletet.
Magyar szemszögből ez különösen érzékelhető. Egy forintban gondolkodó befektető számára az arany forintban mért ára nem esik ugyanolyan mértékben, mint dollárban — a gyengébb forint valamelyest tompítja a visszaesést. Ez persze kétélű fegyver: ugyanígy erősíti a korábbi emelkedéseket is.
A dollár erősödésének hátterében részben az áll, hogy a Fed kevésbé siet a kamatvágásokkal, mint korábban várták. A magasabb „hosszabb ideig magasabb” (higher for longer) kamatpálya vonzza a tőkét az amerikai eszközökhöz, ami a dollárt erősen tartja.
Arany és ezüst: klasszikus reálhozam-érzékenység
Az arany az elmúlt hónapokban komoly csúcsokat döntögetett, részben a geopolitikai bizonytalanság, részben a jegybanki kereslet miatt. Most azonban a reálhozam-emelkedés és a dollár ereje felülírja ezeket a támogató tényezőket — legalábbis rövid távon.
Az ezüst helyzete némileg összetettebb. Az ipari fémként is funkcionáló ezüstre a globális gazdasági lassulástól való félelem is nyomást helyez — ha a gyártás visszaesik, az ezüst ipari kereslete is csökken. Ez azt jelenti, hogy az ezüst egyszerre szenved a pénzügyi feltételek szigorodásától és a ciklikus félelmektől.
- Arany: reálhozam-érzékeny, dollár-érzékeny, de jegybanki kereslet részleges védőhálót jelent
- Ezüst: mindez igaz, plusz ipari kereslet kockázata is fennáll
- Bitcoin: az előbbiek mellett saját, kriptopiacra jellemző nyomáspontok is terhelik
Bitcoin: a közös problémák tetejébe saját bajok is jönnek
A Bitcoin esetében a makrogazdasági háttér az arannyal és az ezüsttel közös — de itt nem ér véget a történet. Két kriptospecifikus tényező tovább erősíti az eladási nyomást.
ETF-kiáramlások: 3,47 milliárd dollár ment el
Az amerikai spot Bitcoin ETF-ek 2024 januári bevezetése óta a legnagyobb beáramlási hullámot is látták, most azonban a visszaút is megkezdődött. A legutóbbi adatok szerint 3,47 milliárd dollár áramlott ki ezekből az alapokból rövid időn belül — ez nem apró korrekció, hanem intézményes szintű pozíciózárás.
Az ETF-kiáramlások azért különösen fontosak, mert az intézményi befektetők viselkedését tükrözik. Ők nem pánikból adnak el, hanem portfólió-allokációs döntések alapján. Ha a kötvényhozamok vonzóbbá válnak, az intézményi tőke egyszerűen átrendezi a súlyozást — és a Bitcoin rövidebb végét húzza.
Kényszerlikvidációk és a spirál veszélye
A tőkeáttételes pozíciók tömeges felszámolása önmagát erősítő folyamatot indíthat el. Ha az ár esik, a margin call-ok (fedezeti felhívások) kikényszerítik a pozíciók zárását — ami további eladási nyomást generál, ami tovább nyomja az árat, ami újabb likvidációkat vált ki.
Ez a mechanizmus a kriptopiacokon erősebben érvényesül, mint a hagyományos pénzpiacokon, egyszerűen azért, mert a tőkeáttétel mértéke és elterjedtsége itt jóval nagyobb. Egy-egy nagyobb ár-elmozdulás pillanatok alatt milliárd dolláros pozíciók felszámolódásához vezethet.
Magyar befektetőknek: a „miért ne kötvény?” kérdés
Itthon is érdemes végiggondolni ezt a logikát. Amikor az amerikai reálhozamok közel 3%-on járnak, és a magyar állampapírok is vonzó hozamokat kínálnak, felmerül a kérdés: miért vállaljon valaki volatilitást aranyban, ezüstben vagy Bitcoinban, ha kiszámítható hozamot kaphat kamatozó eszközökben?
A válasz nem egyszerű, és nem fekete-fehér:
- Diverzifikáció: az arany hosszú távon jó portfólió-kiegészítő, különösen politikai kockázatok vagy devizaleértékelés ellen
- Infláció elleni védelem: ha az infláció meglepetésszerűen visszatér, a reálhozam újra csökkenhet, és az arany ismét előnyhöz juthat
- Bitcoin esetén: a magas volatilitás és a specifikus kockázatok (tőzsdei kockázat, szabályozás, likvidációs spirálok) nagyobb kockázattűrést igényelnek
Fontos megjegyezni: ha valaki Bitcoinhoz kapcsolódó ETF-en keresztül akar adókedvezménnyel fektetni, a TBSZ-számla lehetőséget kínálhat erre — de közvetlen Bitcoin TBSZ-en nem helyezhető el, csak szabályozott értékpapírok, például ETF-ek vagy ETP-k. A teljes adómentesség az 5. év végén érvényesíthető.
Összefoglalás
Az arany, az ezüst és a Bitcoin egyidejű esése mögött elsősorban egy közös makrogazdasági erő áll: az emelkedő amerikai reálhozamok és az erősödő dollár szívja el a nem kamatozó eszközöktől a tőkét. A reálhozam 2,66%-ról 2,88%-ra való emelkedése önmagában is figyelmeztető jel.
A Bitcoin esetében ezt 3,47 milliárd dolláros ETF-kiáramlás és a kényszerlikvidációk által generált eladási spirál tetézi. Ez nem jelenti azt, hogy ezek az eszközök elveszítették volna hosszú távú relevanciájukat — de rövid és középtávon a „higher for longer” kamatpálya komoly nyomást jelent rájuk.
Aki ma ilyen eszközökbe fekteti a pénzét, annak tisztában kell lennie azzal, hogy ez nem garantált nyereség, hanem kockázatvállalás — mégpedig olyan környezetben, ahol a versenytárs eszközök (kötvények) historikusan vonzó szinten kínálják hozamukat. Ez nem tiltja a befektetést, de megköveteli az átgondolt döntést.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.