Michael Saylor neve egy ideig szinte vallási szimbólummá vált a kriptópiacon. A MicroStrategy vezére 2020-ban kezdett bitcoint halmozni vállalati kasszájából, és amikor az árfolyam felszárnyalt, mindenki stratégiai zseninek kiáltotta ki. Aztán jöttek az utánzók — és a legtöbbjük csúnyán ráfázott.
Most, 2026-ban érdemes visszanézni, mi is lett a „Bitcoin kincstár” hullámból. A kép nem szép.
Hogyan született meg egy trendstratégia
A MicroStrategy modellje papíron egyszerűnek tűnt: fogj egy tőzsdén jegyzett céget, tölts bele annyi bitcoint, amennyit bírsz, és a részvényárfolyam követni fogja a kriptó mozgását — sőt, prémiumot is kap hozzá. Az ötlet 2020–2021-ben valóban működött. A cég részvénye szárnyalt, Saylor sztár lett, és hirtelen mindenki szeretett volna saját „Bitcoin kincstárat” üzemeltetni.
A probléma ott kezdődött, amikor a másolók megfeledkeztek arról, mi teszi a MicroStrategy-t valójában életképessé: egy rendkívül kifinomult, összetett finanszírozási struktúra, amelynek része az STRC nevű pénzügyi eszköz is. Nem egyszerűen vesznek bitcoint — hanem gondosan menedzselik a tőkeáttételt, az átváltható kötvényeket és a piaci likviditást. Ez nem egy egyszerűen lemásolható recept.
A bukások anatómiája
Nézzük a konkrét számokat, mert azok nem hazudnak.
TRON Inc. — 87%-os zuhanás
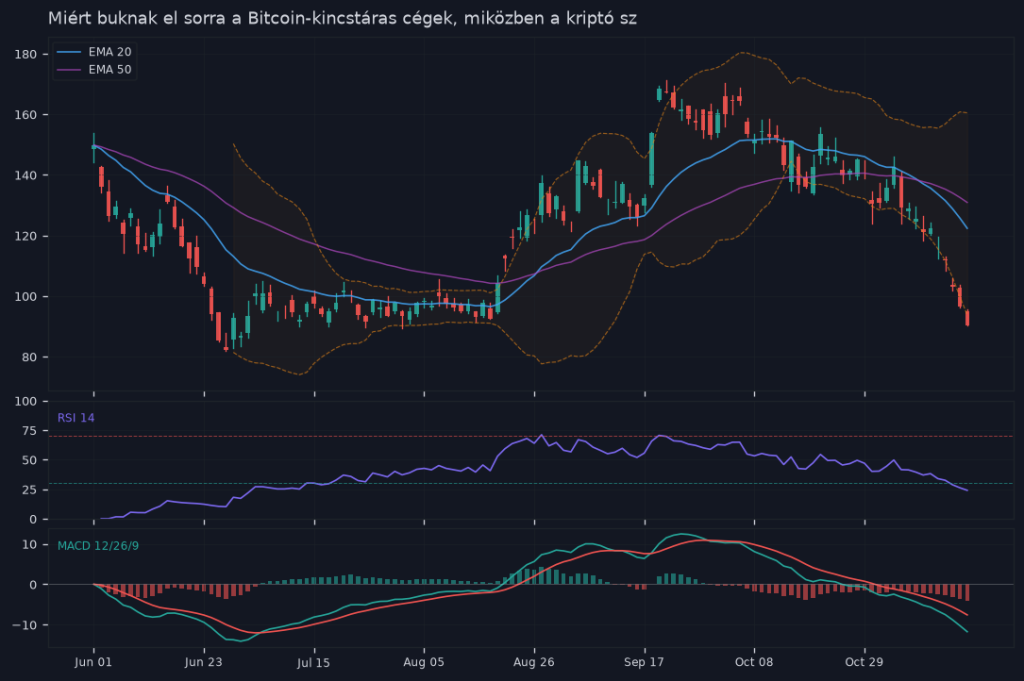
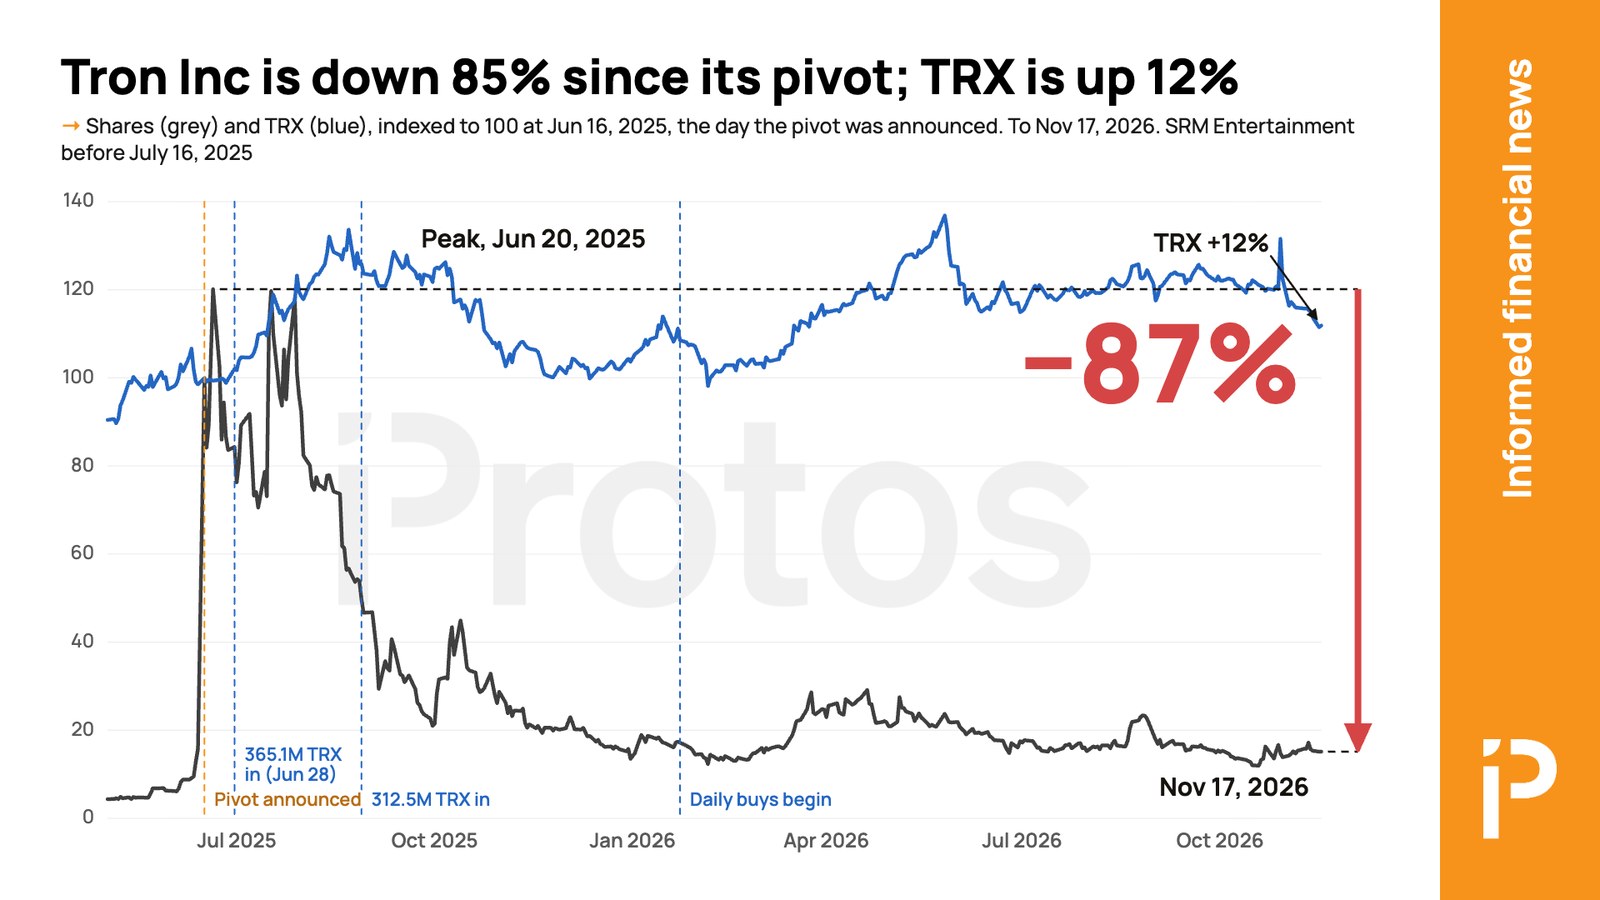
Justin Sun TRON-projektje körül mindig is volt némi botrányillat, de amikor a cég kriptóeszközöket kezdett felhalmozni vállalati szinten, sokan komolyan vették. Az eredmény? A részvény értéke közel 87 százalékkal esett vissza a csúcshoz képest — miközben maga a TRX token korántsem teljesített ilyen rosszul. Ez pontosan az a paradoxon, amire érdemes figyelni: a vállalati burok alulteljesítette magát az alapterméket.
Twenty One — 63%-os veszteség
A Twenty One Capital esete tankönyvszerű példa arra, hogyan lehet egy jó ötletből rossz befektetés. A cég nagy fanfárral jelentette be Bitcoin-stratégiáját, a részvény kezdetben emelkedett — majd 63 százalékot zuhant. Az Evernorth Holdings, amelyhez a vállalat kötődik, szintén nehéz időszakot élt át. A befektetők, akik a Bitcoin árfolyamát várták, helyette a vállalati diszkontra buktak.
Hyperliquid — más piac, hasonló kérdések
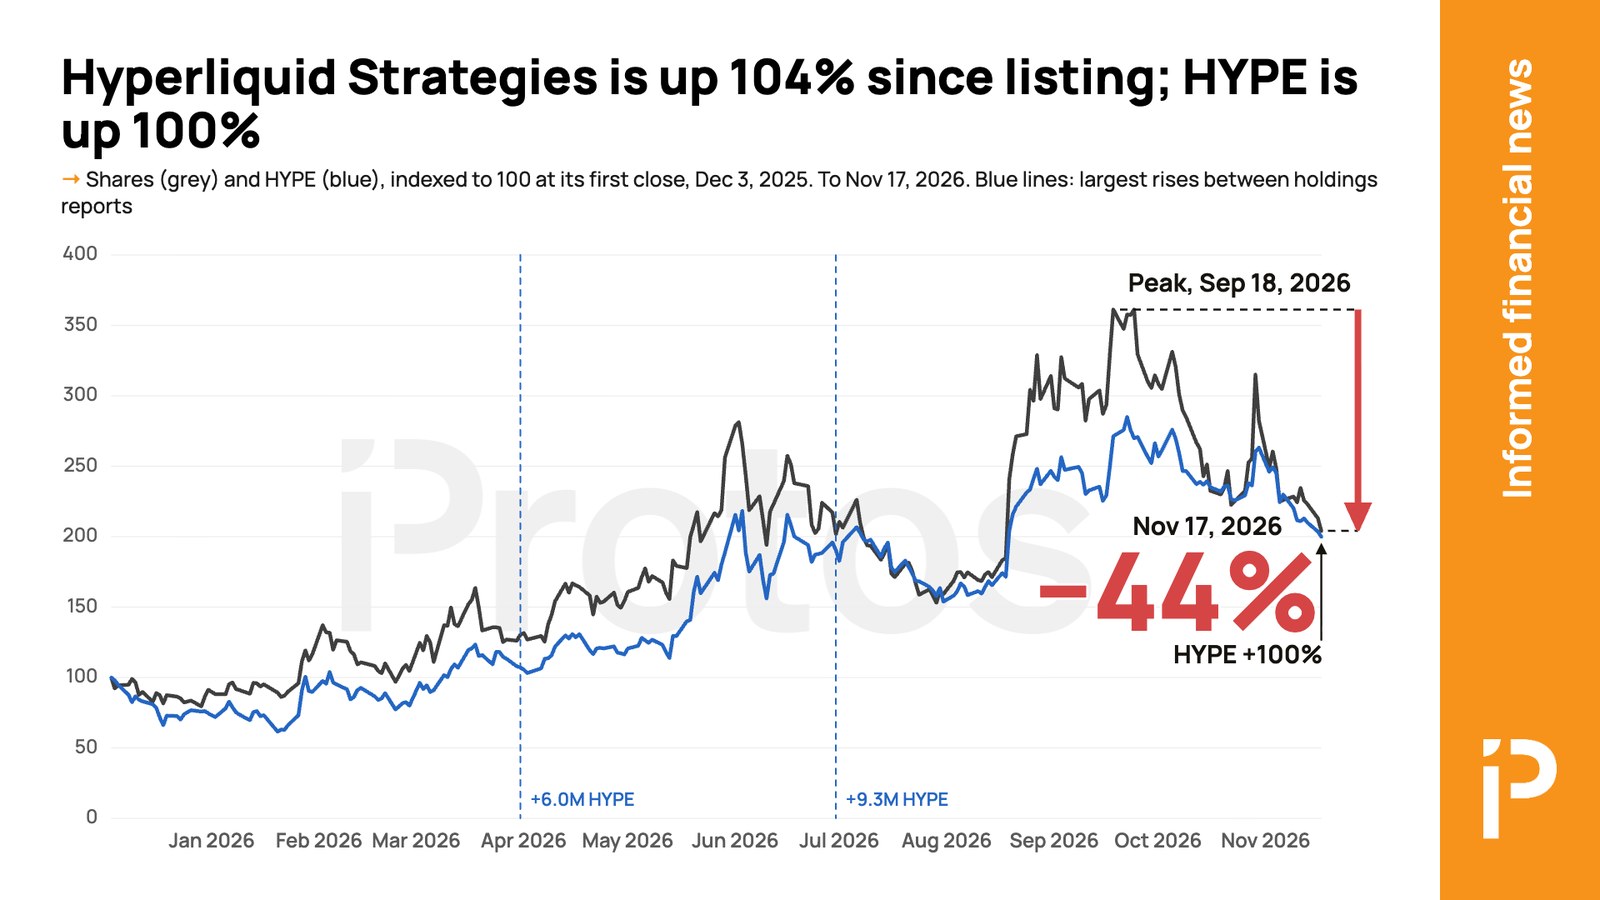
A Hyperliquid körüli vállalati kincstárstratégiák szintén szemléltetik, hogy a decentralizált platform köré épített részvényes struktúrák nem feltétlenül viselkednek úgy, ahogy a befektető várja. A korreláció az alaptokennel gyenge, a kockázat viszont valós.
Miért nem egyszerű másolat a MicroStrategy?
Saylor cége azért tud működni, mert nem pusztán bitcoint vesz. A MicroStrategy tőkepiaci műveleteket végez: átváltható kötvényeket bocsát ki, prémiumot realizál a részvény és az eszközök nettó értéke (mNAV) közötti különbségen, és aktívan kezeli a tőkestruktúrát. Ez egy befektetési bank szintű tudást igényel — nem véletlen, hogy a legtöbb utánzó képtelen volt megismételni.
Az mNAV (modified Net Asset Value) mutató lényege: ha egy cég részvénye a saját Bitcoin-állományának értékénél magasabb áron forog, akkor a prémium finanszírozza a további vásárlásokat. Ez addig működik, amíg a piaci hangulat pozitív és a tőkepiacok befogadóak. Ha valamelyik feltétel megváltozik, a struktúra törékenynyé válik.
Mit jelent ez a magyar befektetőnek?
Magyarországon egyre több magánbefektető kísért figyelemmel külföldi tőzsdén jegyzett kriptókincstár-cégeket — főként azért, mert közvetlen Bitcoin-kitettséget adhatnak egy hagyományos brókeren keresztül is. Ez önmagában nem rossz ötlet, de a kockázatokat pontosan kell érteni.
- A részvény ≠ a token. Egy Bitcoin kincstárcég részvénye nem ugyanúgy mozog, mint maga a Bitcoin. Vállalati kockázatok, menedzsmentdöntések és piaci hangulat mind befolyásolják.
- A prémium visszafelé is sülhet el. Ha az mNAV magas, és a piac hangulatváltáson megy át, a részvény gyorsabban eshet, mint az alapterméke.
- Az operatív üzlet számít. Azok a cégek, amelyeknek nincs valódi, működő üzletmenete a kriptoeszközök mögött, sokkal sebezhetőbbek egy piaci fordulónál.
- A másoló stratégiák ritkán hozzák ugyanazt. A MicroStrategy egyedi pozíciója — mérete, hozzáférése a tőkepiacokhoz, a vezető személyes brandértéke — nem replikálható egyszerűen.
Összefoglalás
A kriptó kincstárstratégia divathulláma 2021-ben indult, és azóta sok cég bedőlt rajta. A TRON Inc. 87%-os és a Twenty One 63%-os esése nem balszerencse — ezek strukturális problémák következményei. A MicroStrategy azért különleges, mert Saylor csapata tőkepiaci szakértelemmel operálja a modellt, nem egyszerűen vásárol és vár.
Ha valaki kriptoeszközök vállalati felhalmozásában gondolkodik — akár részvényesen, akár vállalkozói szempontból —, érdemes alaposan megvizsgálni: mi áll az ígéretek mögött? Van-e valódi operatív érték, vagy csak egy digitális eszközkupac? A különbség akár 60–80 százalékos hozamkülönbséget is jelenthet — csak éppen negatív irányban.
A Bitcoin önmagában is volatilis befektetés. Egy rosszul menedzselt vállalati burokba csomagolva a kockázat csak nő — a potenciális haszon meg nem feltétlenül.
Ez a cikk általános tájékoztatás, nem adótanácsadás. Az adószabályok és az egyéni körülmények változhatnak; bevallás vagy döntés előtt ellenőrizd a NAV aktuális tájékoztatását, és szükség esetén kérj segítséget adószakértőtől.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.