- Japán tízéves állampapírjainak 3,75%-os hozama drágítja a globális tőkefinanszírozást, amely közvetlenül érinti a Bitcoin-bányászati vállalatokat.
- A nagyobb bányász-vállalatok dollárban denominált hitelből finanszírozzák ASIC-gépeik bővítését, így a japán hozamok emelkedése magasabb refinanszírozási költségeket hoz.
- Az egyenlet egyszerű: magasabb globális hozamok → drágább refinanszírozás → kisebb marzs és törékenység az árfolyam eséskor.
Japán tízéves állampapírjainak hozama nemrég 3,75 százalékra emelkedett — ez egy szám, amelyet a legtöbb kriptóbefektető valószínűleg elsiklott felette. Pedig ha Bitcoin-bányászatban érdekeltek vagyunk, érdemes kétszer is megnézni.
Nem árfolyamkövetkezményről van szó elsősorban. Az igazi kérdés az, hogy ez az emelkedés hogyan nyomja össze a bányászok működési marzsát — egy olyan mechanizmuson keresztül, amelyről ritkán esik szó.
Miért számít egyáltalán a japán hozam?
Japán évtizedek óta a világ egyik legnagyobb „olcsó tőke” exportőre. Az ultraalacsony kamatkörnyezet miatt a japán bankok, biztosítók és befektetési alapok dollárszázmilliárdokat terítettek szét globálisan — köztük az energiainfrastruktúra-finanszírozásba, amelyből a nagyipari Bitcoin-bányászat is táplálkozik.
Ha a japán állampapír-hozam emelkedik, ez a tőke drágul, esetleg visszaáramlik Japánba. A hatás nem azonnali, de a refinanszírozási nyomás — különösen a hosszú lejáratú, dollárban denominált hitelszerződéseknél — lassan, de biztosan begyűrűzik.
A bányászat finanszírozási modellje — röviden
A nagyobb Bitcoin-bányász vállalatok (főleg a tőzsdén is jegyzett amerikai szereplők) jellemzően hitelből finanszírozzák az ASIC-gépparkok bővítését. Ez a hitel dollárban van denominálva, de a globális hitelpiac árazásában — közvetett módon — a japán és más fejlett piaci hozamok is szerepet játszanak.
Az egyenlet egyszerű:
- Magasabb globális hozamok → drágább refinanszírozás
- Drágább refinanszírozás → magasabb tőkeköltség az új gépek vásárlásához
- Magasabb tőkeköltség → kisebb marzs azonos Bitcoin-áron
- Kisebb marzs → törékenyebb üzleti modell, ha az árfolyam esik
Ehhez adódik hozzá az energiaár-vetület. Az ipari villamosenergia-megállapodások egy része szintén változó kamatozású hitelhez kötött infrastruktúrán fut. Ha az energiavállalat finanszírozási költsége nő, azt előbb-utóbb beleárazza a hosszú távú szerződéseibe.
Miért éppen Japán a probléma most?
A japán jegybank (Bank of Japan) hosszú évek deflációs küzdelme után fokozatosan szigorítja a monetáris politikát. A hozamgörbe-kontroll (YCC) lazítása, majd részleges feladása után a tízéves JGB-hozam tartósan emelkedő pályára állt. A 3,75 százalékos szint historikusan nézve még mindig nem kirívó — de a változás üteme és iránya az, ami számít.
Japán intézményi befektetők, az úgynevezett lifers (életbiztosítók), hagyományosan a hazai kötvények legnagyobb vevői. Ha a hazai hozam vonzóvá válik, csökkentik külföldi kitettségüket — ez globálisan szűkíti a likviditást az olyan tőkeigényes szektorokban, mint az energiainfrastruktúra vagy a bányászati ipar.
Konkrét hatás: mit mutatnak a marzsszámítások?
Egy durva becslés alapján: ha egy közepes méretű bányász vállalat évi 50 millió dolláros hitelállományt menedzsel változó kamatozáson, akkor 100 bázispontos (1 százalékpontos) kamatemelkedés évi 500 000 dollár pluszköltséget jelent. Ez első hallásra nem soknak tűnik — de ha a Bitcoin-ár stagnál vagy csökken, a marzs ezen a 2–3 százalékos sávban szokott eldőlni.
A helyzet különösen érzékeny, mert a bányászati nehézségi szint (difficulty) az elmúlt egy évben rekordmagasságokra emelkedett. Ez azt jelenti, hogy ugyanannyi Bitcoin kibányászásához több energia, több gép, több tőke kell — miközben a finanszírozási oldalon a költségek szintén nőnek.
Ki a leginkább veszélyeztetett?
Nem a kis, önfinanszírozó bányász, aki saját tőkéből vette a néhány ASIC-gépet. Ők nem érzik ezt közvetlenül.
A valódi kockázat a tőkeáttételes, intézményi méretű szereplőknél koncentrálódik:
- Tőzsdén jegyzett bányász vállalatok, amelyek kötvénykibocsátással vagy hitellel finanszíroznak
- Adatközpont-operátorok, akik hosszú futamidejű energiaszerződést kötöttek változó árképzéssel
- Olyan befektetési alapok, amelyek bányászati infrastruktúrában tartanak részesedést
Ezek a szereplők az árfolyamesést és a finanszírozási nyomást egyszerre szenvedik el, ha a makrokörnyezet romlik.
Miért ritkán kerül ez szóba?
A kriptómédium nagy része árfolyamkövetésre és blokkláncon belüli adatelemzésre fókuszál. A „japán kötvényhozam emelkedik” típusú hír elsőre nem kriptóhír — ezért sokszor kimarad a képernyőről.
Pedig a Bitcoin-bányászat régen kinőtte a garázsüzemet. Ma már ipari méretű tőkepiacokhoz kötött infrastruktúra, amelynek finanszírozási logikája ugyanolyan érzékeny a globális kamatkörnyezetre, mint egy közepes méretű iparvállalaté.
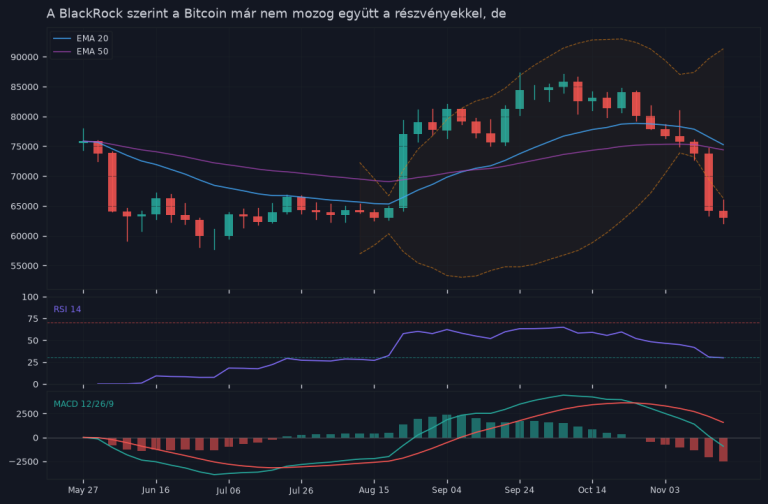
Ez nem azt jelenti, hogy a japán hozamemelkedés önmagában katasztrófa. De azt igen, hogy a bányászati marzs összenyomódásának következő hullámát nem feltétlenül csak a Bitcoin-árfolyam grafikonjából lehet kiolvasni.
Összefoglalás
A japán tízéves hozam 3,75 százalékos szintje önmagában nem drámai — de a változás iránya és a mögöttes likviditási hatás közvetlen nyomást gyakorolhat a Bitcoin-bányászat finanszírozási költségeire. A mechanizmus: drágább globális tőke → magasabb hitelköltség a bányász vállalatoknak → szűkülő marzs, ha az árfolyam nem kompenzálja a pluszkiadást.
Ez a fajta makró–kriptó kapcsolat nem látványos, nem azonnali — de annál veszélyesebb, mert lassan, észrevétlenül dolgozza be magát a szektor mérlegébe. Aki intézményi méretű bányászati kitettséget tart a portfóliójában, annak érdemes nem csak a hashrate-et és a Bitcoin-árat figyelni, hanem időnként a japán hozamgörbét is.
Gyakori kérdések
Japán évtizedek óta a világ legnagyobb olcsó tőke exportőre. Az ultraalacsony kamatokból finanszírozott japán pénz világszerte, köztük az energiainfrastruktúra és bányászati vállalatokba áramlik. Ha a japán hozam nő, a tőke drágul és visszavonódik Japánba, ami magasabb refinanszírozási költségekhez vezet.
Az amerikai tőzsdén jegyzett nagyobb Bitcoin-bányászok tipikusan dollárban denominált hosszú lejáratú hitelekből finanszírozzák az ASIC-géppark bővítését. Ezek a hitelek a globális hitelpiachoz kapcsolódnak, ahol a japán és más fejlett piaci hozamok közvetetten az árazást befolyásolják.
Ha a refinanszírozás drágább, ugyanaz a bitcoin-termelés magasabb költségből jön létre. Ez csökkenti az üzleti marzst azonos Bitcoin-áron, és ha az árfolyam esik, a bányászok veszteségessé válhatnak.
Elsősorban az amerikai tőzsdén jegyzett nagy bitcoin-bányász cégek, amelyek aggresszívan bővítik kapacitásukat és jelentős hitelekre támaszkodnak. A kisebb, saját tőkéből működő bányászok kevésbé sérülékenyek.
Stratégiás lehetőségek: hitelek fixálása, megújítása kedvezőbb feltételek mellett, vagy a magas kamatú környezetben a bővítés halasztása és a működési hatékonyság fokozása helyett.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.