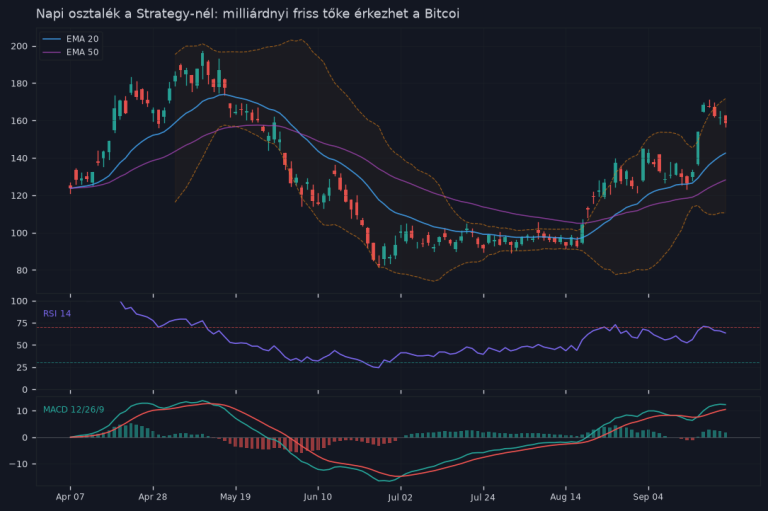
A számok elvileg kedvezőek lennének. Az amerikai infláció 3,4%-ra süllyedt, a szeptemberi Fed-kamatszünet valószínűsége 60% fölé kúszott, és az elemzők már hetek óta a Bitcoin-rally előszobájában ülnek. Az árfolyam mégsem mozdult érdemben. Valami nem stimmel — és érdemes kideríteni, hogy mi.
- A makrópuzzle: miért nem emelkedik, ami elvileg emelkednie kellene?
- Az intézményi magatartás megváltozott
- Bányászat és áramárak: a láncon belüli nyomás
- A CPI-adat: jó, de nem elég jó
- Piaci szerkezet: ki tartja és ki adja el?
- Néhány konkrét mutató, amit érdemes figyelni:
- Miért nem az árfolyam a legfontosabb kérdés most?
- Összefoglalás
A makrópuzzle: miért nem emelkedik, ami elvileg emelkednie kellene?
A hagyományos logika szerint a lazuló monetáris környezet kedvez a kockázatosabb eszközöknek — részvényeknek, aranynak, kriptónak egyaránt. Ha a Fed lassít vagy kamatot vág, az olcsóbb tőkét jelent, ami keresi a hozamot. A Bitcoin ennek a narratívának éveken át megfelelt.
2026 nyarán azonban ez a mechanizmus mintha befagyott volna. A CoinDesk és több elemzőház is rámutatott: a jó makróadat érkezett, a piac pedig ásított egyet. A Bitcoin nem tört 63 ezer dollár fölé tartósan, és az „easing = pump” képlet egyelőre nem működik. Ennek több összetevője van — és egyik sem egyszerű.
Az intézményi magatartás megváltozott
Az elmúlt két évben az intézményi befektetők jelentős pozíciókat építettek fel Bitcoin-alapú ETF-eken keresztül. Ez önmagában pozitív fejlemény volt — a tőkebeáramlás stabilizálta az árfolyamot és legitimálta az eszközosztályt. Most viszont ugyanezek az intézmények másként viselkednek. Az ETF-piaci dinamika részletes elemzéséhez érdemes megvizsgálni, hogy pontosan hogyan működik az intézményi kereslet és az ETF-ek szerepe a Bitcoin árképzésben.
Az ETF flow-adatok azt mutatják, hogy a nettó beáramlás az elmúlt hetekben lényegesen lelassult. Egyes napokon kifejezetten kiáramlás volt megfigyelhető a spot Bitcoin ETF-ekből. Ez nem pánik — inkább óvatos várakozás. Az intézményi szereplők nem adnak el tömegesen, de újat sem vesznek, amíg a makrokép nem tisztul jobban.
- A Fed ugyan szüneteltetheti a kamatot szeptemberben, de a „higher for longer” narratíva még nem halt meg teljesen
- A 60%-os valószínűség azt is jelenti, hogy 40% eséllyel nincs szünet — ez éppen elég bizonytalanság ahhoz, hogy a nagy pénz kivárjon
- Az intézményi portfóliókban a Bitcoin pozíciók mérete már nem elhanyagolható, ezért a kockázatkezelés is körültekintőbb lett
Bányászat és áramárak: a láncon belüli nyomás
Keveset emlegetett, de komoly tényező a bányászok helyzete. A 2024-es halving után a blokkjutalom megfeleződött, és aki nem működtet elég hatékony gépeket olcsó árammal, az most szűk marzsokkal dolgozik. Ez strukturális eladói nyomást jelent a piacon.
Az áramárak Észak-Amerikában és Európában 2025–2026-ban magasan maradtak. A bányászoknak folyamatosan likvidálniuk kell a termelt Bitcoint, hogy fedezzék az üzemeltetési költségeket. Ez nem spekulatív eladás — ez kényszereladás, és naponta jelen van a piacon.
A hashrate közben historikus csúcsokon mozog, ami azt jelenti, hogy a bányászat összességében nem omlik össze — de a gyengébb szereplők folyamatos eladói kényszere leterheli az árat, különösen akkor, ha az ETF-oldalon nincs erős kereslet, ami ezt elnyelné.
A CPI-adat: jó, de nem elég jó
A 3,4%-os inflációs szám önmagában nem rossz — de kontextusban nézve kevésbé meggyőző. A Fed 2%-os célja még messze van, az alapinfláció (core CPI) ragadósabb maradt a vártnál, és a szolgáltatásinfláció különösen lassan enged. Powell és kollégái ezért óvatosan fogalmaznak: a szünet nem jelent fordulatot, és a kamatvágás dátuma egyelőre nyitott kérdés.
A piac tudja ezt. Az árazott várakozások azt mutatják, hogy a befektetők nem hisznek a gyors ciklusfordulóban — inkább egy hosszabb fenntartási periódust árazzák be. Ilyen környezetben a Bitcoin sem tud erőből emelkedni, mert a „likviditásbővülés hamarosan jön” narratíva egyelőre nem hihető eléggé. Az euróváltozáson keresztüli hatások azonban nem közvetlenül árulódnak fel a Bitcoin/USD páron — a BTC/EUR ára és az következő heti makroadatok elemzése teljesen más dinamikát mutathat az ECB és az eurózona inflációs helyzete miatt. A részletesebb elemzéshez érdemes megvizsgálni, hogy mi hajtja a Bitcoin árát 80 000 dollárig valójában milyen tényezők kombinációja szükséges az árfolyam jelentős emelkedéséhez.
Piaci szerkezet: ki tartja és ki adja el?
A blokkláncon belüli adatok tanulságos képet mutatnak. A hosszú távú tartók — az úgynevezett long-term holderek — nem adnak el. Ez általában emelkedő jel. A probléma a rövid távú szereplőkkel van: a 2025 végi és 2026 eleji csúcsok közelében vásárolt pozíciók egy része most veszteségben van, és ezek az ügyfelek érzékenyebbek az eladási nyomásra.
A derivatív piacon a funding rate-ek semlegesek vagy enyhén negatívak, ami azt jelzi, hogy nincs túlzott tőkeáttételes long pozíció — de lendületes emelkedést sem táplál semmi. A piac alapvetően semleges állapotban vár.
Néhány konkrét mutató, amit érdemes figyelni:
- ETF nettó flow: ha tartósan pozitív marad heti szinten, az érdemi keresletet jelezhet
- Bányász kiáramlás (miner outflow): ha csökken, az eladói nyomás mérséklődik
- Alapinfláció (core CPI): ha ez is egyértelműen lefele fordul, az Fed-fordulópontot hozhat közelebb
- Fed-kommunikáció szeptemberig: Jackson Hole és a júliusi FOMC-percek kulcsfontosságúak lehetnek
Miért nem az árfolyam a legfontosabb kérdés most?
Sokan a napi gyertyákra koncentrálnak, és azt kérdezik: mikor megy 70 ezer fölé? Ez érthető kérdés, de rossz irányba tereli a figyelmet. A mostani csendes időszak nem a Bitcoin gyengeségét jelzi — inkább egy olyan átmeneti állapotot, ahol a piaci szerkezet és a makrokörnyezet egyszerre van átalakulóban.
Az igazi kérdés az, hogy ki vesz és ki ad el, és miért. Ha az intézményi szereplők visszatérnek az ETF-vásárláshoz, ha a bányászok kényszereladása mérséklődik, és ha a Fed szeptemberben valóban szünetet tart — akkor a makró és a piaci szerkezet egyszerre javul. Ez a hármas összeállás kellene egy tartós emelkedéshez.
Addig? A piac vár. Ami nem feltétlenül rossz — de aki garantált rallyt vár a jó CPI-adattól, az valószínűleg csalódni fog.
Összefoglalás
A jó makróadat önmagában nem elegendő ahhoz, hogy a Bitcoin áremelkedjen. Az infláció csökkenése és a szeptemberi kamatszünet lehetősége valóban pozitív jelzés — de a piacot most nem egyetlen tényező mozgatja. Az intézményi óvatosság, az ETF-beáramlás lassulása, a bányászok strukturális eladói kényszere és a monetáris politika körüli bizonytalanság egyszerre nehezíti a levegőt.
Mindez nem jelenti azt, hogy a Bitcoin hosszú távon ne tudna erősödni — de a rövid távú áremelkedéshez nem elég egy jó inflációs szám. Kell hozzá a piaci szerkezet javulása, az ETF-kereslet visszatérése, és végül egy valóban meggyőző jegybanki fordulat. Addig a „miért nem emelkedik?” kérdésre az egyszerű válasz: mert a mozgatók nagy része még nem áll össze.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.