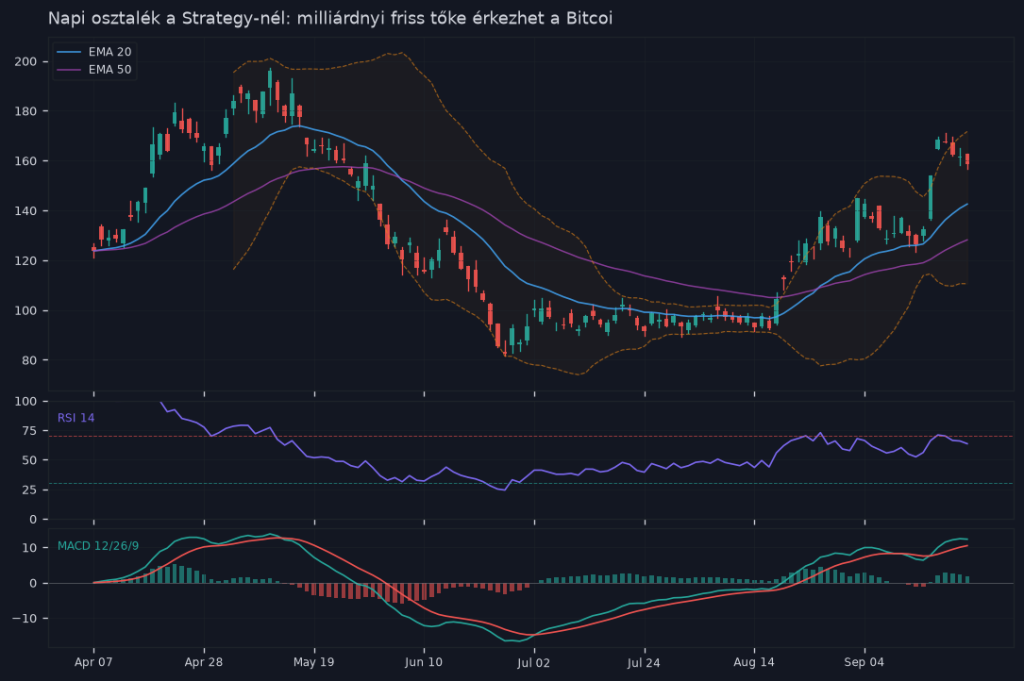
- A Strategy (volt MicroStrategy) napi szinten szeretne osztalékot fizetni a preferált részvénytulajdonosoknak a heti helyett.
- Ez a változtatás vonzóbbá teheti az értékpapírt intézményi befektetők és pénzpiaci alapok számára szabályozási okokból.
- A cég ezzel újabb tőkeforrásokat szeretne mozgósítani Bitcoin-vásárlásokhoz, mivel jelenleg 250 000+ BTC-t tart a mérlegében.
A Strategy (régi nevén MicroStrategy, tőzsdei jelzése: MSTR) szokatlan lépésre szánta el magát: részvényesi szavazást kezdeményezett arról, hogy a preferált részvények után heti helyett napi szinten fizethessenek osztalékot. Első hallásra talán adminisztratív részletnek tűnik, de a háttérben egy olyan finanszírozási mechanizmus húzódik, amelynek közvetlen következményei vannak a Bitcoin-piacra – és közvetve a magyar befektetőkre is.
Mi az a preferált részvény, és miért fontos ez most?
A preferált részvény egy hibrid értékpapír: részben kötvényként viselkedik (rendszeres kifizetés jár utána), részben részvény (a tőke visszafizetése nem garantált). A Strategy két preferált részvénysorozatot bocsátott ki: a STRK és a STRF jelzésűt, amelyek rögzített kamathoz hasonló osztalékot fizetnek.
Eddig ezek az osztalékok heti rendszerességgel kerültek kifizetésre. A javasolt változtatás szerint ez napi kifizetésre módosulna – vagyis a preferált részvényesek minden munkanapon megkapnák a rájuk eső hozamrészt, nem kell egy teljes hetet várniuk.
Hogy ez miért nem csupán technikai kérdés? Mert a napi kifizetési struktúra megnyitja az ajtót bizonyos intézményi befektetők és pénzpiaci alapok előtt, amelyek szabályozási vagy befektetési politikai okokból csak akkor tarthatnak egy értékpapírt, ha az rendszeresen, rövid ciklusban termel bevételt. A napi kifizetési ciklus vonzóbb lehet a vállalati kincstárak és a likviditáskezelő részlegek számára.
Miért csinálja ezt egy Bitcoin-treasury cég?
A Strategy nem szokványos vállalat. Michael Saylor 2020-ban fordult a Bitcoin felé, azóta pedig a cég üzleti modelljét lényegében arra építette, hogy tőkét vonjon be – részvénykibocsátással, kötvényekkel, preferált papírokkal –, majd mindezt Bitcoinba fektesse. 2026 szeptemberében a cég több mint 250 000 Bitcoint tart a mérlegében, ami egyes becslések szerint az összes valaha bányászott Bitcoin közel 1,2 százaléka.
A mechanizmus lényege: minél szélesebb befektetői körből tudnak tőkét bevonni, annál több Bitcoint tudnak vásárolni. A preferált részvények éppen ezt a célt szolgálják – olyan befektetőket szólítanak meg, akik nem akarnak közvetlen Bitcoin-kitettséget, de szívesen tartanak egy szabályozott, osztalékfizető értékpapírt egy olyan cégtől, amelynek eszközbázisa Bitcoin.
Ha a napi osztalékstruktúra több intézményi vevőt vonz be, az több tőkét jelent, ami több Bitcoin-vásárlást finanszíroz. Ez egy önmegerősítő körnek tűnik – legalábbis emelkedő Bitcoin-árfolyam mellett.
Hogyan néz ki ez a finanszírozási lánc a gyakorlatban?
- A Strategy preferált részvényeket bocsát ki intézményi befektetőknek.
- A bevételből Bitcoint vásárol és a mérlegébe teszi.
- Az MSTR törzsrészvény árfolyama részben a Bitcoin-árfolyamot követi, részben prémiummal kereskedik a nettó eszközértékhez képest.
- A prémium lehetővé teszi, hogy újabb részvénykibocsátással is tőkét gyűjtsenek – és a kör újraindul.
A preferált részvényesek ebből a körből a legbiztonságosabb pozíciót foglalják el: csőd esetén a törzsrészvényesekkel szemben előrébb állnak a kielégítési sorban. Ugyanakkor az osztalékuk rögzített – ha a Bitcoin ötszörösére megy, ők nem profitálnak arányosan.
Mi a kockázat? Nézzük őszintén
A konstrukció szépen működik addig, amíg a Bitcoin ára emelkedik, vagy legalábbis stabilan magas szinten marad. Több forgatókönyv is veszélyes lehet azonban:
- Bitcoin-árfolyamcsökkenés: Ha a BTC ára jelentősen esik, a Strategy nettó eszközértéke zuhan, a törzsrészvény prémiumja elpárolog, és az újabb tőkebevonás drágábbá vagy egyenesen lehetetlenné válik. A preferált osztalékokat ekkor is fizetni kell – ha nincs rá fedezet, ez csődhöz vezethet.
- Refinanszírozási kockázat: A preferált papírok lejárata és a kamatterhe fix kötelezettség. Ha a piacok befagynak, a cégnek nem lesz honnan friss tőkét szereznie.
- Szabályozói kockázat: Az amerikai értékpapírfelügyelet (SEC) és más hatóságok még mindig aktívan formálják a kriptoeszközökhöz kapcsolódó értékpapírokra vonatkozó szabályokat.
- Koncentrációs kockázat: Ekkora Bitcoin-mennyiség egyetlen cég kezében rendszerkockázatot is hordoz – egy kényszereladás az egész piacot megmozgathatná.
Mit jelent ez egy magyar befektetőnek?
Az MSTR törzsrészvény és a preferált papírok elérhetők magyar brókercégeken keresztül, illetve külföldi platformokon (pl. Interactive Brokers). Néhány dolgot azonban érdemes átgondolni, mielőtt bárki belevág.
Először is: az MSTR nem Bitcoin-ETF. Az árfolyama nem követi pontosan a BTC-t – sokszor jóval volatilisabb, mert a tőkeáttételes Bitcoin-vásárlások felnagyítják a kilengéseket mindkét irányban.
Másodszor: a preferált részvények után kapott osztalék Magyarországon adóköteles jövedelem. Az Szja tv. vonatkozó szabályai szerint a külföldi értékpapírból származó osztalék általánosan 15 százalékos SZJA-val adózik, az esetleges szociális hozzájárulási adó kötelezettsége pedig a jövedelem jellegétől és az adott országgal kötött kettős adóztatási egyezménytől is függhet – mindenképpen érdemes adótanácsadót kérdezni.
Harmadszor: a TBSZ-számla itt is szóba kerülhet. Fontos tudni azonban, hogy közvetlen bitcoin vagy más kriptoeszköz nem helyezhető el TBSZ-en – viszont szabályozott értékpapírok, mint például az MSTR törzsrészvény vagy a preferált részvény, elvileg igen. Az 5. év elteltével elérhető teljes adómentesség vonzó lehet, de a futamidő alatt a befektetés erősen volatilis maradhat.
Összefoglalás
A Strategy napi osztalékra vonatkozó javaslata első ránézésre apró technikai változtatásnak tűnik. Valójában tudatos húzásról van szó: a Strategy szélesebb intézményi befektetői kört akar megnyerni a preferált részvényeinek, hogy még több tőkét vonhasson be – végső soron Bitcoin-vásárlásra.
A modell nem illegális és nem is feltétlenül elhibázott – de mélyen függ a Bitcoin-árfolyam alakulásától. Aki magyar befektetőként ebbe szállna be, annak tudnia kell: nem egy unalmas kötvényt vesz, hanem egy tőkeáttételes Bitcoin-fogadást csomagol részvényszabályozás alá. Ez nem feltétlenül baj – de a kockázatot nyitott szemmel kell vállalni.
Gyakori kérdések
A preferált részvény hibrid értékpapír, amely kötvényre hasonlító rögzített kamatot fizet, de a tőke visszafizetése nem garantált. A Strategy STRK és STRF jelzésű preferált papírokat bocsátott ki ezzel a tulajdonsággal.
A napi osztalékciklus vonzóbbá teszi az értékpapírt intézményi befektetők, pénzpiaci alapok és vállalati kincstárak számára, amelyek szabályozási vagy politikai okokból csak rendszeres, rövid ciklusú bevételt termelő eszközöket tarthatnak.
A Strategy a napi kifizetésből származó többlet tőkét felhasználva további Bitcoint vásárolhat, megerősítve nagy Bitcoin-Treasury stratégiáját, amellyel több mint 250 000 BTC-t halmoztak fel.
Ha több intézményi pénz áramlik a Strategy és hasonló Bitcoin-treasury cégek felé, az a Bitcoin-piaci likviditást és árát is befolyásolhatja, amit magyar befektetők közvetlenül érzékelhetnek.
A STRK és STRF jelzésű preferált részvénysorozatok kerülnének napi kifizetési cikluszban kézbesítésre heti helyett, amennyiben a részvényesi szavazás támogatja az intézkedést.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.