- A tőzsdén jegyzett vállalatok egyre gyakrabban tartanak Bitcoint tartalékként az infláció elleni védelem és hosszú távú érték megtartása céljából.
- A korporatív Bitcoin-finanszírozás három fő módja: készpénzből történő vásárlás, kötvénykibocsátás, illetve saját részvények visszavásárlása helyett Bitcoin-allokáció.
- A mérlegveszteség, volatilitás és szabályozási kockázatok mellett a kisbefektetőknek figyelembe kell venni az adózási és jogi feltételeket Magyarországon.
Korporatív Bitcoin-stratégiák 2026-ban: hogyan finanszíroznak a nagyvállalatok digitális eszközöket?
Meta description: Hogyan vásárolnak és tartanak Bitcoin-t a nagy cégek 2026-ban? MicroStrategy, Tesla és más nagyvállalatok finanszírozási stratégiái – jogi, adózási és kockázati szempontok magyarországi befektetőknek.
Az intézményi Bitcoin-befektetés mára nem különlegesség, hanem egyre inkább a vállalati pénzügyek megszokott fejezete. A MicroStrategy példáján felbuzdulva tucatnyi tőzsdén jegyzett vállalat döntött úgy, hogy a kincstárjegyek helyett – részben vagy egészben – Bitcoint tart tartalékként. De hogyan finanszírozzák mindezt? És mit jelent ez a kisbefektetőknek, különösen Magyarországon?
- Miért tartanak a cégek Bitcoint a mérlegükön?
- A három leggyakoribb finanszírozási módszer
- 1. Átváltható kötvények (convertible notes)
- 2. Részvénykibocsátás a piacon (ATM – At-The-Market)
- 3. Működési cash flow átcsoportosítása
- Mit jelent ez a magyarországi befektetőknek?
- Adózási kérdések
- TBSZ és ETF-ek
- Kockázatok, amelyeket nem szabad figyelmen kívül hagyni
- Kik a legfontosabb szereplők 2026-ban?
- Összefoglalás
Miért tartanak a cégek Bitcoint a mérlegükön?
Az érv elsőre egyszerűnek tűnik: a fiat valuták inflálódnak, a Bitcoin kínálata viszont matematikailag korlátozott. A vállalati döntéshozók egy része – főként az amerikai piacon – erre hivatkozva forgatta át a készpénztartalékot digitális eszközbe. A valóság persze ennél összetettebb: a Bitcoin árfolyama erősen volatilis, és egy rossz negyedévben komoly mérlegveszteséget lehet könyvelni.
Érdemes azt is figyelembe venni, hogy a korporatív Bitcoin-vásárlások egy részét marketinglogika is hajtja. Egy Tesla vagy egy MicroStrategy bejelentése önmagában is médiafigyelmet generál – ami nem feltétlenül rossz dolog, de nem is tisztán pénzügyi döntés.
A három leggyakoribb finanszírozási módszer
1. Átváltható kötvények (convertible notes)
A MicroStrategy ezt a módszert tette ismertté. Az elv: a cég kötvényt bocsát ki – jellemzően nulla vagy nagyon alacsony kamattal –, és a kötvénytulajdonosok bizonyos feltételek esetén részvénnyé válthatják azt. A befolyó tőkéből a vállalat Bitcoint vesz.
A modell kockázata kétirányú. Ha a Bitcoin árfolyama esik, a részvény is esik, és a kötvényesek potenciálisan rossz üzletet csinálnak. Ha viszont emelkedik, a részvényesek hígítással néznek szembe. A MicroStrategy 2020 óta több milliárd dollárnyi ilyen kötvényt bocsátott ki – 2026-ra az általuk tartott Bitcoin-mennyiség már a hat számjegyű tartományban jár, pontos szám folyamatosan változik.
2. Részvénykibocsátás a piacon (ATM – At-The-Market)
Az ATM-program lényege: a vállalat folyamatosan, kis tételekben ad el új részvényeket a tőzsdén, és az így szerzett pénzből Bitcoint vásárol. Ez rugalmasabb, mint egy egyszeri tőkeemelés, de fokozatosan hígítja a meglévő részvényesek tulajdonrészét.
Ez a módszer kisbefektetői szempontból különösen fontos: ha valaki egy ilyen vállalat részvényét tartja, közvetve Bitcoin-kitettséget is kap – de az ehhez kapcsolódó hígítási kockázatot is viseli.
3. Működési cash flow átcsoportosítása
A Tesla 2021-ben 1,5 milliárd dollárnyi Bitcoint vásárolt a vállalat szabad pénzkészletéből. Később ennek egy részét értékesítette – részben likviditási okokra hivatkozva. Ez a legtisztább módszer: nincs adósság, nincs hígítás, de a vállalat saját pénzét teszi fel egy volatilis eszközre.
A Tesla azóta visszafogottabb ezen a téren, de a pozíciót nem számolta fel teljesen. Ez önmagában is jelzi, hogy a vállalati Bitcoin-stratégiák nem statikusak – a piaci körülményekhez igazodnak.
Mit jelent ez a magyarországi befektetőknek?
Magyarországon közvetlenül részvényt vagy ETF-et vásárolni egy ilyen vállalaton keresztül egyre egyszerűbb, de néhány dolgot érdemes tisztázni.
Adózási kérdések
Ha valaki egy tőzsdén kereskedett vállalat – például a Strategy (korábban MicroStrategy) – részvényét veszi meg és adja el, az árfolyamnyereség Magyarországon a kriptoeszközöktől eltérő szabályok szerint adózik: értékpapír-ügyletre vonatkozó SZJA (15%) és szociális hozzájárulási adó vonatkozhat rá, ha a jövedelem meghaladja az adott évben az érvényes szocho-korlátot.
Közvetlen Bitcoin-vásárlásnál viszont a kriptoeszközzel végrehajtott ügyletből származó jövedelem szabályai érvényesek (Szja tv. 67/C. §): az adókulcs 15%, és szociális hozzájárulási adó nem terheli. Tehát ugyanaz a gazdasági tartalom – Bitcoin-kitettség – két teljesen eltérő adóköteget hozhat maga után attól függően, milyen eszközön keresztül valósítják meg.
TBSZ és ETF-ek
Fontos tisztázni: közvetlen kriptoeszköz (pl. bitcoin) TBSZ-en általában nem helyezhető el. A TBSZ-kedvezmény – amelynek teljes adómentessége az 5. év végén érvényesíthető – csak szabályozott értékpapírokra, köztük egyes Bitcoin ETF-ekre vagy ETP-kre vonatkozhat. Ha valaki Bitcoin-kitettséget szeretne TBSZ-en belül tartani, érdemes utánanézni, hogy az adott brókernél melyik konkrét termék erre alkalmas, és pontosan milyen feltételekkel.
Kockázatok, amelyeket nem szabad figyelmen kívül hagyni
- Tőkeáttétel: A kötvényalapú vásárlásoknál a vállalat adósságot vállal. Ha a Bitcoin árfolyama tartósan esik, a cég szorult helyzetbe kerülhet – ez a részvényárfolyamban is megjelenik.
- Hígítás: Az ATM-programok folyamatos részvénykibocsátással járnak, ami csökkenti a meglévő tulajdonosok részesedését.
- Szabályozási bizonytalanság: A vállalati Bitcoin-tartás számviteli és adózási kezelése még 2026-ban is változóban van, különösen az EU-n belül.
- Koncentrációs kockázat: Ha egy vállalat eszközeinek jelentős részét egyetlen, volatilis eszköz teszi ki, a diverzifikáció előnye elvész.
Kik a legfontosabb szereplők 2026-ban?
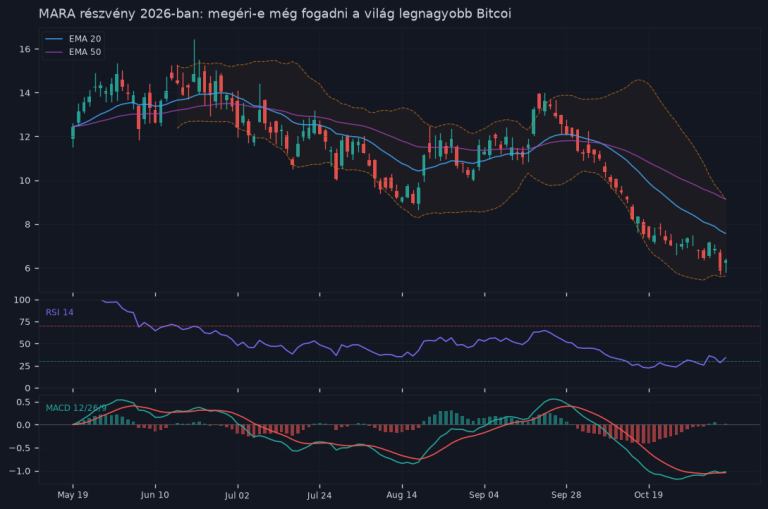
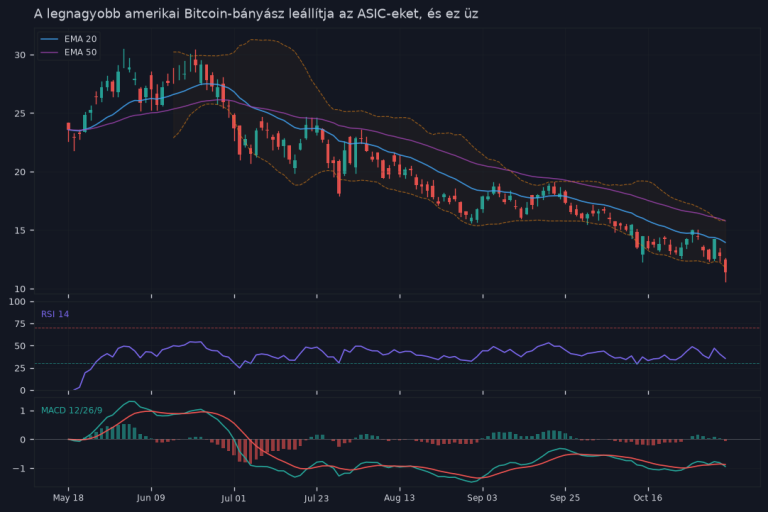
A Strategy (a MicroStrategy új neve) maradt a legnagyobb vállalati Bitcoin-tulajdonos a világon. Mellettük kisebb tőzsdén jegyzett bányászcégek – mint a Marathon Digital vagy a Riot Platforms – szintén jelentős mennyiséget tartanak, részben kényszerből (a kibányászott érmék egy részét nem adják el azonnal), részben tudatosan.
Európában a kép egyelőre visszafogottabb: a szigorúbb szabályozási környezet és a konzervatívabb vállalati kultúra miatt kevesebb európai tőzsdei vállalat vállalt nyílt Bitcoin-pozíciót. Az EU MiCA-rendeletének (Markets in Crypto-Assets) hatályba lépése és fokozatos alkalmazása várhatóan formálja ezt a képet – de inkább az intézményi kriptopiac egészére, mint kimondottan a vállalati mérlegstratégiákra.
Összefoglalás
A korporatív Bitcoin-stratégiák 2026-ra érett, de korántsem kockázatmentes területté váltak. A három fő finanszírozási módszer – átváltható kötvény, ATM-részvénykibocsátás, illetve saját cash flow felhasználása – más-más kockázatprofilt jelent, és a részvényes szempontjából sem mindegy, melyiket alkalmazza a cég.
Magyarországi befektetőként különösen érdemes figyelni az adózási különbségekre: a közvetett Bitcoin-kitettség (részvényen vagy ETF-en keresztül) nem feltétlenül ugyanolyan adóköteget jelent, mint a közvetlen kriptovásárlás. Mielőtt valaki ebbe az irányba lép, érdemes egy adótanácsadóval egyeztetni – a szabályok változnak, és a részletek itt igazán számítanak.
A téma követéséhez megbízható forrás a NAV hivatalos oldala az adózási kérdésekben, illetve a Európai Bankhatóság (EBA) és az MNB közleményei az intézményi kriptoeszköz-szabályozás terén.
Gyakori kérdések
A Bitcoin kínálata matematikailag korlátozott, amit az intézményi befektetők az infláció elleni védelmének és a fiat valuták leértékelődésével szembeni biztosításnak tekintnek. Emellett a bejelentések médiafigyelmet generálnak, ami márkaépítéshez is hozzájárul.
A leggyakoribb módszerek: közvetlen készpénzből való vásárlás, új kötvények kibocsátása révén szerzett tőke, illetve saját részvények visszavásárlása helyett Bitcoin-allokáció a tőkestratégiában.
Az árfolyam volatilitása szignifikáns mérlegveszteséget okozhat, emellett szabályozási bizonytalanság, valamint a kriptopiacra vonatkozó adózási és jogi kockázatok is fennállnak, különösen Magyarországon.
Az intézményi kereslet növekedése hosszú távon támogathatja a Bitcoin árát, de a kisbefektetőknek tudatában kell lenniük az adózási, jogi és volatilitási kockázatoknak, illetve mérlegelniük kell a Bitcoin ETF vagy közvetlen vásárlás közötti választást.
Magyarországon a vállalatok Bitcoin-tartása után adózási kötelezettségek keletkeznek, és a számviteli kezelés is sajátos szabályokra esik. Érdemes szakértővel konzultálni az adott vállalat jogi és adózási helyzetét tekintve.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.