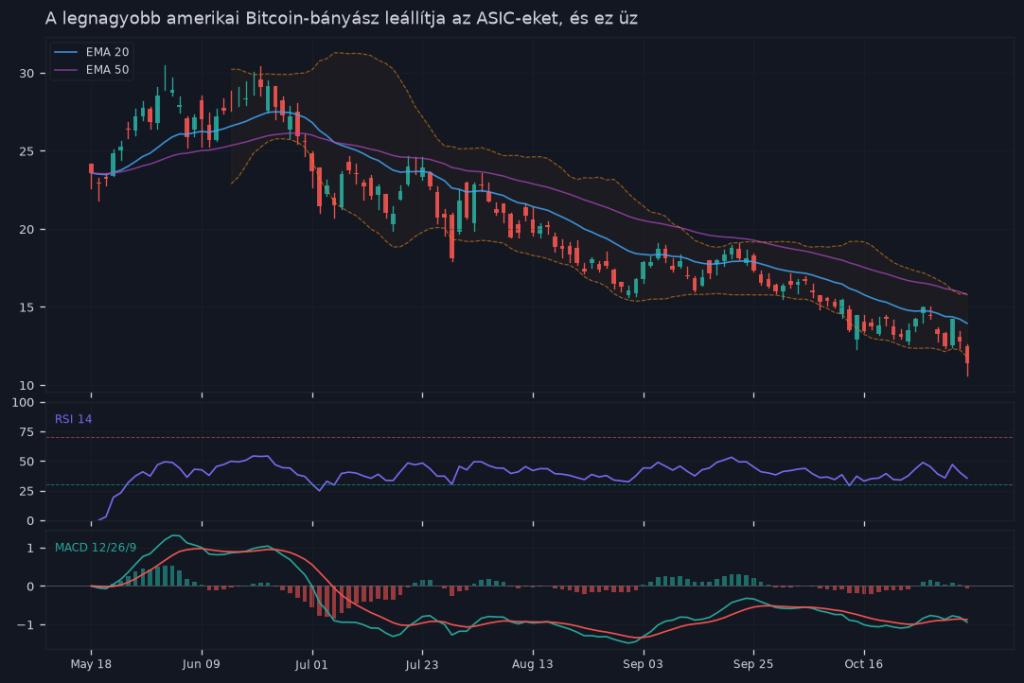
- A Core Scientific 2026 végéig teljes egészében kivonul a Bitcoin-bányászatból, helyette AI-infrastruktúrára és colocation-szolgáltatásokra áll át (215 millió dollár bevétel).
- Az ASIC-bányászat már nem rentábel az USA-ban: 0,06–0,10 dollár/kWh energiaárak, 700+ EH/s globális hashrate, és csak 3,125 BTC/blokk halving után szűk marginokat hagynak.
- Az AI-vállalatok (pl. Coreweave) jóval több pénzt fizetnek ugyanazért az infrastruktúráért, mint amit Bitcoin-bányászat termelne – ez az iparág fordulópontja.
A Core Scientific (CORZ) bejelentette, hogy 2026 végéig kivonul a Bitcoin-bányászatból. Helyette teljes egészében az AI-infrastruktúrára és colocation-szolgáltatásokra összpontosít – a colocation bevételei már elérték a 215 millió dollárt. Ez nem egy kisebb taktikai módosítás. Ez egy iparági fordulópont.
Mi történt pontosan a Core Scientificnél?
A cég éveken át az egyik legnagyobb tőzsdén jegyzett Bitcoin-bányász volt az Egyesült Államokban. Hatalmas ASIC-farmokat üzemeltetett, és a bányászati kapacitása alapján sokan a szektor zászlóshajójaként tekintettek rá. Most viszont saját maga húzza ki az aljzatból az ASIC-eket.
A döntés mögött egyszerű számítás áll: az AI-vállalatok (köztük például a Coreweave, amellyel a CORZ szerződést kötött) jóval többet fizetnek a fizikai infrastruktúráért, mint amennyit a Bitcoin-bányászat hoz ugyanazon a területen. A befektetők pedig nem véletlenül fogadták pozitívan a hírt – a részvény az elmúlt hónapokban megelőzte a legtöbb bányász-riválist.
Miért nem éri meg ma ASIC-et üzemeltetni?
A bányászati nehézség (difficulty) az elmúlt két évben folyamatosan rekordot döntött. Ez azt jelenti, hogy ugyanannyi energiával egyre kevesebb Bitcoint lehet kitermelni. Közben az energiaárak – különösen az USA egyes régióiban – nem mentek vissza a 2020-2021-es szintre.
A helyzet brutálisan egyszerű:
- Energia: az ipari áramköltség sok helyen 0,06–0,10 dollár/kWh felett van, ami már szűk margint hagy a legtöbb ASIC-generációnak
- Hardver: a legújabb Antminer S21-es szériák ára magas, az amortizációs ciklus rövidebb lett
- Nehézség: a hashrate globálisan 700+ EH/s felett stabilizálódott, ami régebbi gépeket praktikusan veszteségessé tesz
- Blokk-jutalom: a 2024-es halving után 3,125 BTC/blokk – ez ma is érvényes, és csak csökkeni fog
Aki ma nem rendelkezik dirt-cheap energiával és a legfrissebb generációs ASIC-ekkel, az valójában pénzt éget – nem Bitcoint termel.
Az AI-infrastruktúra miért jobb üzlet most?
Az AI-boom nem lassul. Az Nvidia GPU-k, a nagy nyelvi modellek betanítása és a következtetési infrastruktúra iránti kereslet olyan mértékű, hogy a megfelelően bekötött adatközpontok prémiumáron tudják kiadni a rack-kapacitásukat. Egy AI-cég fizikai infrastruktúráért fizetett bérleti díja előre kiszámítható, hosszú távú szerződéses bevétel – nem függ a BTC árfolyamától, nem függ a nehézségtől.
A Core Scientific pontosan ezt ismerte fel. A meglévő infrastruktúrájuk – áramellátás, hűtés, biztonság, fizikai terület – tökéletesen alkalmas GPU-klaszterek befogadására. Az átállás nem nulla összegű játék: a cég nem dobja ki az épületeit, csak más chipeket rak beléjük.
Szektor-eltolódás: a kripto már az AI-val versenyez a tőkéért
Ez az igazi szög, amit sokan elmulasztanak. Korábban a Bitcoin-bányászat és az AI-infrastruktúra két teljesen különálló iparág volt. Ma ugyanazért a fizikai erőforrásért – olcsó áram, hideg éghajlat, nagysávszélességű internet, ipari ingatlan – versenyeznek egymással.
És ebben a versenyben az AI egyszerűen többet tud fizetni. Az Nvidia egy H100-as GPU-t üzemeltető adatközpont magasabb bevételt generál egységnyi áramra vetítve, mint egy azonos fogyasztású ASIC-farm – legalábbis a jelenlegi piaci körülmények között.
Ez nem azt jelenti, hogy a Bitcoin-bányászat eltűnik. De azt igen, hogy egyre inkább a speciálisan erre optimalizált, extrém olcsó energiával rendelkező szereplők játéka lesz – izlandi geotermális erőművek, texasi flare gas projektek, vagy épp az olyan nagy integrált holding-struktúrák, amelyek a teljes vertikumot belülről tudják optimalizálni.
Mit jelent ez az MSTR-narratíva szempontjából?
A MicroStrategy-féle megközelítés lényege: a Bitcoin fundamentumai erősek, a hosszú távú értéktárolás tézise megáll. Ez lehet igaz. De a Core Scientific esete egy teljesen más kérdést feszeget: a Bitcoin-bányászat részvénye nem egyenlő Bitcoin-kitettséggel.
Aki CORZ-részvényt vett azzal a gondolattal, hogy közvetve Bitcoinba fektet, most egy AI-infrastruktúra-céget tart a kezében. Ez nem feltétlenül rossz döntés – de más kockázati profil, más ciklikusság, más versenytársak.
A bányász-részvények általában amúgy is „levered Bitcoin bet”-ként viselkednek: ha a BTC emelkedik, a bányászok jobban teljesítenek, ha esik, rosszabbul. Ez a korreláció most meggyengülőben van – legalábbis azoknak a cégeknek az esetében, amelyek az AI felé nyitnak.
Mit tanulhat ebből az átlagos Bitcoin-befektető?
Néhány gondolat, amelyet érdemes végigrágni:
- A bányász-részvény nem Bitcoin. Ha BTC-kitettséget szeretnél, vegyél BTC-t (vagy ETF-en keresztül, ahol elérhető). A bányász-részvény egy operatív cég részvénye, amelynek saját kockázatai vannak.
- A halving nem garantál áremelkedést a bányászoknál. A bevétel felezte, a költségek nem. Ez strukturális probléma a kisebb hatékonyságú szereplőknek.
- Az infrastruktúra értéke átárazódik. A Core Scientific esete mutatja: a fizikai infrastruktúra rugalmasabb, mint gondolnád – csak a chip változik. Ez a jövőben más bányászoknál is felmerülhet opcióként.
- A „Bitcoin fundamentumai erősek” narratíva és a „bányász-részvény veszít értékéből” narratíva egyszerre lehet igaz. Ezek nem zárják ki egymást.
Az átlagos magánbefektető számára a legfontosabb tanulság talán az, hogy a kriptószektor belső szerkezete gyorsan változik – és ami tegnap még egyértelmű befektetési tézisnek tűnt, az ma már egy teljesen más üzleti modellt takarhat.
Összefoglalás
A Core Scientific kivonulása a Bitcoin-bányászatból nem egy cég kudarcának a jele – éppen ellenkezőleg. Egy racionális döntés arról, hogy a meglévő infrastruktúrát jövedelmezőbben lehet hasznosítani AI-colocation-ként, mint ASIC-farmon. A bányászati szektor nehézségei – magas energiaköltség, növekvő hashrate, csökkentett blokk-jutalom – valódiak, és nem oldódnak meg a Bitcoin árfolyamának emelkedésével automatikusan.
Aki bányász-részvényekben gondolkodik, annak pontosan tudnia kell, milyen üzleti modellt vesz meg – mert az az üzleti modell most, 2026-ban, gyorsabban változik, mint az előző ciklusokban bármikor. A szkepticizmus ebben az esetben nem pesszimizmus: ez egyszerűen a házi feladat elvégzése.
Gyakori kérdések
Az AI-cégek (például Coreweave) jelentősen többet fizetnek a fizikai infrastruktúrához, mint amennyit Bitcoin-bányászat generálna ugyanazon a helyen. A colocation bevételek már elérték a 215 millió dollárt, ami jóval vonzóbb az ASIC-farmoknál.
Az ipari áramköltség 0,06–0,10 dollár/kWh, a globális hashrate meghaladja a 700 EH/s-t, az új ASIC-gépek drágák és rövid amortizációs ciklusúak, valamint a blokk-jutalom csak csökkeni fog. Ezek a tényezők szűk vagy negatív margókat eredményeznek.
Ez egy iparági fordulópont: a bányászati kapacitás infrastruktúrája átirányul az AI-felé. Az energie-igényes bányászat már nem versenyképes a hagyományos helyek mellett, a legmodernebb ASIC-ek sem garantálnak nyereséget.
Csak alacsony energiaköltséggel rendelkező régiókban és a leghatékonyabb, legújabb gépekkel lehet pozitív termelésre számítani. Az USA legtöbb helyén már nem megtérülő vállalkozás az ASIC-üzemeltetés.
Az energiaárak nem tértek vissza a 2020–2021-es szintjére, és az AI-vállalatok szintén hatalmas mennyiségű elektromosságot igényelnek, ami a kereslet és az árak felhajtásához vezet.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.