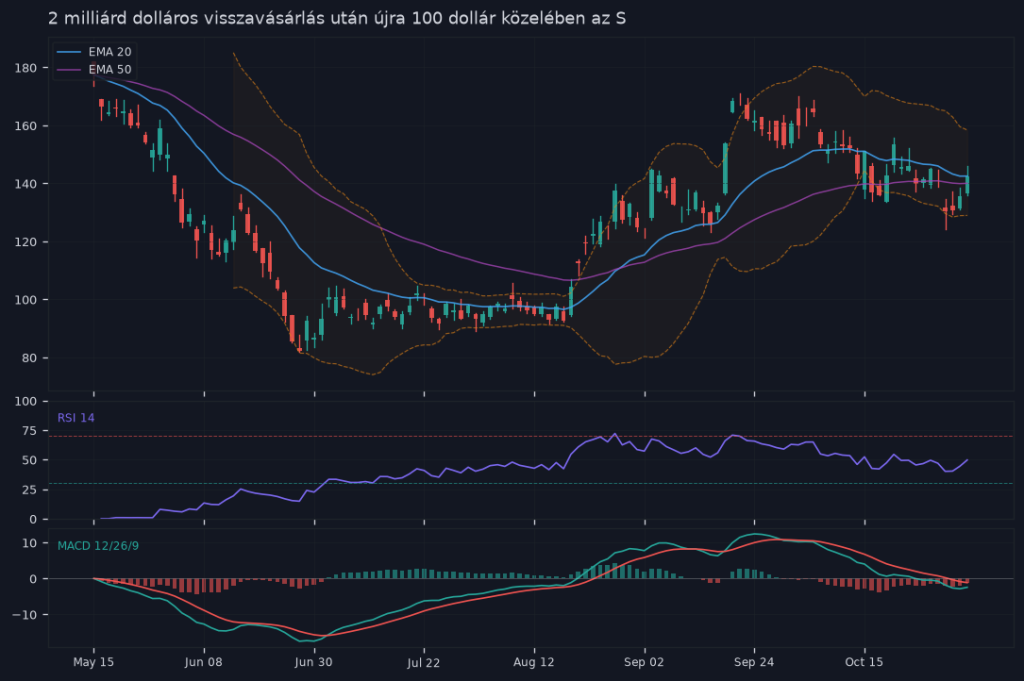
- Az STRC (Strategy Holdings preferált részvénye) 100 dolláros névértékhez tért vissza 2 milliárd dolláros buyback után, jelezve az intézményi bizalmat a vállalat Bitcoin-stratégiájában.
- A visszavásárlás nem jótékonyság, hanem pénzügyi mérnöki munka: ha az STRC névérték alatt forog, a vásárlás csökkenti a fennmaradó kötelezettségek relatív súlyát.
- Az at-the-market (ATM) részvénykibocsátás lehetővé teszi, hogy Strategy folyamatosan finančírozza Bitcoin-vásárlásait a tőkepiacokról, miközben saját papírjaira fekteti vissza az előnyöket.
A Strategy Holdings – a korábbi MicroStrategy – nem szokványos vállalat. Michael Saylor évek óta egyetlen tételt játszik: Bitcoint vásárolni, minél többet, minél több forrásból. Az STRC preferált részvény most először ért 100 dolláros névérték közelébe május óta, miután a cég több mint 2 milliárd dollárt költött visszavásárlásra. Ez nem piac mozgatta esemény – ez tudatos tőkestruktúra-menedzsment.
[mstr-chart]- Mi az STRC, és miért fontos a 100 dolláros szint?
- A visszavásárlás logikája: nem jótékonyság
- Honnan jött a 2 milliárd?
- Mi tartja össze ezt az egészet – és mi törheti szét
- Hogyan néz ki ez részvényértékelési szemmel?
- Mi az STRC szerepe egy portfólióban?
- A makrokép: miért éppen most erős az STRC?
- Összefoglalás: mit jelent ez a befektetőnek?
Mi az STRC, és miért fontos a 100 dolláros szint?
Az STRC a Strategy Holdings által kibocsátott 8%-os fix kamatozású, perpetual preferred stock, amelynek névértéke 100 dollár. Ez nem részvény a hagyományos értelemben: a tulajdonos előre rögzített osztalékra jogosult, és felszámolás esetén megelőzi a törzsrészvényeseket – de az upside-ból sem részesül arányosan.
A 100 dolláros „par value” szimbolikusan is fontos. Ha az STRC a névérték alatt kereskedik, azt a piac bizalmatlansága jelzi a kibocsátóval szemben. Hogy most visszakapaszkodott erre a szintre – 2 milliárd dolláros visszavásárlást követően – arról mond valamit, hogyan kommunikál a cég a tőkepiacokkal.
A visszavásárlás logikája: nem jótékonyság
A 2 milliárd dolláros buyback program nem véletlen időzítésű. Amikor egy cég saját kibocsátású értékpapírját visszavásárolja névérték alatt, az könyv szerinti nyereséget termel, és erősíti a maradék papírok pozícióját. Strategy esetében ez különösen fontos, mert a vállalat mérlegét nem hagyományos eszközök, hanem Bitcoin dominálják.
Leegyszerűsítve: ha az STRC 85-90 dolláron forog, és Saylor-ék visszaveszik 100-as névértéken, az a fennmaradó kötelezettségek relatív súlyát csökkenti. Ez pénzügyi mérnöki munka – nem egyszerű „részvénybarát gesztus”.
Honnan jött a 2 milliárd?
A Strategy elsősorban at-the-market (ATM) részvénykibocsátással finanszírozza Bitcoin-vásárlásait és tőkepiaci műveleteit. Ez azt jelenti, hogy a cég folyamatosan kis tételekben ad el törzsrészvényt a piacon, jellemzően emelkedő árfolyam esetén. A bevételből Bitcoin-t vesznek, illetve most – részben – preferred részvényt vásároltak vissza.
Ez a kör önmagában elmagyarázza a Strategy üzleti modelljét: a tőkepiacot használják Bitcoin-szerzési eszközként. A törzsrészvényes hígul, de ha a Bitcoin ára emelkedik, az egy részvényre jutó BTC-érték is nőhet – ezt hívják a cég „BTC yield” metrikájának.
Mi tartja össze ezt az egészet – és mi törheti szét
A Strategy modell stabilitása néhány feltételen alapul. Mindegyiket érdemes komolyan venni.
- Bitcoin ára emelkedik, vagy stabil marad. Ha a BTC mélyen visszaesik és ott ragad, a mérleg meggyengül, a refinanszírozási képesség romlik, a preferred papírok kifizethetősége kérdésessé válik.
- A tőkepiac befogadja az ATM-kibocsátásokat. Ha a törzsrészvény (MSTR) árfolyama összeomlik, az egész finanszírozási lánc megakad – nincs mit eladni jó áron.
- A kamatszint nem szalad el. A fix 8%-os STRC hozam vonzónak tűnik bizonyos kamatkörnyezetben, de ha az állampapírhozamok tartósan magasak maradnak, a preferred részvény versenyképessége romlik, az árfolyama esik.
- Szabályozói kockázat. Egy szigorúbb kriptoeszköz-szabályozás – akár az USA-ban, akár globálisan – átárazhatja az egész narratívát.
Ezek nem elképzelhetetlen forgatókönyvek. Ezek a valós kockázatok, amelyeket minden befektetőnek be kell áraznia.
Hogyan néz ki ez részvényértékelési szemmel?
A Strategy törzsrészvénye (MSTR) hagyományos értékelési mutatókkal szinte értékelhetetlen. Nincs érdemi operatív bevétel – a szoftverüzletág mára másodlagos. Az ár lényegében a Bitcoin-kitettség prémiumát tükrözi.
Az elemzők egy része „mNAV” (modified Net Asset Value) alapon közelít: a cég tulajdonában lévő BTC piaci értékéből levonja az adósságot, és megnézi, mennyit fizet érte a részvényes. Ha az MSTR 1,5-2x mNAV-on forog, az azt jelenti, hogy a befektető prémiumot fizet a közvetlen BTC-tulajdonhoz képest – cserébe tőkeáttételért és Saylor menedzsmentjéért.
Ez a prémium historikusan ingadozik. Bikafutam idején duzzad, korrekciókban összeomlik. 2022-ben az MSTR jóval a Bitcoin esésénél nagyobbat esett, pontosan a tőkeáttétel miatt.
Mi az STRC szerepe egy portfólióban?
Aki nem akar ilyen volatilitást, de Bitcoin-közeli kitettséget keres, annak az STRC egy közbülső megoldást kínálhat – papíron. Rögzített osztalék, névérték-védelem, kisebb árkilengés. De ne legyen illúzió: ha a Strategy mérleghelyzete megromlik, az STRC sem immunis. A preferred elsőbbségi státusza csődeljárásban számít – nem piaci turbulenciában.
A makrokép: miért éppen most erős az STRC?
2026 őszén a Bitcoin árfolyama historikus csúcsok közelében jár, az intézményi kereslet érdemi, és az ETF-beáramlások sem torpantak meg. Ez kedvező talaj a Strategy narratívájának. Emellett a Fed kamatcsökkentési ciklus – ha lassan is – formálódik, ami javítja a fix hozamú instrumentumok relatív vonzerejét.
A buyback program tehát jó pillanatban jött: a piac fogékony volt a jelzésre, az STRC visszakapaszkodott 100 dollár közelébe. Ez jó kommunikáció a tőkepiac felé – de önmagában nem változtatja meg a fundamentális kockázati profilt.
Összefoglalás: mit jelent ez a befektetőnek?
A Strategy Holdings STRC-je visszaért a névértékre – ez pozitív jel, de kontextus nélkül keveset mond. A 2 milliárd dolláros visszavásárlás tudatos tőkepiaci lépés, nem gyengeség vagy pánik. A cég modellje működik – amíg a Bitcoin emelkedő és a tőkepiac nyitott az ATM-kibocsátásokra.
- Az MSTR törzsrészvény magas volatilitású, tőkeáttételes Bitcoin-proxy – nem való mindenkinek.
- Az STRC preferred kevésbé ingadozó, de nem kockázatmentes; a 8%-os osztalék csak akkor fenntartható, ha a Strategy finanszírozási képessége megmarad.
- A vállalati stratégia logikus és következetes – de alapvetően egyetlen eszközosztályra fogad. Ez koncentrált kockázat, nem diverzifikáció.
- Makroszinten: ha a Bitcoin ára 30-40%-ot korrigál és ott ragad, a Strategy egész tőkestruktúrája nyomás alá kerül – preferálttal együtt.
Saylor játéka merész. Egyelőre működik. De a „mi jöhet ezután” kérdésre becsületes válasz csak egy van: attól függ, mit csinál a Bitcoin. És azt senki nem tudja biztosan.
Gyakori kérdések
Az STRC a Strategy Holdings által kibocsátott 8%-os fix kamatozású, perpetual preferred stock, amelynek névértéke 100 dollár. A 100 dolláros szint szimbolikus: ha alatta kereskedik, azt a piac bizalmatlansága mutatja, ezért a visszakapaszkodás erős jelet küld az intézményi befektetőknek.
Az at-the-market (ATM) részvénykibocsátáson keresztül, amely lehetővé teszi, hogy a cég folyamatosan kis tételben bocsásson ki új részvényeket a piaci árfolyamon, majd ezen bevételeket Bitcoin-vásárlásokra és tőkepiaci műveletekre fordítsa.
A névérték alatti visszavásárlás könyv szerinti nyereséget termel, és csökkenti a fennmaradó papírok relatív terheit. Strategy esetében ez erősíti a maradék kötelezettségek pozícióját és javítja a tőkealkalmazottság hatékonyságát.
Ez azt jelenti, hogy a papírnak nincs lejárati dátuma, és a tulajdonos előre rögzített 8%-os osztalékra jogosult. Azonban felszámolás esetén a törzsrészvényeseket előzi meg, az árfolyam-nyereségből azonban nem részesül arányosan.
A 2 milliárd dolláros program azt közli az intézményi befektetőknek, hogy a vállalat magabiztos Bitcoin-stratégiájában és saját mérlegek értékében. Ez nem egyszerű részvénybarát gesztus, hanem tudatos tőkestruktúra-menedzsment, amely erősíti a piaci percepciót.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.