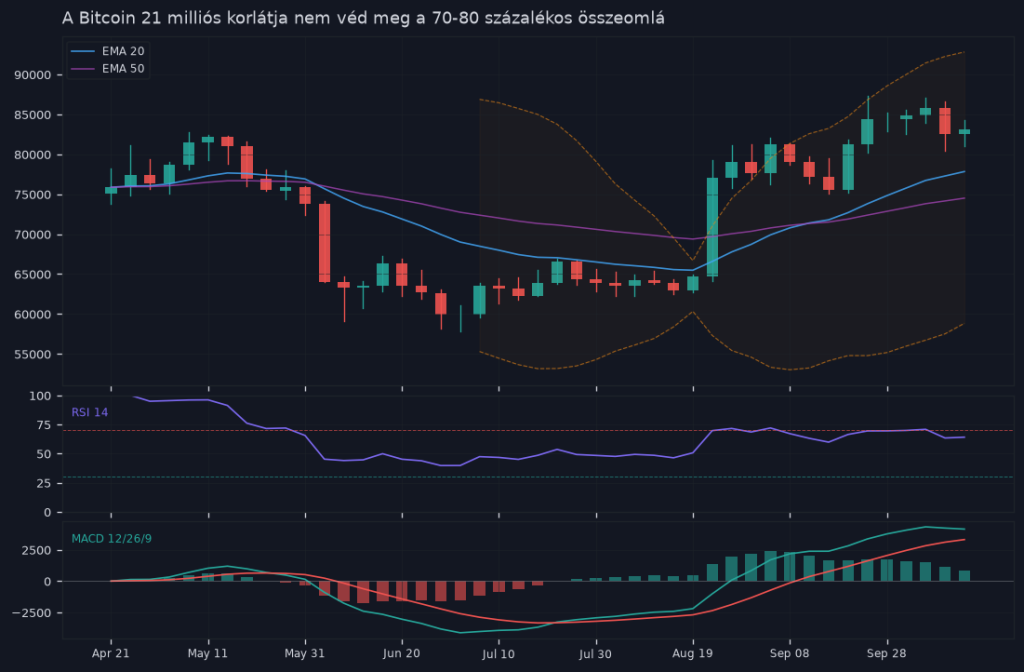
A Bitcoin 21 milliós érmekorlátja az egyik leggyakrabban emlegetett érv a kriptovaluta melletti befektetési vitákban. A szűkös kínálat, a négyévente felező halvingok, a „digitális arany” narratíva — mind ismerős érvek. Csakhogy 2026-ban is érdemes szembesülni egy kényelmetlen ténnyel: a technikai scarcity önmagában nem akadályozza meg a 70-80 százalékos árösszeomlásokat.
Mit jelent valójában a 21 milliós korlát?
A Bitcoin protokolljába kódolt szabály szerint soha nem létezhet 21 milliónál több BTC. Ebből már több mint 19,7 millió forgalomban van, a maradékot a bányászok lassan termelik ki — a rendszer úgy van megtervezve, hogy az utolsó bitcoin valamikor 2140 körül kerüljön forgalomba.
A kínálat tehát valóban korlátozott és előre kiszámítható. Ez önmagában figyelemre méltó tulajdonság — különösen akkor, ha az ember a jegybanki pénznyomtatásra gondol. De a kínálat korlátozottsága nem egyenlő azzal, hogy az ár is stabil marad. Ezt a különbséget sokan elmossák.
A halvingok logikája — és ami kimarad a magyarázatokból
A halving mechanizmusa egyszerű: minden 210 000 blokk után (nagyjából négy évente) a bányászok jutalma felére csökken. 2024 áprilisában a blokkonkénti jutalom 6,25 BTC-ről 3,125 BTC-re esett vissza. A következő felezésre 2028-ban számítanak az elemzők.
Az érvelés logikusnak tűnik: ha a kínálat csökken, miközben a kereslet stabil vagy növekszik, az árnak emelkednie kell. A korábbi halvingok valóban követtek ezt a mintát — de fontos megjegyezni, hogy a korreláció nem jelent okozati összefüggést, és a jövőbeli halvingok nem garantáltan hozzák ugyanazt az eredményt.
Ami ennél is fontosabb: a halvingok körüli eufória rendszeresen átcsap korrekciókba. A korábbi ciklusokban a csúcs utáni visszaesés mértéke rendre 70-80 százalék körül alakult.
Történelmi zuhanások — konkrét számokkal
Érdemes felidézni, hogy a Bitcoin árfolyama milyen mértékű visszaeséseket produkált korábban:
- 2017–2018: A közel 20 000 dolláros csúcsról az árfolyam 2018 végére 3 200 dollár közelébe zuhant — ez több mint 80 százalékos esés.
- 2021–2022: A 69 000 dolláros all-time high után 2022 novemberére 16 000 dollár alá süllyedt az árfolyam — nagyjából 77 százalékos visszaesés.
- Közbülső korrekciók: Még bikapiaci időszakokban is előfordultak 30-50 százalékos ideiglenes esések.
Ezek nem kivételek voltak — ezek a Bitcoin normális viselkedési mintái. A 21 milliós korlát egyik esetben sem nyújtott védelmet.
A kínálat csak az egyenlet fele
Az ár nem csak a kínálattól függ — legalább annyira számít a kereslet, a piaci hangulat, a tőkeáramlás iránya és a makrogazdasági környezet. Ezek a tényezők pedig nem kiszámíthatók és nem kódolhatók bele egyetlen protokollba sem.
2022-ben a Fed kamatemelési ciklusa, a Terra/LUNA összeomlása és az FTX-botrány egymás után nyomták le a kriptopiacot — attól függetlenül, hogy a Bitcoin kínálata pontosan ugyanolyan korlátozott volt, mint az előző évben. A scarcity narratíva nem védte meg a befektetőket.
Október 2026-ban is láthatunk hasonló mintákat a piacok szélesebb részén: az SNX, a Harmony ONE és az XRP is hónapok óta tartó lejtmenetben van, miközben a fundamentumok nem változtak lényegesen. A hangulat és a likviditás sokszor erősebbnek bizonyul az alapoknál.
Miért gondolják sokan mégis, hogy a scarcity megvédi őket?
Részben a narratíva ereje miatt. A „digitális arany” és a „végső korlátozott pénz” történetek jól eladhatók — és egy bika ciklus idején visszaigazolódni látszanak. Aki 2020 végén vett bitcoint és 2021 novemberéig tartotta, valóban sokat nyert. De aki 2021 novemberében vásárolt, és 2022-ben eladott, az akár vagyona háromnegyedét elveszíthette.
Az ember hajlamos az emlékezetes nyereségekre koncentrálni és elfelejteni a mélypontokat. A kriptopiac ezt a torzítást különösen kegyetlenül kihasználja.
Mit jelent ez a magyar befektetők számára?
Magyarországon a kriptobefektetések adózása 2022. január 1-je óta rendezettebb keretek között működik: a kriptoeszközökkel végrehajtott ügyletekből származó jövedelem 15 százalékos SZJA-t von maga után, szociális hozzájárulási adó nélkül — az Szja tv. 67/C. §-a alapján. Ez némileg kiszámíthatóbbá tette a helyzetet, de az árfolyamkockázatot természetesen semmilyen adójogi szabály nem csökkenti.
Ráadásul a Bitcoin közvetlen tartása TBSZ-en általában nem lehetséges — ez a kedvezmény jellemzően csak a szabályozott értékpapírokra, például ETF-ekre vagy ETP-kre vonatkozik. Aki tehát adóelőnyre is számít, annak körültekintően kell terveznie a befektetési struktúrát.
Összefoglalás
A Bitcoin 21 milliós kínálati korlátja valódi és releváns tulajdonság. De önmagában nem garancia semmire — sem az ár stabilitására, sem a hosszú távú értékmegőrzésre, sem arra, hogy a következő halving után feltétlenül bikapiac jön.
A történelmi adatok egyértelműek: a technikai scarcity és a 70-80 százalékos árösszeomlások egyszerre léteznek. Aki befektet, annak ezzel a ténnyel kell kalkulálnia — nem azzal a reménnyel, hogy a protokoll majd megvédi a portfólióját a piaci pániktól, a makrogazdasági sokkaktól vagy a befektetői hangulat hirtelen változásától.
A kockázatkezelés nem opció, hanem alapkövetelmény. Csak akkora összeget érdemes kriptóba fektetni, amelynek elvesztése nem okoz egzisztenciális problémát — ez 2026-ban ugyanolyan igaz, mint bármikor korábban volt.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.