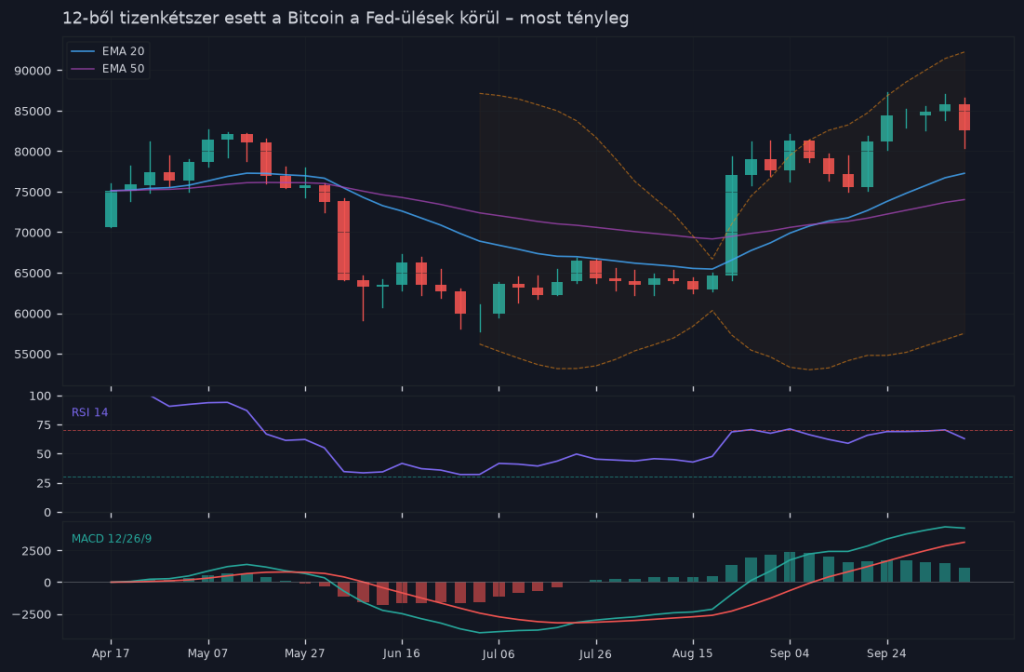
Tizennégy FOMC-ülésből tizenkétszer esett a Bitcoin árfolyama – legalábbis az ülések körüli 24-48 órás időablakban. Ez nem városi legenda, hanem visszamért adat. A kérdés az, hogy miért alakult ki ez a minta, és valóban más-e a helyzet 2026-ban.
- Az ismétlődő minta: mi történik FOMC-napokon?
- A fundamentális ok: nem a kamatdöntés maga, hanem a bizonytalanság ára
- A „sell the news” dinamika
- 2026: miért lehet most valóban más a helyzet?
- 1. Az ETF-likviditás megváltoztatta a piac méretét
- 2. Az intézményi szereplők másképp fedezik a kockázatot
- 3. A makrokontext más
- Amit a minta nem garantál
- A makro-tanulság: a Bitcoin-viselkedés az intézményi szerkezetről szól
- Összefoglalás
Az ismétlődő minta: mi történik FOMC-napokon?
A Federal Reserve kamatdöntő ülésein egy dolog szinte biztosan bekövetkezik: a piac volatilis lesz. Ez minden eszközosztályra igaz, de a Bitcoin reagálása különösen éles szokott lenni. A historikus adatok szerint az elmúlt időszakban a BTC-árfolyam az ülések előtt 12-36 órával jellemzően már elkezdett gyengülni, majd a döntés kihirdetése után rövid felugrásal, de aztán újabb mélyüléssel reagált.
Az arány – 12 esés 14 alkalomból – statisztikailag nem véletlen. Valami strukturális oka van ennek a viselkedésnek.
A fundamentális ok: nem a kamatdöntés maga, hanem a bizonytalanság ára
Sokan azt gondolják, hogy a Bitcoin azért esik FOMC-napokon, mert a magasabb kamat csökkenti a kockázatos eszközök vonzerejét. Ez részben igaz, de a történet ennél árnyaltabb.
A valódi mechanizmus a likvidációs kaszkád. A derivatív piacokon – különösen a tőkeáttételes long pozíciókban – a kereskedők jellemzően az ülés előtt is nyitva tartják pozícióikat. Amikor Powell megszólal, a volatilitás hirtelen megnő. Néhány stop-loss aktiválódik, ezek kényszerlikvidálásokat indítanak, a likvidálások árnyomást generálnak, az árnyomás újabb stop-loss-okat aktivál – és így tovább.
Miért éppen FOMC-napokon robban ez ki? Mert ezek a leginkább várt makroeseménye a naptárnak. Mindenki erre fókuszál, a tőkeáttétel előtte felépül, a pozicionáltság feszült lesz. Egy váratlan félmondat Powelltől elég a dominósorhoz.
A „sell the news” dinamika
A másik tényező a klasszikus „vedd a pletykát, add el a hírt” logika. Az intézmények és az algoritmusok az ülés előtt már áraznak be várt forgatókönyveket. Ha a döntés megfelel a konszenzusnak – akár kamatvágás, akár szünet –, nincs pozitív meglepetés. A pozíciók lezárása indul, és az árfolyam esik, még akkor is, ha a döntés „jó hír” volt.
Ez magyarázza azt a jelenséget is, hogy sokszor pont akkor esik a Bitcoin, amikor a Fed lazít – ami elvileg „emelkedő” kellene hogy legyen.
2026: miért lehet most valóban más a helyzet?
Ez az a pont, ahol az „eddig így volt” és a „de most más” narratíva ütközik. Fontos leszögezni: ez nem előrejelzés. De a piaci szerkezet 2026-ra tényleg megváltozott néhány szempontból.
1. Az ETF-likviditás megváltoztatta a piac méretét
A spot Bitcoin ETF-ek megjelenése óta – amelyek az USA-ban 2024 januárjától elérhetők – a BTC-piac likviditási profilja átstruktúrálódott. A 2026-os állapot szerint az ETF-eken keresztül kezelt vagyon már százmilliárd dolláros nagyságrendű. Ez azt jelenti, hogy az ugyanolyan méretű likvidációs kaszkád kisebb relatív áresést okoz, mint korábban, mert mélyebb az orderbook.
Egyszerűbben: nehezebb „kimozdítani” az árfolyamot, ha sokkal több tőke ül a piacon.
2. Az intézményi szereplők másképp fedezik a kockázatot
A korábbi ciklusokban az intézmények többsége vagy nem volt jelen a BTC-piacon, vagy ha igen, egyirányú long expozíciót tartott. 2026-ra ez megváltozott. A nagyobb alapkezelők és hedge fundok opciókat, határidős ügyleteket és cross-asset stratégiákat alkalmaznak a portfólió fedezésére.
Ez azt jelenti, hogy egy FOMC-esemény előtt nem feltétlenül zárják le a Bitcoin-pozíciójukat – hanem opciós fedezetet nyitnak mellé. A kényszerlikvidáció valószínűsége ezért kisebb, mint volt 2022-2023-ban.
3. A makrokontext más
A 2022-es kamatemeléses ciklus idején a Bitcoin és a Fed politikája szinte tökéletesen inverz korrelációban mozgott. 2026-ban a kamatpályával kapcsolatos bizonytalanság más természetű: nem az emelések mértéke, hanem a vágások üteme és mélysége a kérdés. Ez kevésbé binárisan stresszes helyzet a tőkeáttételes piacon.
Amit a minta nem garantál
Érdemes tisztán látni: az a tény, hogy a struktúra megváltozott, nem jelenti azt, hogy a FOMC-esés-minta automatikusan eltűnt. Az intézményi jelenlét csökkenti a kaszkádkockázatot, de nem szünteti meg. Ha Powell a vártnál hawkishabb hangot üt meg, a tőkeáttételes pozíciók ma is likvidálódnak.
Ráadásul a minta részben önbeteljesítő: ha elég sok kereskedő tudja, hogy „FOMC előtt szokás esni”, akkor FOMC előtt shortolnak, ami maga is generálja az esést. Ez a dinamika nem szűnik meg csak azért, mert az ETF-ek nagyobbak lettek.
A makro-tanulság: a Bitcoin-viselkedés az intézményi szerkezetről szól
A legfontosabb felismerés talán nem a FOMC-dátum körüli kereskedés, hanem az, amit ez a minta a Bitcoin természetéről elárul. A BTC egyre kevésbé viselkedik „inflációs hedge-ként” a rövid távú adatokon – és egyre inkább likviditásvezérelt, makro-szenzitív eszközként.
Az intézményi kereslet nem egyszerűsítette le a piacot. Éppen ellenkezőleg: összetettebb, de kiszámíthatóbb mintákat hozott. A historikus FOMC-minta ennek egyik legjobb példája: nem a fundamentumok mozgatták az árfolyamot, hanem a pozicionáltság és a likviditás.
2026-ra ez a kapcsolat nem szűnt meg, csak átalakult. Az ETF-pénzek nem spekulatív tőkeáttétel – nem likvidálódnak automatikusan egy Powell-mondat után. De a derivatív piac még mindig él, és a kaszkádkockázat velünk maradt.
Összefoglalás
- A 12/14-es minta nem véletlen: likvidációs kaszkádok és „sell the news” dinamika hajtják.
- A fundamentális ok nem önmagában a kamatdöntés, hanem az előtte felépülő feszült pozicionáltság.
- 2026-ban három tényező változott meg: ETF-likviditás, intézményi fedezési stratégiák és más makroenvironment.
- De a minta nem tűnt el – csökkent a kaszkádkockázat, de nem szűnt meg. A tőkeáttételes piac ma is érzékeny a hawkish meglepetésre.
- A legfontosabb tanulság: a Bitcoin FOMC-viselkedése nem a monetáris politikáról szól elsősorban – hanem arról, milyen szerkezetű a kereslet a piacon.
Ha valaki ezután is FOMC-napokon akar Bitcoin-pozíciót nyitni vagy zárni, legalább tudja, milyen erők működnek a háttérben. A múlt nem garantálja a jövőt – de a mechanizmus megértése közelebb visz a tudatos döntéshez.
🎓 Szeretnél mélyebben megérteni egy befektetést, mint amit ez a cikk megenged?
A 12 hónapos mentorprogramban megtanulsz úgy kutatni, mint egy profi — és felépíted a saját AI-alapú kutatási asszisztensedet közben.
Évente maximum 4 tanítványt vállalok.
Ez nem befektetési tanácsadás.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.