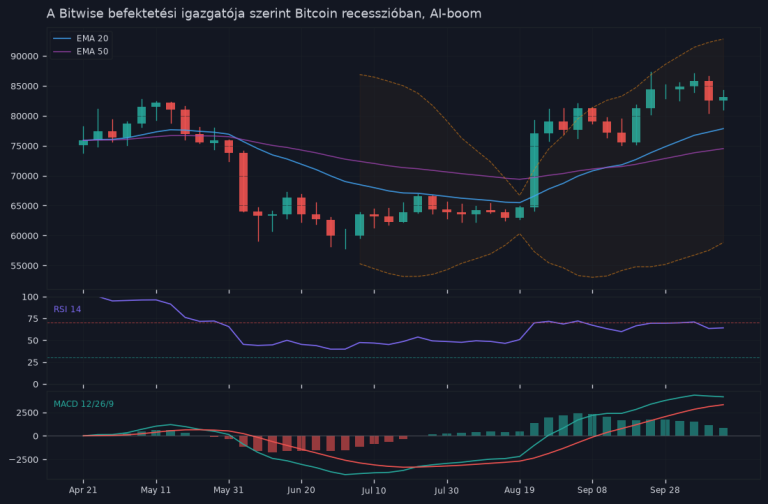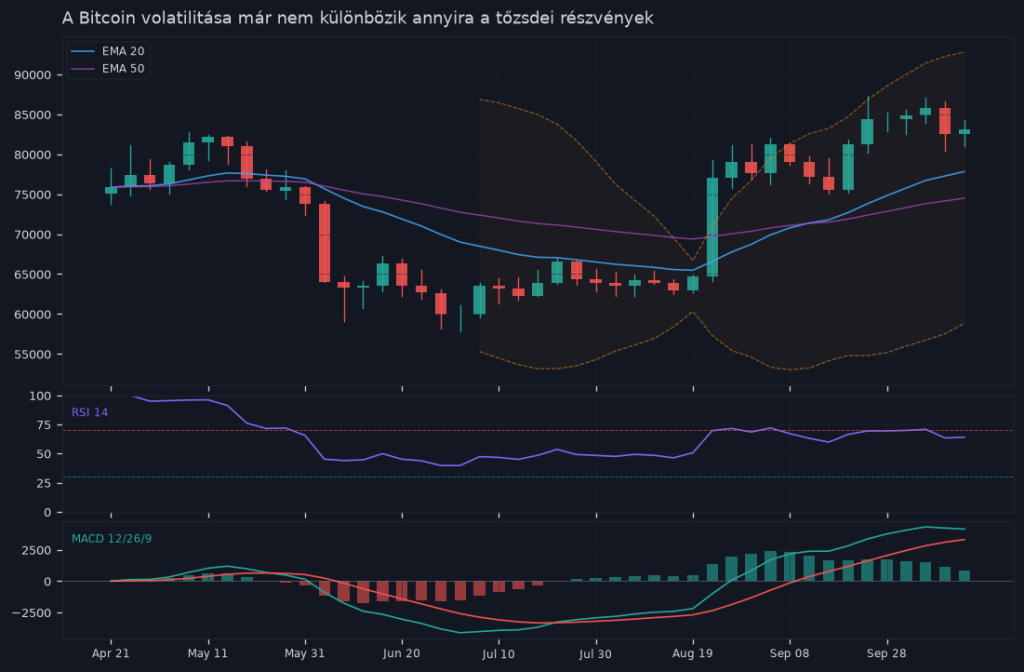
- A Bitcoin 30 napos historikus volatilitása 80-100%-ról 40-50% körülire csökkent, ami az S&P 500 átlagos részvényeivel összevethetővé válik.
- Az intézményi jelenlét, a spot Bitcoin ETF-ek és a piaci mélység növekedése szerkezeti változást hozott a kripto piacra.
- A kiskereskedelmi spekuláció visszaesése és a hosszú távú tőke megjelenése stabilabb árfolyammozgáshoz vezetett.
Valami megváltozott a Bitcoin körül — és ez nem az árfolyam. A volatilitás csökkent. Nem kicsit, hanem annyira, hogy egyes elemzések szerint a Bitcoin 30 napos historikus volatilitása már az S&P; 500 részvényeinek átlagos tartományába esett. Ha ez valóban tartós tendencia, akkor az egyik legalapvetőbb befektetési feltételezés kérdőjeleződik meg: hogy a Bitcoin inherensen „vadabb” eszköz, mint a tőzsde.
Ez nem árfolyam-sztori. Ez szerkezeti változás — és komolyan kell venni, mert átírja a portfóliólogikát.
- Miről beszélünk pontosan?
- Hogyan jutottunk idáig?
- A befektetői feltételezés, ami most megkérdőjeleződik
- 1. A diverzifikáció logikája felülvizsgálatot igényel
- 2. A pozícióméretezés logikája változik
- 3. Az „alternatív eszköz” narratíva kopik
- Ami nem változott
- Kockázat magyarországi szemmel
- Mit jelent ez a befektetési döntésnél?
Miről beszélünk pontosan?
A volatilitást jellemzően a historikus árfolyam-ingadozással mérik, leggyakrabban 30 vagy 90 napos ablakban. Az S&P; 500 egyedi részvényei között hatalmas szórás van: egy biotechnológiai kisrészvény messze volatilisabb lehet, mint a teljes index — míg egy nagy, stabil kék chip részvény jóval csendesebben mozog.
A Bitcoin historikus volatilitása a 2017–2021-es időszakban rendszeresen 80–100% fölé ugrott évesítve. Ez sokszorosa volt az S&P; 500 átlagos részvényének. Most ez a szám — legalábbis az elmúlt hónapokban — 40–50% körülire szelídült. Ez még mindig nem alacsony, de az S&P; 500 részvényeinek egy jó részénél ez már nem kirívó. Néhány tech-részvény, biotechnológiai cég vagy kiskapitalizációjú vállalat ennél is jobban ingadozik.
Hogyan jutottunk idáig?
A változás nem véletlen és nem egyik napról a másikra történt. Több strukturális tényező húzódik mögötte.
- Intézményi jelenlét: A spot Bitcoin ETF-ek megjelenése az Egyesült Államokban 2024-től megnyitotta az utat a nagyobb, hosszabb tartási horizontú tőke előtt. Az intézményi befektető nem pánikol egy 10%-os esésre úgy, ahogy egy retail kereskedők.
- Piaci mélység növekedése: Nagyobb likviditás, több piaci szereplő — a nagy megbízások kisebb árhatással járnak, mint korábban.
- Kiskereskedelmi spekuláció csökkenése: A 2021-es retail-mániához képest a piac összetétele változott. Kevesebb az impulzusvásárló, aki az első rossz hírnél is fut.
- Makrokörnyezet: A Bitcoin egyre inkább korrelál a kockázatos eszközökkel általában — ami önmagában is simítja a relatív volatilitását az S&P; 500-hoz képest.
A befektetői feltételezés, ami most megkérdőjeleződik
Sokan úgy vásároltak Bitcoint, hogy fejben egy egyszerű modellt alkalmaztak: magas kockázat, magas potenciális hozam, kis pozícióméret. A logika az volt, hogy a portfólió 1–5%-a kerül „vadabb” eszközbe, ami vagy sokat nyit, vagy sokat veszít — de a mérete miatt nem veszélyezteti az egész portfóliót.
Ha a Bitcoin volatilitása közelít az S&P; 500 átlagos részvényéhez, akkor ez a keret nem tartható változatlanul. A kérdés: mivé válik a Bitcoin a portfólióban?
1. A diverzifikáció logikája felülvizsgálatot igényel
A hagyományos portfólióelméletben az eszközök közötti alacsony korreláció a diverzifikáció forrása. A Bitcoin korrelációja a részvénypiacokkal az elmúlt évek során emelkedett — különösen válságidőszakokban, amikor a piac éppen a legkevésbé akarna korrelált eszközt. Ha alacsonyabb volatilitással párosul egy magasabb korreláció, akkor a Bitcoin diverzifikációs hozzájárulása csökken.
Ez nem jelenti azt, hogy értelmetlen tartani — de az indokot meg kell fogalmazni újra.
2. A pozícióméretezés logikája változik
A kockázatkezelés egyik alapeszköze, hogy a pozíció méretét az eszköz kockázatához igazítják. Ha valaki korábban azért tartott 2%-ot Bitcoinban, mert az ötször volatilisabb volt egy átlagos részvénynél, akkor most — ha a volatilitás normalizálódott — ugyanakkora kockázatvállaláshoz nagyobb pozíció is elfogadható lenne. Fordítva: aki eddig a magas volatilitás ellenére tartott nagy Bitcoint, annak is érdemes újragondolnia, hogy a kockázati kerete még stimmel-e.
Sem az egyik, sem a másik irány nem automatikus következtetés — de a számítást el kell végezni.
3. Az „alternatív eszköz” narratíva kopik
A Bitcoin régóta próbál valamilyen kategóriába illeszkedni: digitális arany, inflációs hedge, aszimmetrikus kockázati eszköz. A volatilitás csökkenésével az aszimmetria-érv gyengül. Ha az ingadozás szintje hasonló egy normál részvényéhez, akkor a befektetőnek valódi választ kell adnia: miért pont Bitcoin, és nem egy tech-részvény, egy small-cap index vagy bármi más?
Ez egészséges kérdés — de sok befektető még nem tette fel magának.
Ami nem változott
Fontos nem elsietni a következtetéseket. A volatilitás historikus mérése visszatekintő adat — egy váratlan makroesemény, egy szabályozói döntés vagy egy piaci likviditási krízis gyorsan visszahozhatja a korábbi ingadozásokat. A kriptopiac szerkezete más, mint a részvénypiacé: nincs mögötte vállalati eredménykimutatás, nincs osztalék, és a szabályozói kép országonként még mindig mozog.
A volatilitás csökkenése tehát nem egyenlő azzal, hogy a Bitcoin „biztonságos” lett. Más típusú kockázatok — likviditási, szabályozói, technológiai — változatlanul jelen vannak.
Kockázat magyarországi szemmel
Magyar befektetőként az adózási keret sem elhanyagolható szempont. A kriptoeszközökből származó jövedelem 2022. január 1. óta külön kategóriában adózik az Szja tv. 67/C. § alapján: a kulcs 15%-os SZJA, szociális hozzájárulási adó nélkül. Ez kiszámíthatóbb, mint korábban — de a portfóliódöntést az adózáson túl is el kell végezni.
Fontos tudni azt is, hogy közvetlen Bitcoin-tartás nem helyezhető el TBSZ-en — az adókedvezmény csak szabályozott értékpapírformátumú termékekre, például Bitcoin ETF-ekre vagy ETP-kre vonatkozhat, amelyek szintén egyre elérhetőbbek.
Mit jelent ez a befektetési döntésnél?
Ha valaki a „magas kockázat = magas hozam” feltételezéssel vásárolt Bitcoint, most érdemes három kérdést feltenni:
- Megváltozott-e a kockázati profilom? Ha a volatilitás normalizálódott, és a pozícióméret erre épül, az aktuális kitettség lehet, hogy felülvizsgálatot igényel.
- Mi a valódi oka, hogy ezt az eszközt tartom? Diverzifikáció, aszimmetria, meggyőződés? Ha az első kettő gyengült, a harmadik önmagában is érvényes lehet — de tudatosan kell vállalni.
- Összhangban van-e a portfólió egésze a kockázatvállalási képességemmel? A Bitcoin változása nem légüres térben zajlik — a részvénypiac, a kötvénypiac és a makrokörnyezet együtt határozza meg a valódi kitettséget.
Nincs arra egyszerű válasz, hogy „vegyél többet” vagy „adj el”. A volatilitás csökkenése nem célár és nem kereskedési jelzés. Az viszont biztos: aki változatlan feltételezésekkel kezeli a Bitcoint egy megváltozott piaci struktúrában, az egy régi térképpel navigál. Ez néha működik — de nem a legjobb stratégia.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.