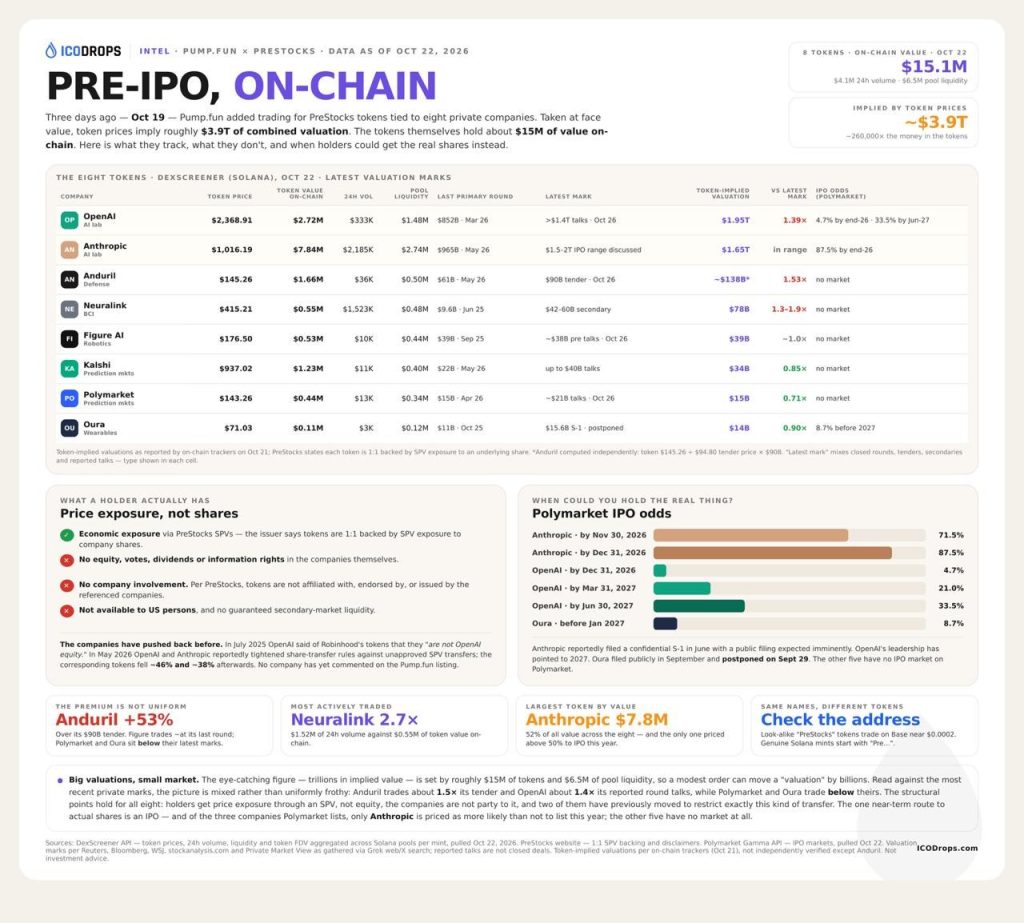
- A Pump.fun platform 8 tech-óriás PreStocks tokenét listázta (OpenAI, Neuralink, Anthropic, stb.), amelyek kombinált implikált értékelése 3,9 billió dollár.
- A valódi on-chain tőke csak 15,1 millió dollár, míg a pool likviditás 6,5 millió, így az extrém vékony piacot könnyű mozgatni.
- Ezek nem igazi részvények: szavazati joggal, osztalékkal nem járnak, és az SPV-szerkezet miatt csak közvetett gazdasági kitettséget biztosítanak.
- Nyolc tech-óriás tokenizálva – de mit ér valójában ez a ,9 billió?
- Mik ezek a tokenek pontosan?
- Konkrét adatok a táblázatból
- Miért pont most, és miért a Pump.fun?
- Az egyes projektek és a várt IPO-időpontok
- A valódi kockázatok, amelyek felett nem szabad elsiklani
- Mikor futhat be a valódi részvény?
- Összefoglalás
Nyolc tech-óriás tokenizálva – de mit ér valójában ez a $3,9 billió?
Október 19-én a Pump.fun platform egy szokatlan lépéssel lepte meg a piacot: egyszerre nyolc magánvállalat úgynevezett PreStocks tokenét listázta. Az érintett cégek nem akárki: OpenAI, Anthropic, Anduril, Neuralink, Figure AI, Kaishi, Polymarket és Oura kerültek fel a platformra. Az IcoDrops október 22-i adatai szerint a tokenárak összesített implikált értékelése közel 3,9 billió dollár – miközben a mögöttes blokkláncon belüli tőke mindössze 15,1 millió dollár.
Ez a szám önmagában is elmond valamit. Ez nem kis különbség.
Mik ezek a tokenek pontosan?
A PreStocks tokenek nem tévesztendők össze a tényleges részvényekkel. A struktúra lényege: egy SPV (Special Purpose Vehicle – különleges célú gazdasági társaság) részesedést vásárol a célvállalatban, a token pedig ezt a közvetett, SPV-n keresztüli gazdasági kitettséget testesíti meg. Szavazati jogot nem ad, osztalékra nem jogosít, és a valódi részvénytársasági tagság sem jár vele.
Röviden: a tokentulajdonos azt kapja, amit az SPV-mechanizmus megenged – nem többet, nem kevesebbet.
Konkrét adatok a táblázatból
- Kombinált implikált értékelés (tokenárakon): ~$3,9 billió
- blokkláncon belüli tőke összesen: $15,1 millió
- Pool likviditás: $6,5 millió
- Várható IPO-k: többnyire 2026–2027 közé eső időpontok
Likviditás szempontjából ez egy vékony piac. Mindössze 6,5 millió dollár pool-likviditás mellett egy komolyabb kiszállás is jelentős árhatást okozhat – ezt érdemes komolyan venni belépés előtt.
Miért pont most, és miért a Pump.fun?
A Pump.fun alapvetően memecoin-platformként vált ismertté, ahol bárki pár kattintással indíthat tokent. Az, hogy most pre-IPO struktúrákba is belement, jól mutatja: a piacnak egyre nagyobb az étvágya a magántőke-piacok tokenizálása iránt. Az OpenAI, az Anthropic vagy a Neuralink részvényeihez a hétköznapi befektető hagyományos úton szinte esélytelenül juthat hozzá – a tokenizált változat ezt az akadályt látszólag ledönti.
A kulcsszó: látszólag.
A Pump.fun nem szabályozott befektetési platform, és a PreStocks struktúra sem azonos a tőzsdén kereskedett értékpapírokkal. Ez önmagában nem feltétlenül kizáró ok, de az arányokat érdemes látni: az implikált értékelés és a mögöttes tőke közötti szakadék kirívóan nagy.
Az egyes projektek és a várt IPO-időpontok
Az IcoDrops táblázata minden tokenhez közöl 24 órás volument, legutóbbi tranzakciós adatokat és becsült IPO-dátumokat. A várható nyilvános tőzsdei bevezetések zöme 2026 vége és 2027 közé esik – de fontos hangsúlyozni, hogy ezek becslések, nem szerződéses vállalások.
- OpenAI – a mesterséges intelligencia-ipar jelenlegi referenciája, az IPO-spekulációk évek óta tartanak
- Anthropic – az OpenAI egyik legkomolyabb versenytársa, Claude AI mögött
- Anduril – védelmi tech, Palmer Luckey vállalata
- Neuralink – Elon Musk agyi implantátum-vállalata
- Figure AI – humanoid robotika startup
- Kaishi – a listán a kevésbé ismert szereplő
- Polymarket – decentralizált predikciós piac
- Oura – a finn okosgyűrű-gyártó, az egyik leghamarabb várható IPO-jelölt
A valódi kockázatok, amelyek felett nem szabad elsiklani
Az SPV-struktúra önmagában nem újdonság – a hagyományos magántőke-piacokon is bevett megoldás. A különbség itt az, hogy a mechanizmus szabályozatlan, alacsony likviditású környezetben működik, ahol az árfolyam kizárólag a kereslet-kínálat dinamikáját tükrözi, nem a cég valós értékét.
Néhány konkrét kockázat, amelyeket érdemes mérlegelni:
- Likviditási kockázat: 6,5 millió dolláros pool-likviditás mellett a nagyobb pozíciókból való kiszállás jelentős árcsúszással jár.
- Jogi bizonytalanság: Az SPV-k jogi státusza és a tokenek értékpapír-jogi minősítése országonként eltér – Magyarországon különösen fontos ezt tisztázni belépés előtt.
- IPO-csúszás vagy elmaradás: Ha a célvállalat nem megy tőzsdére a várt időpontban – vagy egyáltalán nem –, a token értéke nagyrészt spekulatív marad.
- Okosszerződés-kockázat: Az blokkláncon belüli infrastruktúra hibái, exploitok szintén reális forgatókönyvek.
- Nincs szavazati jog, nincs osztalék: Aki valódi részvénytulajdonosi jogokra számít, azt ez a struktúra eleve kizárja.
Mikor futhat be a valódi részvény?
Ez a kulcskérdés. Az SPV-logika szerint az IPO megvalósulásával a tokentulajdonosok hozzáférhetnek a részvények konvertált értékéhez – de ennek pontos mechanizmusa platformonként és SPV-dokumentációnként eltér. A jó forgatókönyv: az IPO megtörténik, az SPV likvidál, a tokenek beválthatók. A rossz forgatókönyv: az IPO csúszik, a céget felvásárolják, vagy az SPV jogi akadályokba ütközik.
Az IcoDrops adatai 2026–2027-es horizontot jeleznek a legtöbb érintett cégnél. Ez nem rövid táv – és ennyi idő alatt rengeteget változhat mind a kriptopiac, mind a magántőke-szektor.
Összefoglalás
A Pump.fun pre-IPO tokenjei egy valós piaci igényre próbálnak választ adni: hogyan lehet hozzáférni az olyan zárt tech-cégekhez, mint az OpenAI vagy a Neuralink? Az SPV-struktúra elméletileg működőképes megoldás, de a $3,9 billió implikált értékelés kontra $15,1 millió blokkláncon belüli tőke arány jól mutatja, mekkora a spekulatív prémium.
Ez nem befektetési tanács – és nem is az. A helyzet inkább egy kísérlet: meg lehet-e nyitni a magántőke-piacot blokkláncon belüli eszközökkel, és ha igen, milyen áron – és milyen jogi keretek között? A válasz egyelőre nem egyértelmű. Aki mégis belevág, érdemes alaposan átolvasni az SPV-dokumentációt, reálisan látni a likviditási korlátokat, és azzal is számolni, hogy a várt IPO-dátumok csúszhatnak – vagy végül el is maradhatnak.
Gyakori kérdések
A PreStocks tokenek nem valódi részvények, hanem egy SPV-n keresztüli közvetett gazdasági kitettséget képviselnek. Szavazati joggal, osztalékkal nem járnak, és a tokentulajdonos csak azt kapja, amit az SPV-mechanizmus megenged.
Az eltérés azt mutatja, hogy a tokenárak spekulatív piaci árazáson alapulnak, amely nem feltétlenül tükrözi az alapul szolgáló valós tőkét. Vékony piacon a csekély likviditás miatt az árak könnyen felhajthatók.
A fő kockázat a 6,5 millió dolláros pool likviditás mellett az árhatás: komolyabb pozícióból való kiszállás jelentős árcsökkenést okozhat. Ráadásul az IPO-ig terjedő időszak (2026–2027) során a tokenok értéke a tényleges társasági fejleményektől függően drastikusan változhat.
A Pump.fun memecoin-platformként indult, de a piacon növekvő az étvágya a magántőke-piacok tokenizálása iránt. Ez a lépés azt jelzi, hogy a platform az említett szegmensbe terjeszkedik.
Az adatok szerint az érintett vállalatok IPO-ja többnyire 2026–2027 közé esik, de a pontos időpontok még bizonytalanok és a piaci kondícióktól függnek.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.