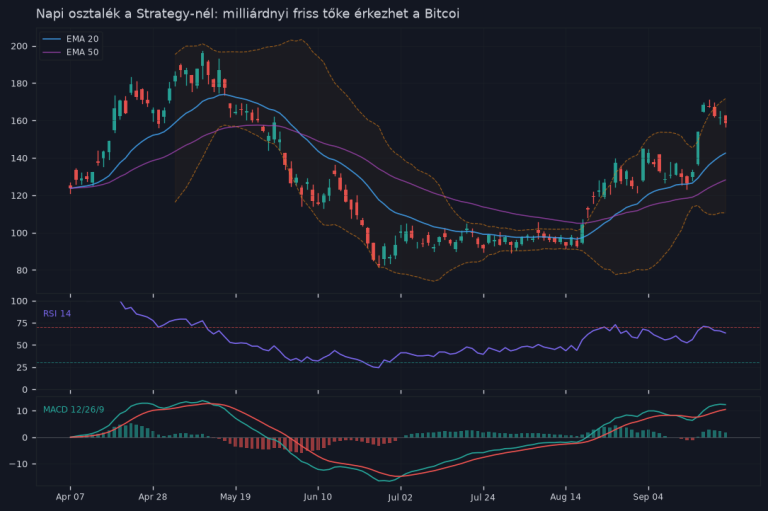
- A Strategy 22 048 BTC-t vásárolt 86 969 dollár átlagáron, összesen ~1,9 milliárd dollár értékben – újabb intézményi akkumulációs jel
- Saylor az ötéves-tízéves horizont mellett indifferens a belépési árra, de a finanszírozás kötvénykibocsátásból és részvényeladásból származik – ez kulcskockázat
- A következetes vásárlási stratégia bullish szignálnak vagy önbeteljesítő jóslat-csapdának tekinthető, de szükséges a likviditás és finanszírozási kockázatok monitorozása
Michael Saylor ismét lecsapott: a Strategy 2 milliárd dollárt költ Bitcoinra 2026-ban – de mit jelent ez valójában a piac számára?
Ha valaki kétségbe vonta volna, hogy Saylor komolyan gondolja a Bitcoin-stratégiát, ez a lépés egyértelműen választ ad. A Strategy – a korábbi MicroStrategy – újabb közel 2 milliárd dollár értékű BTC-t vásárolt, ezzel megdöntve saját idei rekordját. Nem egy kisbefektető szimbolikus gesztusáról van szó: ez tudatos, intézményi szintű felhalmozás, amit évek óta következetesen végrehajt a cég.
De mit mond ez a szélesebb piacnak? Bullish jel, önbeteljesítő jóslat, vagy egy vállalat egyre kockázatosabb fogadása?
A számok, amik számítanak
A legutóbbi tranzakció során a Strategy 22 048 Bitcoint vásárolt, átlagosan 86 969 dolláros áron – ez összesen közel 1,9 milliárd dolláros kiadást jelent. A vállalat összes Bitcoin-holdings-a ezzel újabb historikus csúcsra emelkedett.
Érdemes egy pillanatra megállni ennél a számnál. 86 969 dollár per BTC – ez azt jelenti, hogy a Strategy egy komoly prémiumot fizetett, ha a vásárlás idején a piaci ár ennél alacsonyabb volt. Vagy épp ellenkezőleg: a csúcson vásárolt, ahogy már többször is tette a múltban. Saylor logikája szerint ez nem számít, hiszen az ötéves, tízéves horizon mellett a belépési ár másodlagos.
- Összes BTC-holding: a vállalat jelenleg a világ egyik legnagyobb intézményi Bitcoin-tulajdonosa
- Átlagos vételár: az összes vásárlást figyelembe véve a Strategy book value-ja folyamatosan változik a piac függvényében
- Finanszírozás: a vásárlások döntő részét kötvénykibocsátással és részvényeladással fedezik – ez a kulcskockázat
2020 óta megy ez a játék – de most más a tét
A Strategy 2020-ban kezdte el felhalmozni a Bitcoint, amikor még senki sem vette igazán komolyan az intézményi kriptobefektetés ötletét. Saylor akkor infláció elleni fedezetként pozicionálta a döntést – és az évek visszaigazolták a stratégiát, legalábbis árfolyamalapon.
2026-ra azonban a helyzet más. Az intézményi befektetők megjelenése már nem újdonság, a Bitcoin ETF-ek elindultak az Egyesült Államokban, és a piac sokkal érettebb, mint hat évvel ezelőtt volt. A Strategy egyre nagyobb pozíciója egyre több kérdést vet fel:
- Mi történik, ha a BTC árfolyama tartósan visszaesik, és a kötvénytörlesztés esedékessé válik?
- Meddig finanszírozható ez a stratégia külső tőkéből?
- Valóban értéket teremt a részvényeseknek, vagy csak a Bitcoin-kitettség drága csomagolásáról van szó?
Ezek nem elméleti kérdések. A Strategy részvényárfolyama (MSTR) szorosan követi a Bitcoin mozgásait, de jellemzően amplifikáltan – a jó időkben többet emelkedik, rossz időkben többet esik. Ez a tőkeáttétel-effektus vonzza a spekulatív befektetőket, de komoly kockázatot is jelent.
Mit jelent ez a Bitcoin piacának?
Rövid távon egy ilyen vásárlás egyértelműen pozitív árfolyamhatással járhat – 2 milliárd dollár értékű kereslet nem semmi. Ha a tranzakciót nyílt piacon hajtják végre (és nem OTC-n), az azonnali áremelkedési nyomást generál.
Hosszabb távon azonban érdemes árnyaltabban látni a képet. Saylor vásárlásai egyfajta önbeteljesítő narratívát erősítenek: minél többet vesz, annál inkább azt kommunikálja, hogy a Bitcoin értékes – ami több befektetőt vonz, ami emeli az árat, ami igazolja a vásárlást. Ez addig működik, amíg a bizalom tart.
A piac egy részét nem véletlenül aggasztja, hogy egyetlen vállalat ekkora koncentrált pozíciót épít fel. Ha a Strategy bármilyen okból kénytelen lenne eladni – például likviditási problémák miatt –, az komoly lefelé irányuló nyomást gyakorolna a BTC árfolyamára.
Az intézményi hatás – valós vagy túlértékelt?
A Strategy vásárlásait sokan úgy értelmezik, mint az intézményi elfogadottság növekvő jelét. Ez részben igaz – de fontos különbséget tenni. Egy BlackRock vagy Fidelity ETF-részleg vásárlása mögött passzív befektetői tőke áll. A Strategy mögött egy aktív, tőkeáttételes fogadás áll egyetlen eszközre. Ez nem ugyanaz.
Az igazi intézményi befogadást inkább az ETF-beáramlások, a vállalati treasury-allokációk és a nyugdíjalapoknál megjelenő BTC-kitettség jelzi. Ezek 2026-ban valóban növekvő trendben vannak – és ez már sokkal fundamentálisabb bullish érv, mint Saylor egyedi stratégiája.
A kockázatok, amiket nem szabad figyelmen kívül hagyni
Mielőtt bárki a Strategy példájából arra következtetne, hogy a Bitcoin csak felfelé mehet, érdemes hideg fejjel mérlegelni néhány dolgot.
- Kötvényadósság: a vállalat milliárd dolláros kötvénykibocsátásokkal finanszírozta a vásárlásait. Ha a kamatfizetési kötelezettségek teljesítéséhez BTC-t kell eladni, az gyorsan forgathat egyet a narratíván.
- Szabályozás: az intézményi szintű BTC-felhalmozás egyre inkább a szabályozók látókörébe kerülhet – különösen az Egyesült Államokban.
- Koncentrációs kockázat: ha egy entitás kezében van a kínálat aránytalanul nagy része, az piaci torzulásokat okozhat.
- MSTR-prémium: a részvény jellemzően prémiummal forog a mögöttes BTC-értékhez képest – ez a prémium eltűnhet, ha a hangulat megváltozik.
Összefoglalás – Mit jelent mindez?
Michael Saylor legújabb, közel 2 milliárdos Bitcoin-vásárlása egyszerre több dologról szól. Rövid távon pozitív piaci jel és keresleti impulzus. Közép- és hosszú távon egy tőkeáttételes fogadás folytatása, amelynek kimenetele a BTC árfolyamától – és a Strategy finanszírozási képességétől – függ.
A lépés mindenképpen megerősíti, hogy az intézményi szféra Bitcoinnal való kapcsolata 2026-ra strukturálisan megváltozott. A kérdés nem az, hogy komolyan veszi-e valaki a kriptovalutát – hanem az, hogy milyen áron és milyen kockázattal érdemes befektetni.
Ha valaki Saylor stratégiájából inspirálódva fontolgatja a Bitcoin vásárlást, az egyik legfontosabb tanulság: a Strategy esetében a tőkeáttétel és a hosszú időhorizont egyszerre erősíti a potenciális nyereséget és a veszteséget. Magánszemélyként ezt a kombót általában érdemes elkerülni – elegendő lehet a közvetlen BTC-vásárlás, vagy akár egy szabályozott Bitcoin ETF, ami ma már magyar befektetők számára is elérhető értékpapírszámlán keresztül.
Ez a cikk nem befektetési tanács. A kriptovaluták árfolyama rendkívül volatilis, a befektetett tőke elvesztésének kockázata valós.
Gyakori kérdések
A Strategy 22 048 BTC-t vásárolt átlagosan 86 969 dolláros áron, amely összesen közel 1,9 milliárd dolláros befektetést jelent. Ez a vállalat összes Bitcoin-állományát történelmi csúcsra emelte.
A vásárlások döntő részét kötvénykibocsátással és részvényeladással fedezik. Ez jelentős finanszírozási kockázatot jelent, mivel a vállalat saját értékpapírjaira támaszkodik a Bitcoin-felhalmozás finanszírozásához.
Saylor szerint az 5-10 éves befektetési horizont mellett a konkrét belépési ár másodlagos. Ez azt jelenti, hogy éven belüli árfluktuációk nem érdekelnek, csak a hosszú távú trenddel számol.
Mindkettő lehet: egyrészről az intézményi felhalmozás bullish szignál a piaci bizalomról, másrészről az önbeteljesítő jóslat csapdájának tekinthető, különösen ha a finanszírozási kockázatok nőnek.
A cikk nem közli a pontos számot, de a Strategy a világ egyik legnagyobb intézményi Bitcoin-tulajdonosa, az összes vásárlás figyelembe vételével a book value folyamatosan a piaci árral mozog.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.