- Az infláció szokásosan a Bitcoin árfolyam esésével járt, de 2026 októberében ez a minta megtört – a Bitcoin nem omlott össze.
- A nehéz makrokörnyezet (magas infláció, kamatvárakozások) nem azonos a bearish Bitcoin-piaccal az intézményi vételi nyomás miatt.
- A spot Bitcoin ETF-ek megjelenése után az intézményi befektetők stabilizálták a piacot, függetlenül a rövid távú makro-sokkoktól.
Az infláció megint megugrik, a piacok rezdülnek – és mindenki a Bitcoint nézi. A szokásos forgatókönyv szerint ilyenkor az árfolyam megcsúszik, a kereskedők kiszállnak, a médiacímlapok pedig tele vannak pánikkal. 2026 októberében viszont valami nem stimmel ebből a képletből.
A régi szabály: infláció jön, Bitcoin megy lefelé
Az elmúlt tíz évben a Bitcoin és a makrogazdasági környezet viszonya elég egyszerűen volt leírható. Ha az inflációs adatok a vártnál magasabbak jöttek ki, a Fed kamatemelési várakozások nőttek, a kockázatos eszközök eladói nyomás alá kerültek – és a Bitcoin az élbolyban volt az eladási listán.
Ez 2022-ben különösen fájó módon igaz volt. A Fed agresszív kamatemelési ciklusa alatt a Bitcoin 70 ezer dollárról 16 ezer alá esett. Az összefüggés kézzel fogható volt: drágább pénz = kevesebb spekuláció = kevesebb Bitcoin-vásárlás.
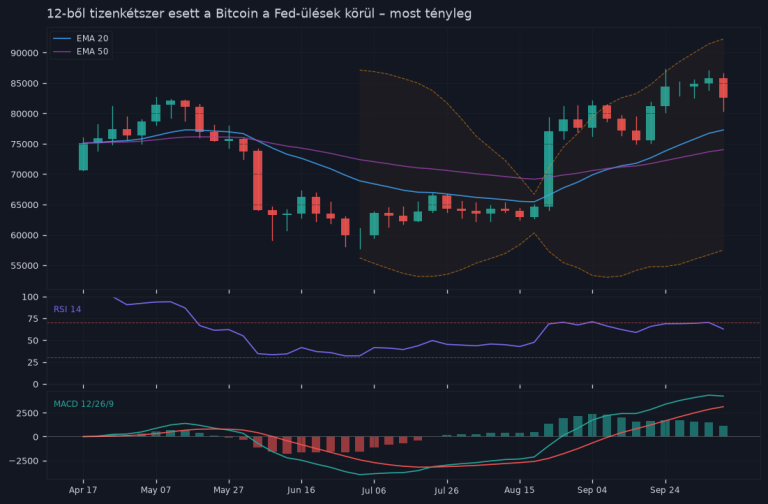
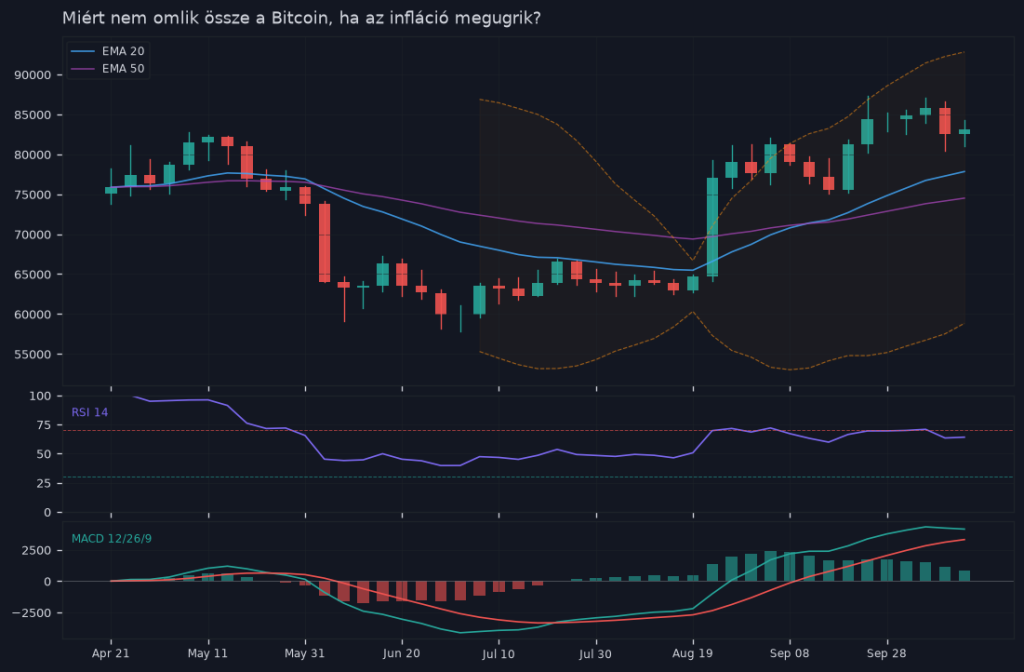
A 10 éves grafikon ezt a mintát szépen meg is mutatja. Kiemelkedő inflációs sokkok után rendre medvepiac következett – rövid vagy hosszú, de következett.
Mi történt most?
Az októberi amerikai CPI-adat ismét a vártnál melegebb volt. A piacok rögtön árazni kezdték, hogy a Fed nem siet a kamatcsökkentéssel, sőt esetleg tovább vár, mint korábban gondolták. Az elemzők egy része azonnal lecsapott: „Látjátok? Megint eső a makró.”
A Bitcoin pedig… nem zuhant. Legalábbis nem úgy, ahogy kellett volna.
Némi eladói nyomás persze volt, az árfolyam rezdült, de nem omlott össze. A CoinShares elemzői ezt egyetlen mondatban összefoglalták: „A ‘nehéz’ makrokörnyezet nem azonos a ‘eső’ Bitcoin-piaccal.” Ez egy fontos különbségtétel, és érdemes megérteni, miért.
Az intézményi vételi nyomás: az ismeretlen változó
2024 előtt az intézményi Bitcoin-vásárlás nagyrészt elmélet volt. Volt ugyan néhány nagy szereplő – MicroStrategy, néhány hedge fund –, de az összképet alapvetően a retail kereskedők és a kripto-natív alapok határozták meg.
A spot Bitcoin ETF-ek megjelenése után ez alapvetően megváltozott. 2024 januárjától az amerikai ETF-ek havonta rendre több milliárd dollárt szívtak fel a piacról. A beáramlás nem állt meg az inflációs híreknél sem – mert az intézményi befektetők döntési logikája teljesen más.
Egy nyugdíjalap vagy egy nagybank portfóliókezelője nem a napi CPI-adatra reagál. Stratégiai allokációkat hajt végre, negyedéves, éves időhorizonton gondolkodik. Ha a modellje azt mondja, hogy a Bitcoin 1-3%-os súlya indokolt, akkor vásárol – inflációs adat ide vagy oda.
Ez az a változó, ami 2026-ban alapvetően más helyzetet teremt, mint amilyen 2022-ben volt.
A piaci szerkezet átalakulása
Érdemes megnézni, mi változott strukturálisan:
- Intézményi custody és szabályozás: A nagyobb piacok többségén ma már jogszabályi keretben tarthatnak kriptót az intézményi befektetők – ez egy évvel ezelőtt még korántsem volt ennyire egyértelmű.
- ETF-beáramlások tartóssága: A BlackRock, a Fidelity és a többi nagy szereplő Bitcoin ETF-je ma már az egyik legforgalmasabb termék a piacukon. Ezek nem tűnnek el egy rossz inflációs adatnál.
- Korreláció csökkent: A Bitcoin és a nasdaq közötti korreláció 2026-ban érezhetően lazult. Ez nem jelenti, hogy a Bitcoin teljesen leválasztódott a részvénypiacokról, de a mechanikus összefüggés gyengült.
- Retail viselkedés megváltozott: A 2022-es trauma után a retail befektetők egy része kevésbé tőkeáttételes pozíciókban van – ez csökkenti a hirtelen likvidálások kockázatát.
De ne felejtsük el: a makró még számít
Itt jön a szkeptikus megjegyzés, ami ide kívánkozik.
Az a tény, hogy az intézményi vételi nyomás eddig ellensúlyozta a makrogazdasági negatív jeleket, nem jelenti azt, hogy ez örökké így lesz. Ha a Fed tartósan magasan tartja a kamatokat, az valós gazdasági hatásokat okoz – lassabb növekedés, esetleg recesszió. Ilyen környezetben az intézményi befektetők is átírják a modelljeik paramétereit.
Továbbá: a jelenlegi hold-on stratégia addig működik, amíg a nagy szereplők nem kénytelenek likvidálni. Egy nagyobb piaci stressz – például ha valamelyik nagy ETF-kezelőnél redemption-hullám indul – más forgatókönyvet hozhat.
A CoinShares elemzése sem azt mondja, hogy „minden rendben, vegyél nyugodtan”. Azt mondja, hogy a nehéz makró önmagában már nem elégséges feltétele a Bitcoin-esésnek. Ez más állítás, és fontos a különbséget tartani.
Mit lát egy magyar befektető a hosszú ciklusban?
Magyarországon a Bitcoin-befektetők jellemzően két táborba esnek: az egyik csoport rövidebb horizontokon kereskedik, a másik hosszabb tartási időre rendezkedett be. Az utóbbi számára a mostani makrokörnyezet-elemzés más olvasatot kap.
Ha valaki 3-5 éves időhorizonton gondolkodik, a napi inflációs adatnál sokkal fontosabb kérdések:
- Fenntartható-e az intézményi beáramlás a következő 2-3 évben?
- Hogyan alakul a Bitcoin halving utáni kínálati dinamika? (A legutóbbi felezés 2024-ben volt, a következő 2028-ban várható.)
- Milyen szabályozói környezet alakul ki az EU-ban és Magyarországon?
A TBSZ-kérdés is előkerülhet itt – de fontos pontosítani: közvetlen bitcoin általában nem helyezhető el TBSZ-en, az adókedvezményekre csak a kriptoeszközökhöz kapcsolt szabályozott értékpapírok (pl. ETP, ETF) jogosultak. Az 5. év végén elérhető teljes adómentesség tehát jellemzően nem vonatkozik a közvetlenül tartott Bitcoinra.
A kriptobefektetés adózása itthon 2022 óta rendezettebb: az Szja tv. 67/C. § alapján 15%-os SZJA terheli az ügyleti nyereséget, szociális hozzájárulási adó viszont nem – ami az összes adóteher szempontjából kedvezőbb helyzet, mint korábban volt.
A „10 év grafikon” tanulsága
Ha valaki végignézi a Bitcoin teljes piaci történetét, egy mintát azért nehéz letagadni: a nagy makrogazdasági sokkok rövid távon általában esést okoztak, de a hosszabb ciklusban az árfolyam jellemzően magasabbra állt be, mint a sokk előtt volt.
Ez persze nem garancia semmire – a múltbeli teljesítmény a kripto esetében különösen megbízhatatlan jóslat. De azt mutatja, hogy azok, akik a 2018-as vagy a 2022-es összeomlásban pánikban adtak el, utólag rosszabbul jártak, mint akik egyszerűen csak vártak.
A mostani helyzet annyiban más, hogy az intézményi jelenlét megnövelte azt a „talpazatot”, ahonnan az eladói nyomás ellensúlyozódik. Ez csökkentheti a mélységes összeomlások valószínűségét – de nem szünteti meg a kockázatot.
Összefoglalás
A 2026 októberi inflációs adat valódi nyomást helyezett a piacra – ezt nem érdemes elkendőzni. A régi szabály szerint a Bitcoin ilyenkor esik. De a szabály mögötti mechanizmus megváltozott: az intézményi vételi nyomás egy új pufferréteget hozott létre, ami legalábbis lassítja a makroeladásokat.
A CoinShares üzenete egyszerű: „nehéz” nem jelent automatikusan „eső”-t. Ez nem optimista szlogen – ez egy piaci szerkezeti megfigyelés. Meddig tartható fenn ez az eltérés a makrokörnyezet és az árfolyam között? Senki nem tudja pontosan megmondani.
Magyar befektetőként a legtöbb, amit tehetünk: megértjük a mechanizmust, ismerjük a kockázatainkat, és nem hozunk döntést egyetlen inflációs adat alapján sem.
🎓 Szeretnél mélyebben megérteni egy befektetést, mint amit ez a cikk megenged?
A 12 hónapos mentorprogramban megtanulsz úgy kutatni, mint egy profi — és felépíted a saját AI-alapú kutatási asszisztensedet közben.
Évente maximum 4 tanítványt vállalok.
Ez nem befektetési tanácsadás.
Gyakori kérdések
Az intézményi befektetők – főleg a spot Bitcoin ETF-eken keresztül – megvásárolják az árfolyam eséseket, ami meggátlja a korábbi évek erős medvepiacait. Ez új dinamika, amely a retail kereskedők és kripto-natív alapok dominanciáját felváltotta.
A grafikon jól látható mintát mutat: kiemelkedő inflációs sokkok után rendre medvepiac következett. Ez a kapcsolat azonban az elmúlt két évben gyengülni kezdett az intézményi tőke belépésével.
A Fed agresszív kamatemelésekor a Bitcoin 70 ezer dollárról 16 ezer dollár alá esett, mivel a drágább pénz csökkentette a spekulatív eszközökre fordított tőkét. Ez volt az inflációs sokk és Bitcoin-zuhanás közötti klasszikus összefüggés.
A nehéz makrokörnyezet (magas infláció, kamatemelési várakozások) azt jelenti, hogy a kockázatos eszközök veszedelme nőtt. De a Bitcoin az intézményi hedging eszközzé vált, így a makró-nyomás nem feltétlenül hoz árfolyam-esést.
Az intézményi befektetők, akik a spot Bitcoin ETF-eken keresztül vásárolnak. 2024 előtt ez az intézményi kereslet gyakorlatilag nem létezett, így a retail kereskedők döntően befolyásolták az árfolyamot.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.