- Rövid távon a Bitcoin viselkedése inkább egy tőkeáttétes tech-részvényre emlékeztet, és a 30%-os korrekció során nem funkcionált igazi menedékként.
- A korrelációja az S&P 500-zal 2021 óta számottevően megnőtt, amit az intézményi befektetők növekvő jelenléte magyaráz.
- Hosszú távon (4-5 éves ciklusok) a Bitcoin reálhozama kedvező volt, de az időtáv kritikus: az emelkedés csúcsán beszálló befektetőknek még várniuk kell.
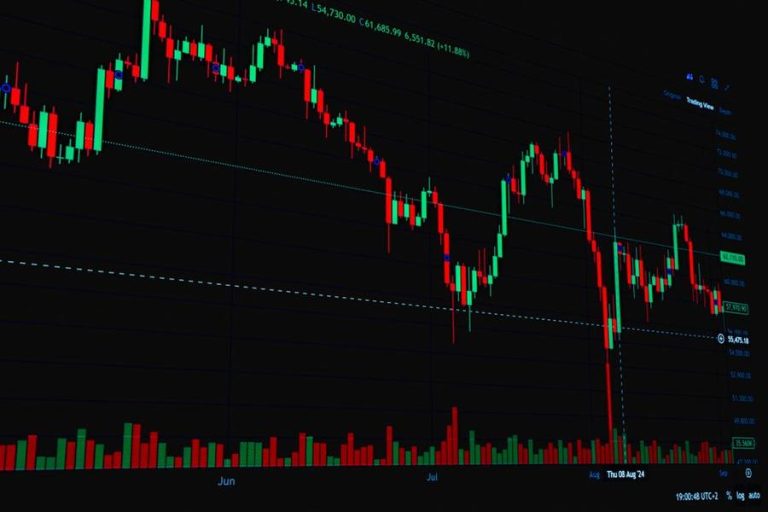
A Bitcoin menedékeszköz-szerepe 2026-ban is az egyik legvitatottabb téma a kriptópiacon. Valahányszor a részvények esni kezdenek, ugyanez a kérdés kerül elő: tényleg „digitális arany”-e a bitcoin, vagy csak egy újabb kockázatos eszköz, ami együtt zuhan a többivel? A legutóbbi 30% körüli visszaesés nem hagyott sok kétséget — legalábbis rövid távon.
- Bitcoin, mint menedék — de milyen időtávon?
- Mit mutat a korreláció az arannyal és a részvényekkel?
- Mi húzza le ilyenkor a bitcoint?
- 30%-os esés — komoly, de nem katasztrófa a bitcoin történetében
- Az intézményi befektetők hatása a menedékeszköz-narratívára
- Mi szólna a menedékeszköz-szerep mellett?
- Összefoglalás
Bitcoin, mint menedék — de milyen időtávon?
Sokáig tartotta magát az a narratíva, hogy a bitcoin képes elszakadni a hagyományos pénzügyi piacoktól. A 2020-as COVID-összeomlás után valóban gyorsan magához tért, és az arannyal együtt erősen emelkedett. Ez az időszak komolyan erősítette a „digitális arany” képet.
De ami 2025-ben és 2026-ban történt, az más lapra tartozik. A részvénypiacok korrekciója szinte azonnal maga után húzta a bitcoint is — a korreláció szemmel látható volt. Ez nem meglepetés a régebbi kriptósoknak, de sokaknak, akik menedékeszközként tekintettek rá, kellemetlen ráébredés lehetett.
A kulcskérdés az időtáv. Rövid távon a bitcoin viselkedése egyre inkább egy tőkeáttétes tech-részvényre emlékeztet. Hosszú távon — 4-5 éves ciklusokban gondolkodva — az érv más. Aki 2020-ban vett, az 2025-re komoly reálhozamot látott. Aki 2022-ben vásárolt a mélypontok közelében, szintén. De aki az emelkedés csúcsán ugrott be, annak a türelme kemény próbának van kitéve.
Mit mutat a korreláció az arannyal és a részvényekkel?
Az elmúlt évek adatai alapján a bitcoin korrelációja az S&P 500-zal 2021-2022 óta érezhetően magasabb, mint a korábbi időszakokban volt. Ez nem véletlen: ahogy az intézményi befektetők egyre nagyobb szeletet vállalnak a piacból, a bitcoin egyre inkább bekapcsolódik a globális kockázati étvágy hullámzásába.
Amikor a Fed kamatemelési ciklust indít vagy a likviditás szűkül, a kockázatos eszközök esnek. A bitcoin — hiába a „digitális arany” jelző — ezekben a helyzetekben jellemzően nem kivétel. Az arany viszont ilyenkor tipikusan emelkedik vagy legalább stabilan tartja magát, ami a két eszköz közötti alapvető különbségre mutat rá.
- Arany: évezredes, jól ismert értékmegőrző, alacsony volatilitás, széles intézményi lefedettség
- Bitcoin: 17 éves múlt, magas volatilitás, növekvő intézményi jelenlét, de még mindig spekulatív prémiummal árazva
- Részvények (S&P 500): az elmúlt években egyre erősebb korrelációt mutattak a bitcoinnal, különösen stresszhelyzetekben
Ez nem azt jelenti, hogy a bitcoin nem érhet el menedékeszköz-státuszt. Jelenti azt, hogy 2026-ban még nem tartunk ott — legalábbis nem következetesen és nem minden piaci környezetben.
Mi húzza le ilyenkor a bitcoint?
Érdemes megérteni, mi zajlik a háttérben, amikor a bitcoin együtt esik a részvényekkel. Több tényező is szerepet játszik:
- Likviditáskényszer: Amikor a befektetők veszítenek más eszközökön, és pótolni kell a margint vagy fedezetet, a kriptoeszközök az elsők között kerülnek eladásra — likvid piac, alacsony súrlódás.
- Intézményi összekapcsoltság: A bitcoin ETF-ek megjelenése (2024 januárjától az USA-ban) hozta az intézményi tőkét, de azzal együtt az intézményi viselkedési mintákat is: kockázatcsökkentés esetén mindenből kivonulnak egyszerre.
- Retail pánik: A kisebb befektetők nagy része nem rendelkezik sem stratégiával, sem kellő tőkével ahhoz, hogy kivárja a visszaeséseket. Egy 30%-os esés komoly eladási hullámot gerjeszt.
- Tőkeáttétel tisztulása: A kriptópiacon elterjedt a tőkeáttételes kereskedés. Amikor az árfolyam esik, a kényszerzárások (liquidation) tovább gyorsítják az esést, ami nem a fundamentumokról szól, hanem pusztán mechanikus folyamat.
30%-os esés — komoly, de nem katasztrófa a bitcoin történetében
Hogy kontextusba helyezzük: a bitcoin esetében a 30%-os visszaesés szinte „szokványos” korrekció. A 2021-es ciklusban volt 50% feletti esés is, a 2022-es medvepiac pedig a csúcsról mérve 77%-os zuhanást hozott. Aki ezt átélte és megtartotta a pozícióját, az 2024-2025-re komolyabb nyereségben lehetett.
Ez nem vigasz azoknak, akik éppen most néznek szembe a veszteséggel. De a bitcoin volatilitása nem újdonság, és nem 2026-ban jelent meg — aki ide fekteti a pénzét, annak ezzel számolnia kell. A kérdés mindig az, hogy mekkora az a összeg, amit valaki valóban ki tud ülni évekre, anélkül hogy kényszereladásba kerülne.
Az intézményi befektetők hatása a menedékeszköz-narratívára
Az elmúlt két évben az intézményi tőke beáramlása alapvetően megváltoztatta a bitcoinpiacot. A spot ETF-ek révén olyan szereplők is jelen vannak most, akik korábban sosem érintkeztek a kriptóval. Ez egyrészt legitimálja az eszközosztályt, másrészt módosítja a viselkedési mintákat.
Az intézményi portfóliómenedzserek kockázatkezelési szempontból kezelik a bitcoint — és ez azt jelenti, hogy piaci stressz esetén csökkentik a kitettséget. Nem azért adnak el bitcoint, mert nem hisznek benne, hanem mert a kockázatkezelési szabályaik erre kötelezik őket. Ez az egyik legfőbb oka, amiért a bitcoin ma jobban korrelál a részvényekkel, mint öt évvel ezelőtt.
Mi szólna a menedékeszköz-szerep mellett?
Azért az érem másik oldalát is meg kell mutatni. Több érv szól amellett, hogy a bitcoin hosszabb távon valóban betöltheti ezt a szerepet:
- Végső kínálat: 21 millió bitcoin. Egyetlen jegybank sem tud „kinyomtatni” belőle többet. Ez inflációs környezetben erős érv.
- Decentralizáció: Nincs egyetlen kormány vagy intézmény, amely le tudná állítani. Geopolitikai kockázatok esetén ez számít.
- Globális elérhetőség: Venezuelában, Argentínában, Törökországban — ahol a helyi valuta összeomlott — a bitcoin valóban menedékeszközként funkcionált az érintett polgárok számára. Ez nem elmélet, ez megtörtént.
- Elfogadottság növekedése: Minél több ország, intézmény és vállalat tartja a mérlegén, annál stabilabb az alap.
A kérdés tehát nem az, hogy „menedékeszköz-e a bitcoin?” — hanem az, hogy kinek, milyen időtávon és milyen kockázatvállalási képességgel.
Összefoglalás
A bitcoin 30%-os esése 2026-ban ismét felszínre hozta az örök dilemmát: digitális arany vagy kockázatos spekulatív eszköz? A válasz valószínűleg mindkettő egyszerre — attól függően, hogy milyen perspektívából nézzük.
Rövid távon, piaci stresszhelyzetekben a bitcoin egyelőre nem viselkedik klasszikus menedékeszközként. Együtt esik a részvényekkel, amit az intézményi jelenlét és a tőkeáttétel tovább erősít. Hosszabb távon a fix kínálat, a decentralizáció és a növekvő globális elfogadottság komoly érveket ad az értékőrző szerepre.
Ami biztos: a bitcoin nem való mindenkinek, és különösen nem jó ötlet a teljes megtakarítást belerakni. Aki mégis foglalkozni akar vele, annak érdemes csak akkora összeggel belépni, amit akár 3-5 évre is félre tud tenni — és el tud viselni, ha az út közben 30, esetleg 50%-ot esik. Ez nem pesszimizmus, hanem realitás.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.