- A Litecoin árfolyama 18%-ot emelkedett rövid időn belül, az ETF-kereskedés felpörgött, de az on-chain adatok ellentmondanak az optimista narratívának.
- A bányászok bevételei csökkentek, mert a hashráta rekordközeli szinten van — több gép versenyez ugyanannyi blokk-jutalomért.
- Az intézményi ETF-vásárlások nem a blokkláncra kerülnek, hanem papíron realizálódnak, így nem segítenek a bányászok jövedelmezőségén.
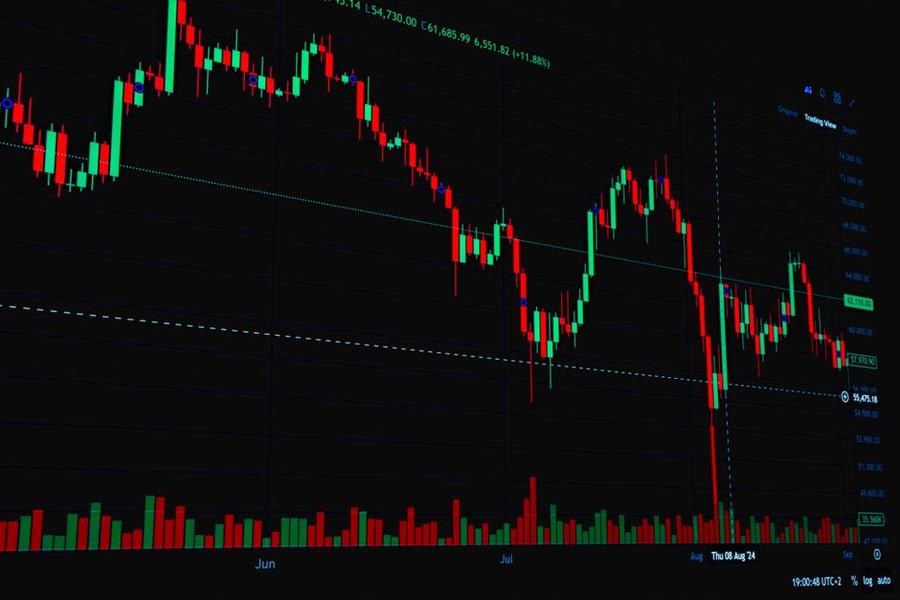
A Litecoin árfolyama 2026-ban újabb 18%-os emelkedést produkált rövid időn belül, az ETF-kereskedés felpörgött, a közösségi média pedig tele van a szokásos „most kell bányászni” posztokkal. Csakhogy az blokkláncon belüli adatok egészen más képet mutatnak. A bányászok jelentős része még mindig nem nyerészkedik — és ennek oka nem az árfolyam.
- Mi mozgatta egyszerre a Filecoint és a Bittensort?
- A Litecoin ETF hatása: amit az árfolyam mutat, és amit nem
- Mit mutatnak az blokkláncon belüli adatok pontosan?
- Az energiaköltség: kikerülhetetlen tényező
- Ha a Zcash-nál 2x profit volt, miért nem tér át mindenki?
- Ki profitál, és ki marad vesztesen?
- Mit jelent ez?
Mi mozgatta egyszerre a Filecoint és a Bittensort?
Mielőtt a Litecoinra térünk, érdemes egy pillanatig megállni a héten tapasztalt párhuzamos ugrásokná. A Filecoin +18%-ot, a Bittensor +13%-ot zárt rövid időn belül — egyszerre, látszólag összefüggés nélkül.
A két projekt mögött különböző narratíva áll: a Filecoin decentralizált tárolás, a Bittensor AI-infrastruktúra. A közös nevező valószínűleg az intézményi rotáció: amikor a Bitcoin és az Ethereum stabilizálódik, a tőke kisebb altcoinokba áramlik rövid távon. Ez nem fundamentum — ez likviditáskeresés. Aki ebben nyereséget realizált, az gyorsan csinálta, vagy nem csinálta meg.
A Litecoin ETF hatása: amit az árfolyam mutat, és amit nem
A Litecoin-ETF elérhetősége valóban új szintre tolta a keresleti oldalt. Az intézményi befektetők anélkül vásárolnak LTC-kitettséget, hogy bányásznának vagy tárolt kriptót kezelnének. Ez jó az árfolyamnak, de a bányászoknak nem feltétlenül.
Miért? Mert az ETF-vásárlás nem kerül be a blokkláncra úgy, mint egy spot vásárlás. Az alapkezelő tartja a tényleges LTC-t, de a kereslet nagy része papíron realizálódik. A bányászok bevétele az árfolyamtól és a hálózati hashrátától függ — és a hashráta az elmúlt hónapokban folyamatosan nőtt.
Mit mutatnak az blokkláncon belüli adatok pontosan?
- Hashráta: rekordközeli szinten van, ami azt jelenti, hogy több gép versenyez ugyanannyi blokk-jutalomért.
- Miner revenue per terahash: csökkent, annak ellenére, hogy az LTC ára emelkedett — a verseny felfalta a különbözetet.
- Miner outflow (tőzsdékre küldött LTC): kissé emelkedett, ami arra utal, hogy egyes bányászok realizálnak, azaz eladnak. Ez likviditásnyomást jelent.
- Difficulty adjustment: a bányászati nehézség gyorsabban nőtt az ármozgásnál — klasszikus profitmorzsoló hatás.
Összességében: az árfolyam ment fel, de a bányászati bevétel hatékonysága nem követte arányosan.
Az energiaköltség: kikerülhetetlen tényező
A Litecoin Scrypt algoritmust használ, ami ASIC-gépeket igényel. Ezek energiaéhesek, és az áramár az egyetlen olyan tényező, amelyet a bányász szinte nem tud befolyásolni — különösen háztartási szinten.
Ipari bányász Kazahsztánban vagy Izlandon 3–5 cent/kWh körüli áron termel. Egy magyarországi háztartási bányász ennél lényegesen drágábban — a jelenlegi áramárak mellett reálisan 15–25 cent/kWh euróban számolva — ami önmagában megöli a profitot az LTC jelenlegi szintjein is. Ez nem feltételezés, hanem egyszerű aritmetika.
A bányászati profitabilitási kalkulátorok (pl. WhatToMine) 2026 szeptemberében azt mutatják, hogy egy átlagos Scrypt ASIC — például egy Antminer L7 — háztartási áramáron napi szinten nulla körüli vagy negatív dollárban denominált profitot termel. Ez akkor is igaz, ha az LTC árfolyama emelkedik, mert a nehézség ezt kompenzálja.
Ha a Zcash-nál 2x profit volt, miért nem tér át mindenki?
Ezt a kérdést már a Zcash kapcsán is megvizsgáltuk korábban — és az alaplogika ugyanaz. A bányászati „arbitrázs” elméletben vonzó, de a valóságban nehézkes.
Az algoritmusváltás hardverigényt jelent. A Litecoin Scrypt-gépei nem bányásznak Zcash Equihash-t, és fordítva. Az átállás tehát nem néhány klikk — hanem új befektetés, szállítási idő, újrakonfigurálás. Mire mindez megtörténik, a profitabilitási ablak sokszor bezárul.
Emellett a kisebb bányászok pszichológiai tényezői sem elhanyagolhatók: sokan az ismert érmét választják, még akkor is, ha a számok mást mutatnak. A Litecoin márka, likviditása és az ETF narratíva önmagában elég vonzerő — függetlenül attól, hogy a profit valóban ott van-e.
Ki profitál, és ki marad vesztesen?
Ez a valódi kérdés. Az blokkláncon belüli adatok és az energiaköltség-elemzés alapján a következő kép rajzolódik ki:
- Nagy ipari bányászok (olcsó árammal): ők profitálnak. Az árfolyamemelkedés náluk valódi bevételnövekedést jelent, mert fix energiaköltségük alacsony és gépparkjuk optimalizált.
- ETF-befektetők: ők a legegyszerűbb haszonélvezői az árfolyamemelkedésnek — nincs gépük, nincs áramszámlájuk, nincs kockázatuk a hashrátával.
- Kis- és közepes háztartási bányászok: ők szenvednek. A nehézség és az energiaköltség együttesen nyomja a margint, az árfolyamemelkedés csak részben kompenzál.
- Rövid távú kereskedők: az árvolatilitásból profitálhattak — de ez spekuláció, nem bányászat.
Mit jelent ez?
A Litecoin 18%-os árfolyamemelkedése jól néz ki a charton, az ETF-kereskedés felpörgése pedig valódi intézményi érdeklődést jelez. De a bányászati adatok egyértelműen jelzik: az árfolyam önmagában nem elegendő ahhoz, hogy a bányászat nyereségessé váljon — különösen nem háztartási szinten.
Az blokkláncon belüli és az ár között tapasztalt diszkrepancia nem anomália, hanem a rendszer természetes működése: minél többen bányásznak egy emelkedő érmét, annál gyorsabban alkalmazkodik a nehézség, és annál kisebb szeletet kap mindenki. A profitabilitás ablaka szűk, és jellemzően azok fér hozzá, akiknek a legkevésbé van szüksége rá — az ipari szereplők.
Ha tehát Litecoin-bányászatban gondolkozol a jelenlegi számok alapján, az energiaköltséged az első és legfontosabb szám, amit meg kell nézned — nem az árfolyam. A kettő között van az igazság.
Gyakori kérdések
A bányászat jövedelmezősége nem csak az árfolyamtól, hanem a hálózati hashrátától is függ. Ha több bányász versenyez ugyanannyi blokk-jutalomért, a bevétel per terahash csökken, még akkor is, ha az ár emelkedik.
Az ETF-vásárlások papíron realizálódnak és nem kerülnek a blokkláncra úgy, mint a spot vásárlások. Ez jó az árfolyamnak, de nem közvetlenül javít a bányászok jövedelmezőségén.
A hashráta rekordközeli szinten van, az intézményi rotáció pedig kisebb altcoinokba tereli a tőkét rövid távon likviditáskeresés céljából — nem pedig fundamentális okból.
Az intézményi rotáció következménye: amikor a Bitcoin és az Ethereum stabilizálódik, a tőke rövid távon kisebb altcoinokba áramlik, de ez nem fundamentálon alapul, csak likviditáskeresés.
Azt jelzi, hogy a bányászok profitabilitása verseny alatt van, és az árfolyam-emelkedés nem elegendő kompenzáció a növekvő hálózati versenyhez.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.