- Az MSTR-Bitcoin korreláció 2025 végétől jelentősen gyengült, mivel a Bitcoin spot ETF-ek leszívták az intézményi befektetőket.
- A részvény árfolyamát mostanra részvényspecifikus faktorok (kötvénykibocsátások, hígítás) is befolyásolják, nem csak a Bitcoin ára.
- A stratégia exponenciális Bitcoin-árszabadulásra épített; ha az árfolyam stagnál, a játékelmélet elveszti hatékonyságát és a prémium csökken.
A Strategy – korábban MicroStrategy – részvény (MSTR) az elmúlt években egyfajta szimbólummá vált: ha valaki nem akart közvetlenül bitcoint venni, de ki akart tenni magát az árfolyamkitettségnek, sokan erre a részvényre mutattak. 2026-ban azonban ez a narratíva egyre több helyen kezd megrepedt.
Nem arról van szó, hogy Michael Saylor cége összeomlott volna. De a „MSTR = tőkeáttételes Bitcoin” egyenlet mostanra jóval bonyolultabb képletté vált.
- Mi volt az eredeti játékelmélet?
- Mit mutat a korreláció 2026-ban?
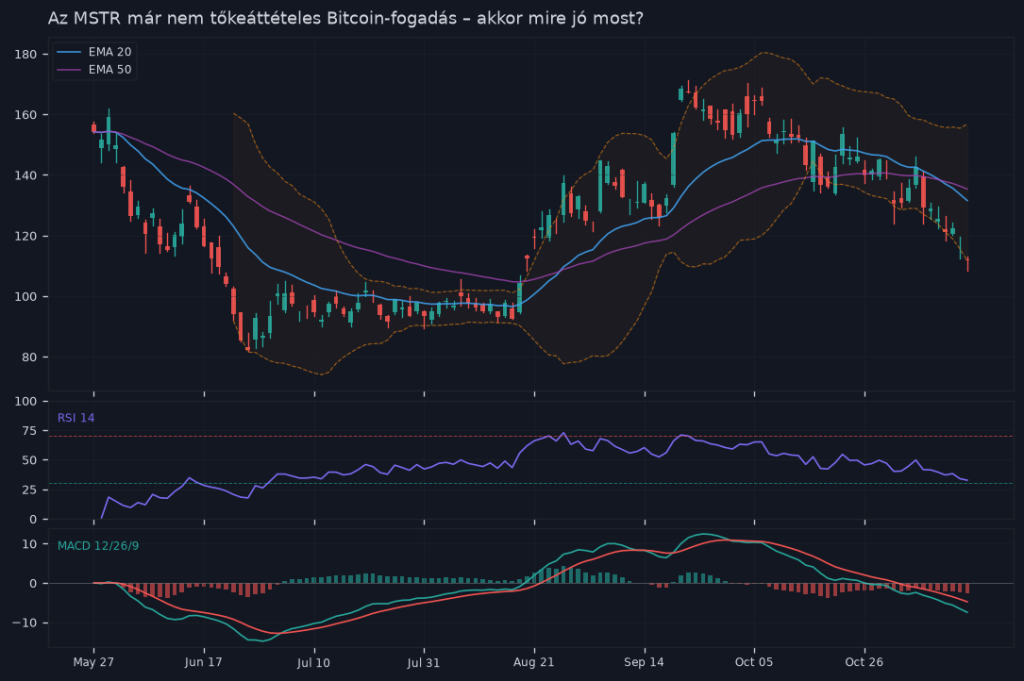
- Technikai kép: hol van a részvény most?
- Mit árul el az MSTR-volatilitás a Bitcoin-megítélésről?
- MSTR vs. Tesla Bitcoin-holding: miért más?
- A fundamentális dilemma: mi lesz, ha a Bitcoin nem nő exponenciálisan?
- Hogyan igazodhat el egy kereskedő?
- Összefoglalás
Mi volt az eredeti játékelmélet?
A Strategy 2020-ban kezdte el a vállalati Bitcoin-felhalmozást. Az ötlet egyszerű volt: ha a cég részvényeit bitcoinban denominált nettó eszközértékkel (NAV) mérik, és prémiummal forognak a piacon, akkor az új részvények kibocsátásával szerzett tőke újabb bitcoint vásárolhat — ami növeli a részvényenkénti Bitcoin-értéket. Ezt hívják sokan „Bitcoin yield” stratégiának.
Papíron elegáns. A valóságban viszont az egész konstrukció egy feltételezésen alapul: a Bitcoin ára folyamatosan, exponenciálisan nő. Ha ez nem teljesül, a mechanizmus lelassul, a prémium csökken, a részvénykibocsátás hígít — és a játékelmélet veszít az élességéből.
Mit mutat a korreláció 2026-ban?
Pár évvel ezelőtt az MSTR és a Bitcoin árfolyama szinte árnyékszerűen mozgott együtt. Ez 2025 végétől kezdett változni. A korreláció nem tűnt el, de már nem kéz a kézben haladnak.
Ennek több oka is van:
- Intézményi ETF-forgalom: A Bitcoin spot ETF-ek megjelenésével az intézményi befektetők egy része közvetlenül a termékbe áramlott, nem az MSTR-be. Ez csökkentette az MSTR szerepét mint „proxy”.
- Részvényspecifikus faktorok: A cég tőkefinanszírozási döntései, az átváltható kötvények lejáratai és a részvénykibocsátások önálló árfolyammozgásokat generálnak, amelyek néha felülírják a Bitcoin-hatást.
- NAV-prémium ingadozása: Az MSTR egykor rendszeresen 1,5–2,5-szeres prémiumon forgott a Bitcoinban mért eszközértékéhez képest. Ez a prémium 2026-ban sokkal szűkebb, és időnként 1,1–1,2-szeres szintre is visszaesett.
Egy kereskedőnek ez konkrét üzenetet hordoz: ha az MSTR prémium összezsugorodik, az azt jelzi, hogy a piac kevésbé hisz a „Bitcoin yield” mechanizmus hatékonyságában.
Technikai kép: hol van a részvény most?
Az MSTR árfolyamán a technikai elemzők 2026 második felében több karakteres szintet azonosítottak. A $280–300-as sáv erős technikai támasznak bizonyult — ez a zóna többször is megállította az esést, és felhalmozási aktivitást mutatott a volumenadatok alapján.
Felfelé az első komoly ellenállás a $380–400-as tartomány, ahol korábban az eladói nyomás rendre felerősödött. Ezen a szinten a részvény már relatíve magas prémiummal forogna a Bitcoin-holdinghoz képest, ami önmagában is nehezíti az áttörést.
A mozgóátlagok képe vegyes: az 50 napos átlag az árfolyam közelében van, míg a 200 napos alatta húzódik — ez bizonytalan középtávú képet fest. Az RSI jellemzően a 40–60-as semleges zónában mozog, ami nem ad egyértelmű irányt a rövid távú kereskedőknek.
Fontos figyelmeztetés: az MSTR volatilitása rendkívüli. Egy 10%-os napos elmozdulás nem ritka. Ez egyszerre teszi vonzóvá az opciós stratégiák szempontjából és kifejezetten veszélyessé az átlagos kisbefektető számára.
Mit árul el az MSTR-volatilitás a Bitcoin-megítélésről?
Ez az egyik legérdekesebb szempont. Az MSTR implikált volatilitása (IV) egyfajta torzítótükörként működik: általában magasabb, mint a Bitcoin saját volatilitása, és ez a különbség informatív lehet.
Ha az MSTR IV hirtelen megugrik, miközben a Bitcoin IV viszonylag nyugodt marad, az arra utalhat, hogy a piac az MSTR-specifikus kockázatokat — tőkefinanszírozás, hígítás, prémiumzsugorodás — árazza be jobban, nem a kriptopiaci bizonytalanságot. Ez fordítva is igaz: amikor a kettő szinkronban ugrik, az inkább általános kriptóriadót jelez.
Tapasztalt opciós kereskedők ezt a különbséget aktívan figyelik, és néha spread-stratégiákkal igyekeznek belőle profitálni. Ez azonban komoly szakértelmet és kockázatkezelési fegyelmet igényel.
MSTR vs. Tesla Bitcoin-holding: miért más?
Érdemes szétszálazni, miért különbözik fundamentálisan a Strategy és a Tesla Bitcoin-stratégiája — még akkor is, ha mindkettő nagyvállalati Bitcoin-tartásról szól.
- Méret és arány: A Strategy esetében a Bitcoin-holding lényegében maga a vállalat. Az operatív szoftverüzlet marginális a teljes eszközértékhez képest. A Teslánál a Bitcoin egy kisebb tételsor a mérlegben — az autógyártás és az energiabiznis az igazi üzlet.
- Célzatosság: A Strategy kifejezetten Bitcoin-felhalmozási stratégiát követ, és rendszeresen tőkét emel ehhez. A Tesla nem jelölt ki ilyen célt — sőt 2022-ben a holding nagy részét el is adta.
- Részvényesi kockázat: Aki MSTR-t vesz, tulajdonképpen egy tőkeáttételes, opcionális jellegű Bitcoin-kitettséget vásárol meg, amelyhez tőkefinanszírozási kockázat is társul. Aki Tesla-részvényt tart, annak a Bitcoin-kitettség másodlagos faktor — a részvény árát sokkal inkább az autóipari eladások és Elon Musk döntései mozgatják.
- Transzparencia: A Strategy rendszeresen közöl Bitcoin-holdingadatokat, és ezeket aktívan kommunikálja. Ez megkönnyíti a NAV-számítást, de egyben árfolyam-érzékenyebbé is teszi a részvényt.
Egy kereskedőnek tehát teljesen más eszközt jelent a kettő — hiába áll mindkettő mögött Bitcoin.
A fundamentális dilemma: mi lesz, ha a Bitcoin nem nő exponenciálisan?
Ez a kulcskérdés. A Strategy üzleti modelljének szíve az, hogy az új részvénykibocsátással szerzett tőke mindig „olcsóbb” legyen, mint amennyit a vásárolt Bitcoin ér majd a jövőben. Ha a Bitcoin ára stagnál vagy lassan emelkedik, ez a matematika megbicsaklik.
A vállalat saját maga által megalkotott „BTC Yield” mutató — amely a részvényenkénti Bitcoin-mennyiség növekedését méri — addig tud pozitív lenni, amíg a részvénykibocsátás prémiumon történik. Ha a prémium eltűnik, minden kibocsátás hígítást jelent anélkül, hogy valódi értéket teremtene a meglévő részvényeseknek.
Ez nem elméleti aggály: 2025–2026 során többször volt olyan időszak, amikor az MSTR prémium érezhetően összenyomódott, és a kritikusok pontosan erre az összefüggésre mutattak rá.
Hogyan igazodhat el egy kereskedő?
Néhány gyakorlati szempont, amelyet érdemes figyelembe venni:
- Figyeld a NAV-prémiumot: Ha az MSTR a Bitcoin-holdinghoz képest 1,0–1,1-szeres szinten forog, az fundamentálisan kevés „extra” értéket kínál a közvetlen Bitcoin-tartással szemben, miközben a részvénykockázat megmarad.
- Volatilitás mint jelzés: Az MSTR IV és a Bitcoin IV divergenciája informatív — de csak ha tudod értelmezni. Különben félrevezető lehet.
- Tőkefinanszírozási naptár: Az átváltható kötvények lejáratai és az esetleges új kibocsátások időpontjai körül fokozott árfolyamkockázattal érdemes számolni.
- Ne keverd össze a kitettségeket: Ha Bitcoin-kitettséget akarsz, a spot Bitcoin vagy egy Bitcoin ETF egyszerűbb, átláthatóbb megoldás. Az MSTR egy komplex, tőkeáttételes, menedzserrizkkel is terhelt befektetési struktúra.
Összefoglalás
A Strategy részvény 2026-ban már nem az a tiszta „Bitcoin-proxy”, ami pár évvel ezelőtt volt. A korreláció gyengült, a NAV-prémium szűkült, és a vállalati Bitcoin-felhalmozás játékelmélete csak akkor működik igazán, ha a Bitcoin tartósan exponenciális növekedési pályán marad.
Ez nem azt jelenti, hogy az MSTR rossz befektetés — de sokkal összetettebb döntés, mint amilyennek elsőre látszik. A volatilitás magas, a struktúra bonyolult, és a kockázatok nem kizárólag a kriptopiacból erednek. Aki eligazodva akar dönteni, annak érdemes rendszeresen figyelni a NAV-prémiumot, az implikált volatilitás divergenciáját és a tőkefinanszírozási lépéseket — nem csak a Bitcoin árfolyamát.
Ez a cikk nem befektetési tanács. Az MSTR és a Bitcoin árfolyama rendkívül volatilis, a tőkevesztés kockázata valós és jelentős.
Gyakori kérdések
A MicroStrategy részvényeit bitcoinban denominált nettó eszközértékkel (NAV) mérik, és mivel prémiummal forogtak a piacon, a cég új részvénykibocsátásokból szerzett tőkét újabb bitcoin vásárlására fordított, ezzel növelve a részvényenkénti Bitcoin-értéket.
A Bitcoin spot ETF-ek megjelenésével az intézményi befektetők közvetlenül az ETF-ekbe áramlottak az MSTR helyett. Ráadásul részvényspecifikus faktorok (kötvénykibocsátások, részvényhígítás) önálló árfolyammozgásokat generálnak, amelyek felülírhatják a Bitcoin-hatást.
Az egész konstrukció azon alapul, hogy a Bitcoin ára folyamatosan és exponenciálisan nő. Ha az árfolyam stagnál vagy csökken, a mechanizmus lelassul, a NAV-prémium csökken, és a részvénykibocsátás hígít.
Azoknál a befektetőknél, akik nem akartak közvetlenül bitcoint vásárolni, az MSTR tőkeáttételes Bitcoin-expozíciónak számított, mivel az árfolyama szinte teljesen követte a Bitcoin árfolyamát.
Az MSTR egykor rendszeresen 1,5–2,5-szeres prémiumon forgott a NAV-hoz képest, de ez az ingadozás mostanra instabil, ami csökkenti a részvénykibocsátás hatékonyságát és a stratégia jövedelmezőségét.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.