- A Nakamoto Holdings negatív negyedéves bevételt és 6%-os előpiaci zuhanást szenvedett – fenyegető jel a kriptó-startup szektorban.
- Sok kriptó-vállalat a Bitcoin treasury stratégiát követi (MicroStrategy modell), ami tőkeallokációs döntés, nem valódi üzleti modell.
- A befektetők növekedési részvényt áraznak be, de valójában levered Bitcoin-pozícióval kereskednek – drágábban és kevésbé transzparensen, mint a közvetlen BTC-vásárlás.
Hat százalékos előpiaci esés, negatív negyedéves bevétel – a Nakamoto Holdings legutóbbi gyorsjelentése nem az a fajta hír, amit szívesen lát egy részvényes reggel. De ez a sztori nem csupán egyetlen vállalat problémája. Mélyebb kérdést vet fel: van-e értelme egyáltalán kriptó-startupok részvényébe fektetni?
Mi történt pontosan?
A Nakamoto Holdings 2026 Q3-as eredményei szerint a vállalat bevétele negatív tartományba fordult. Ez nem egyszerűen stagnálás vagy lassabb növekedés – ez az az állapot, amikor a működési költségek, leírások és egyéb tételek után a nettó bevételi sor mínuszban végez. Az előpiaci kereskedésben a részvény 6%-ot esett.
A cég üzleti modellje nagyrészt Bitcoin-tranzakciókra és kapcsolódó infrastruktúrára épül. Ez önmagában nem bűn – de egy dolog bitcoint tartani mérlegben, és egész más dolog belőle ismétlődő, kiszámítható bevételt termelni.
Treasury-játék vs. valódi működési bevétel
A kriptótérben az elmúlt években elterjedt egy modell: vásárolj bitcoint, mutasd fel a mérleget, és reméld, hogy a piac prémiumot fizet a részvényedre az árfolyam-kitettség miatt. Ez a „Bitcoin treasury” stratégia – a MicroStrategy (ma MSTR) tette igazán híressé.
A probléma? Ez nem üzleti modell, hanem tőkeallokációs döntés. Ha nincs mögötte működési bevétel – előfizetések, tranzakciós díjak, SaaS-jellegű cashflow –, akkor a részvény valójában egy levered Bitcoin-pozíció. Csak drágábban és kevésbé transzparensen, mint ha direktben vennél BTC-t.
A Nakamoto-típusú vállalatoknál ez a strukturális feszültség csúcsosodik ki: a befektetők növekedési részvényt áraznak be, de a valóság treasury-menedzsmentet rejt.
Nakamoto vs. S&P 500 – és ami a charton nem látszik
Ha idén megvizsgálod a Nakamoto árfolyamát az S&P 500-hoz képest (YTD alapon), a kép vegyes. A széles részvénypiac 2026-ban relatíve stabil maradt, miközben a kisebb kriptó-startup részvények volatilitása jóval nagyobb. Egy negatív bevételi bejelentés pillanatok alatt 6-8%-os korrekcióhoz vezet – az S&P 500-ban ugyanez a hatás hónapokig elnyúlik, és sokkal több tényező kell hozzá.
Ez nem véletlen. A likviditás és az intézményi jelenlét alapvetően más. Az S&P 500-ban az automatikus vételek, az indexkövetők és a nyugdíjalapok folyamatosan csillapítják a sokkokat. Egy kisebb kriptó-startup részvényénél ezek a pufferek hiányoznak.
Mi az, ami tényleg működik? – A Coinbase-példa
A Coinbase (COIN) az egyetlen széles körben összehasonlítható vállalat, amely valódi működési bevételt termel a kriptótérben nyilvánosan kereskedett részvényként. Miben más?
- Tranzakciós díjak: minden egyes kereskedésnél bevétel keletkezik, függetlenül attól, hogy az ár emelkedik vagy esik
- Staking és custodian szolgáltatások: ismétlődő, előre tervezhető cashflow
- Intézményi ügyfelek: a Coinbase Prime ügyfelei nem ugrálnak ki egy rossz negyedév után
- Szabályozói megfelelés: az USA-ban és Európában egyaránt bejáratott struktúra, ami csökkenti az egzisztenciális kockázatot
A COIN részvény persze nem kockázatmentes – a kriptopiaci ciklus rányomja a bélyegét a tranzakciós volumenre, és emiatt a bevételre is. De legalább van mit elemezni: bevétel, margin, ügyfélszám, intézményi AUM. A Nakamoto-típusú vállalatoknál mindez sokkal kevésbé átlátható.
Miért szenvednek a „tiszta play” kriptó-részvények?
Az iparági kifejezés – pure play crypto stock – azt jelenti, hogy a cég szinte kizárólag kriptóhoz kötött bevételekből él. Elméletben vonzó: ha hiszel a Bitcoin jövőjében, miért ne fogadnál egy kriptó-startupra is?
A valóság azonban cinikább:
- Skálázhatósági probléma: a kriptó-infrastruktúra építése drága, és a bevétel sokáig nem tartja a lépést a kiadásokkal
- Koncentrált kockázat: egyetlen szabályozói döntés, egyetlen tőzsdehack vagy piaci összeomlás aránytalanul nagy hatással van
- Prémium-prés: a piac eleinte prémiumot fizet az újdonságért, de amint jönnek a negatív eredmények, a korrekció gyors és kegyetlen
- Versenytársak: a Coinbase, a Kraken és más bejáratott szereplők ellen nehéz érdemi piaci részesedést felépíteni
Magyar befektetőknek: mi éri meg?
Ha Bitcoin-kitettséget szeretnél részvényen keresztül – mert például nincs kriptotőzsdei hozzáférésed, vagy adózási szempontból egyszerűbb –, érdemes rangsorolni a lehetőségeket.
Érettebb, likvidebb opciók:
- COIN (Coinbase): valódi működési modell, intézményi jelenlét, rendszeres bevétel
- MSTR (MicroStrategy/Strategy): tudatosan vállalt levered BTC-pozíció, legalább transzparens a stratégia
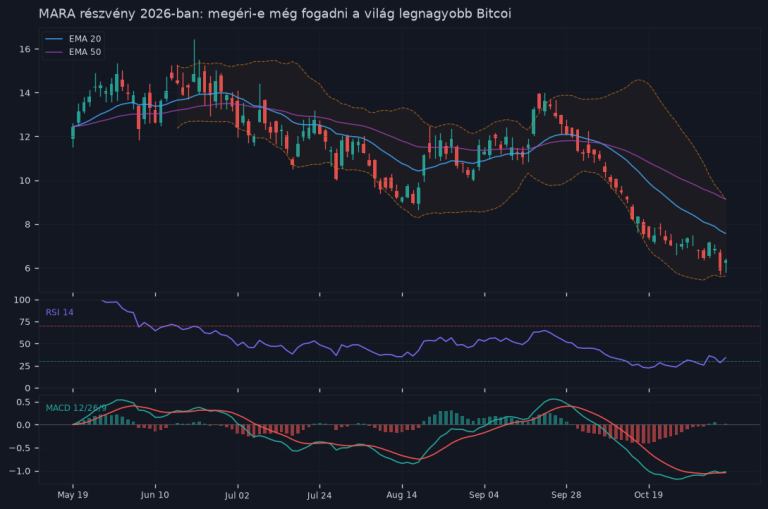
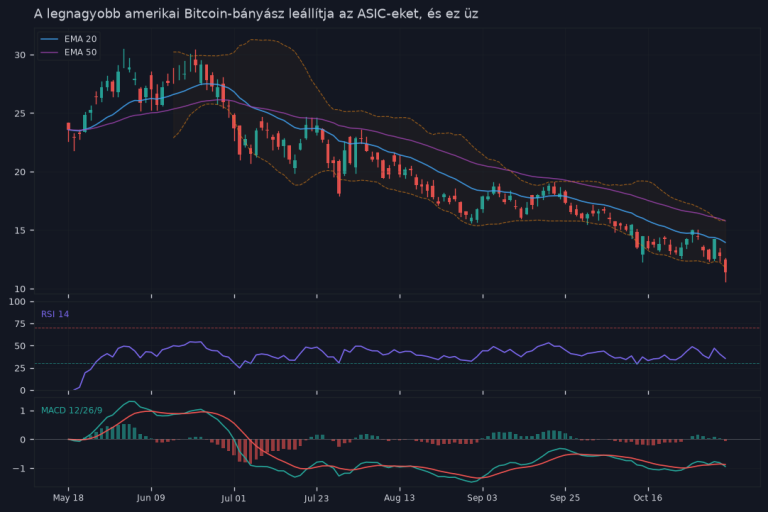
- Bányász-részvények (Marathon, Riot): közvetlen hash rate-kitettség, kiszámítható költségstruktúra (energia, hardver)
Kisebb startup-részvények (Nakamoto és hasonlók): magas volatilitás, alacsony likviditás, nehezen elemezhető üzleti modell. Nem azt mondom, hogy soha – de legalább tudd, mit veszel. Ha a bevétel negatív, és a cég BTC-tartásból próbál fennmaradni, az nem befektetés – az spekuláció.
Érdemes azt is megjegyezni: Magyarországon a kriptóból és az ahhoz kötött értékpapírokból származó nyereség adózása eltér egymástól. Részvény esetén a szabályozói besorolás és az esetleges TBSZ-kompatibilitás is más kérdés – ezt mindig érdemes adótanácsadóval tisztázni az adott termékre vonatkozóan.
Összefoglalás – Mit jelent ez?
A Nakamoto 6%-os esése és a negatív Q3 bevétel nem meglepetés annak, aki érti a modellt. A Bitcoin treasury-stratégia önmagában nem termel bevételt – és a tőkepiac előbb-utóbb számon kéri ezt.
A kriptótérben valódi, hosszú távon fenntartható részvénybefektetéshez működési bevétel kell: tranzakciós díj, custodian szolgáltatás, staking yield, SaaS-jellegű előfizetés. Ahol ez nincs meg, ott a részvény valójában egy komplikált, drága és kevésbé likvid alternatívája annak, hogy egyszerűen bitcoint vegyél.
Ha részvényen keresztül akarsz kriptó-kitettséget, a COIN a leginkább elemzhető választás. Ha direktebb fogadást szeretnél az árfolyamra, maradj a MSTR-nél vagy a bányászoknál. A kis kriptó-startup IPO-k izgalmasak lehetnek – de a negatív bevétel az első komoly jelzés, hogy a piac hamar elveszti a türelmét.
Gyakori kérdések
A Bitcoin treasury stratégia csupán mérlegben lévő kriptó-eszközöket tartalmaz, míg a valódi működési bevétel előfizetésekből, tranzakciós díjakból vagy SaaS-cashflow-ból származik. Az előbbi tőkeallokációs döntés, az utóbbi fenntartható üzleti modell.
A vállalat negatív negyedéves bevételt jelentett, ami azt jelenti, hogy az összes működési költség és leírás után a nettó bevétel mínuszban végzett. Ez azt mutatja, hogy a Bitcoin-pozícióhoz nem párosul rentábilis üzleti tevékenység.
Nem feltétlenül, ha az alapvető üzleti modell hiányzik. Az egyenes Bitcoin-tartás transzparensebb, kevésbé költséges, és ugyanazt a piaci kitettséget biztosítja, mint egy levered startup-részvény.
A MicroStrategy sikeressége Bitcoin árfolyam-emelkedéshez kötött. Amíg a piac prémiumot fizet a Bitcoin-kitettségért, működik, de ez nem jelent valódi üzleti növekedést vagy cashflow-termelést.
Kerülj el olyan vállalatokat, amelyeknél nincs valódi működési bevétel. Keress olyan cégeket, amelyeknek diversifikált cashflow-ja van (bányászat, tranzakciós díjak, szoftver). Az egyenes kriptó-vásárlást fontolgatd meg az ellenőrzéshez vagy a közvetett kitettséghez.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.