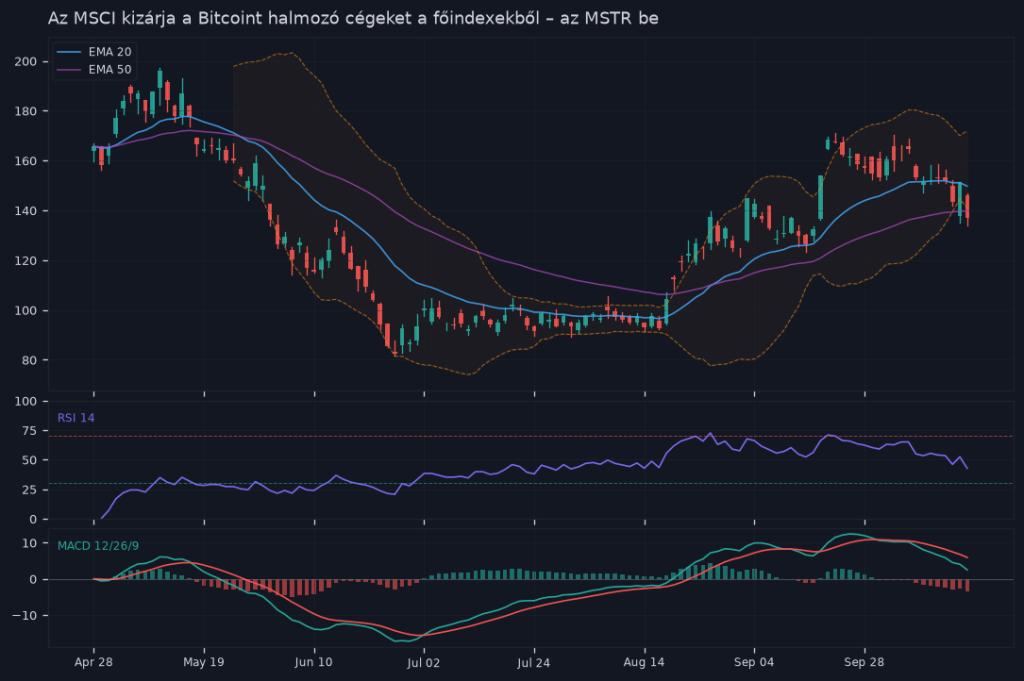
Az MSCI indexszolgáltató véglegesítette azt a szabályt, amely kizárja a főbb indexeiből azokat a vállalatokat, amelyek eszközeinek több mint felét Bitcoin vagy más kriptoeszköz teszi ki. A döntés közvetlenül érinti az MicroStrategy-t (ma már Strategy néven), a Metaplant és a hasonló „Bitcoin Treasury” modellt követő cégeket – és közvetve minden olyan befektetőt, aki passzív alapokon keresztül tartott ilyen részvényeket.
Mi is pontosan az MSCI szabálya?
Az MSCI által véglegesített kritérium lényege egyszerű: ha egy vállalat mérlegének több mint 50 százalékát digitális eszközök – elsősorban Bitcoin – alkotják, a cég nem sorolható be a hagyományos iparági kategóriákba. Az MSCI szerint ezek a vállalatok nem tekinthetők technológiai, pénzügyi vagy bármilyen más szektorba illeszkedő „rendes” cégnek.
A szabály nem tegnap ötlött fel: az indexszolgáltató hónapok óta konzultált intézményi befektetőkkel. A végeredmény azonban egyértelmű lett – aki Bitcoint halmoz fő üzleti tevékenységként, az kikerül a nagyobb indexekből. Ez a gyakorlatban azt jelenti, hogy az MSCI World, az MSCI Emerging Markets és más presztízsindexek összetételéből eltűnnek az érintett cégek részvényei.
Mit jelent ez a passzív alapok piacán?
Ez az a pont, ahol a dolog igazán fájni kezd. A világ passzív alapjainak – ETF-eknek, indexkövető befektetési alapoknak – kötelező feladatuk pontosan lekövetni a referenciaindexxel megegyező portfólióösszetételt. Ha egy részvény kikerül az indexből, az alapkezelők kötelesek eladni azt, függetlenül attól, hogy éppen jó vagy rossz árfolyamon teszik.
Ez a kényszereladási nyomás nem elméleti: globálisan több tízezer milliárd dollárnyi vagyon követi passzívan az MSCI indexeket. Még ha az érintett cégek súlya viszonylag csekély is volt ezekben az indexekben, a kényszereladás rövid távon érzékelhető árfolyamnyomást generálhat.
- MicroStrategy / Strategy: a cég mérlegén jelenleg több mint 250 000 Bitcoin szerepel – ez az arány messze meghaladja az 50%-os küszöböt
- Metaplanet: a japán vállalat szintén agresszívan halmoz Bitcoint, és szintén érintett lehet
- Kisebb „copycat” cégek: több tucat kisebb vállalat másolta le az MicroStrategy modelljét az elmúlt két évben
Michael Saylor reakciója – és amit az számokból kiolvashatunk
Saylor és a Strategy csapata egyelőre nem reagált pánikkal. A cég kommunikációja következetes: ők nem részvényindexes befektetési célpontnak, hanem „Bitcoin-proxy”-nak tekintik magukat. A narratíva szerint azok vásárolnak MSTR-részvényt, akik Bitcoint akarnak tartani, de nem tudnak vagy nem akarnak közvetlenül kriptotőzsdén vásárolni.
Ez a logika önmagában nem hibás – de van egy súlyos mellékkövetkezménye. Ha az MSCI-kizárás miatt az intézményi passzív pénzek kivonulnak, a részvény likviditása csökken, és a prémium – az a felár, amennyivel az MSTR részvényár meghaladja a mögöttes Bitcoin-értéket – szűkülni vagy akár negatívvá válni kezdhet.
Az MSTR részvény historikusan 40–100%-os prémiummal forgott a nettó Bitcoin-értékéhez képest. Ha ez a prémium eltűnik, a részvénytulajdonosok kettős veszteséget szenvednek el: egyrészt a prémium leolvadásából, másrészt esetleges Bitcoin-árfolyamkorrekció esetén a mögöttes eszközérték csökkenéséből is.
Magyar befektetőknek mit jelent mindez?
Hazánkban közvetlenül két csatornán keresztül érhetik el az MSTR-részvényt a befektetők: brókerszámlákon keresztül (ahol dollárban kereskednek vele), illetve – ami jóval kockázatosabb – certifikátokon és tőkeáttételes termékeken át. A forint/dollár árfolyam önmagában is ront vagy javít a hozamon, ami egy amúgy is volatilis eszköznél plusz kockázati réteget jelent.
Aki TBSZ-en tartotta esetleg az MSTR papírjait, annak érdemes tudni: az 5 éves adómentesség itt is érvényes az értékpapír-kategóriára, de az árfolyamveszteség nem írható szembe más nyereséggel korlátlanul – a magyar adórendszer kriptoeszközökre és értékpapírokra eltérő szabályokat alkalmaz. Közvetlen Bitcoin TBSZ-en egyébként nem tartható, csak szabályozott értékpapíron keresztül.
Jönnek-e magyar „Bitcoin Treasury” cégek?
Az elmúlt hónapokban több hazai startup és kisebb tőzsdei vállalat is fontolgatta, hogy az MicroStrategy modelljét másolja le: Bitcoin-tartalékot épít fel, és erre alapozva tőkét von be. A Budapesti Értéktőzsdén (BÉT) nem ismerünk még nyilvánosan bejelentett ilyen modellt, de a háttérben zajlanak az egyeztetések.
Az MSCI döntése ezeknek a terveknek komoly figyelmeztető jelzés. Ha egy cég az 50%-os digitális eszközarány fölé kerül, automatikusan kiesik a fontosabb indexekből – és ezzel az intézményi befektetők radarjáról is. Ez a finanszírozási képességet rontja, az elérhető befektetői kört szűkíti.
A Metaplanet esete tanulságos: a japán cég gyorsan és agresszívan vásárolt Bitcoint, a részvényárfolyama látványosan emelkedett – de az indexkizárás kockázatát nem árazták be kellően.
A szabályozási környezet tágabb képe
Az MSCI lépése nem egyedi esemény, hanem egy tágabb trend része. Az EU MiCA-keretrendszere, az amerikai SEC szigorodó hozzáállása és most az indexszolgáltatók önszabályozása együttesen azt jelzik: a „Bitcoin halmozó vállalat” modell egyre nehezebb szabályozási terepen navigál.
Ez nem feltétlenül jelenti a modell halálát – de azt igen, hogy csak azok tudják életképesen működtetni, akik nem függnek intézményi indexkövető pénzektől. A magánbefektetők és a kriptonatív intézmények maradnak a fő vevők. Ez kisebb, de koncentráltabb befektetői bázist jelent.
Mit jelent ez összességében?
Az MSCI döntése nem egyszerűen technikai indexmódosítás – strukturális választóvonalat húz a hagyományos tőkepiac és a Bitcoin-centrikus vállalati modell közé. A legfontosabb következmények röviden:
- Passzív alapok kényszereladása rövid távon nyomást helyez az érintett részvények árfolyamára
- Az MSTR prémium csökkenhet, ami önálló kockázatot jelent a részvénytulajdonosoknak
- Magyar befektetők számára a forint/dollár kitettség és az adózási kérdések külön figyelmet igényelnek
- Hazai Bitcoin Treasury tervek komoly jogi és piaci korlátokba ütközhetnek, mielőtt még elindulnának
- A modell nem hal meg, de egyre inkább a kriptonatív befektetői szegmens terméke lesz
Aki MSTR-részvényt tart, érdemes végiggondolni: valójában Bitcoinra fogadott, vagy egy hagyományos részvényre? Mert az MSCI mostantól egyértelműen az előbbit mondja – és a piac lassan követni fogja ezt az értékítéletet.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.