- A Strategy a Bitcoin árfolyamának emelkedésekor is vásárolt 250 BTC-t, ellentétben a szokásos retail logikával ('olcsóan veszek, drágán eladok')
- Az intézmények a Bitcoint hosszú távú értéktárolónak tekintik az inflálódó fiatpénz helyett, nem spekulatív pozíciónak
- A Fed bizonytalanabb kamatpolitikája 2026-ban megnöveli az intézményi keresletet az alternatív kincstári eszközök iránt
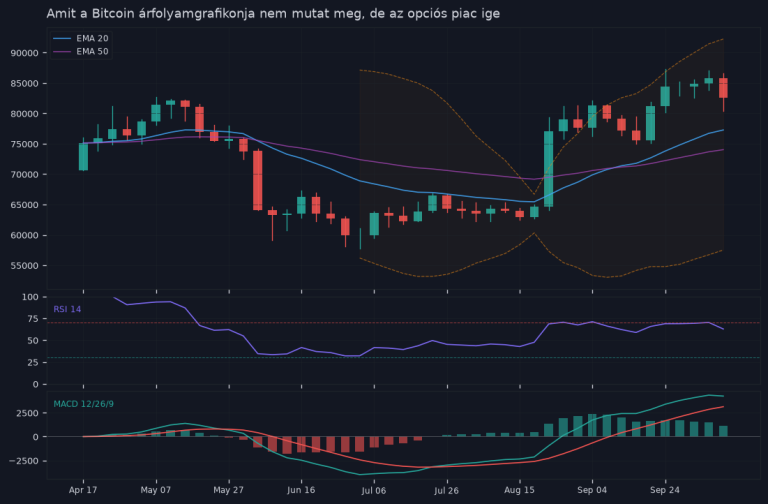
A Strategy (korábban MicroStrategy) megint vett Bitcoint. Ezúttal körülbelül 250 BTC-t, nagyjából 21,5 millió dollár értékben. A reakció a kripto-médiában kiszámítható volt: „Strategy megint vásárolt!” — és kész. De ha csak ennyi a történet, nem érdemes cikket írni róla.
Az igazi kérdés más: miért vesznek az intézmények akkor, amikor az árfolyam emelkedik? Intuitívan épp az ellenkezőjét várnánk. És mit jelent ez a következő 6-12 hónapra nézve — különösen annak, aki nem vezet tőzsdén jegyzett céget, hanem a saját megtakarításait próbálja okosan elhelyezni?
- A klasszikus befektetői logika csapdája
- Mi hajtja az intézményi keresletet 2026-ban?
- A „corporate treasury” trend terjedése
- Mit jelent ez az árfolyamra nézve?
- Mit tegyen a kisvagyonos befektető?
- Amit az intézmények csinálnak, azt nem lehet 1:1-ben másolni
- De a logika egy részét át lehet venni
- Adózási szempont sem elhanyagolható
- Összefoglalás
A klasszikus befektetői logika csapdája
A hagyományos retail gondolkodás így működik: ha olcsó, veszek; ha drága, eladok. Ez a „buy low, sell high” mantra — és a legtöbb magánbefektető ehhez ragaszkodik, legalábbis elméletben. A gyakorlatban persze inkább fordítva: eufóriában vesznek, pániknál adnak el.
Az intézményi akkumuláció ezzel szemben pontosan ellentétes mintát mutat. A Strategy az elmúlt két évben szinte minden jelentősebb áremelkedés idején is folytatatta a vásárlást, nem csupán a mélypontokon. Miért? Mert az ő időhorizontjuk és céljaik alapvetően mások.
Michael Saylor nyilvánosan is kifejtette többször: a Strategy nem arra játszik, hogy holnap magasabban adja el, mint amennyiért ma vette. A cég treasury-stratégiájának lényege, hogy a Bitcoint tartós értéktároló eszközként kezeli — nem spekulatív pozícióként, hanem a dollárkészpénz alternatívájaként. Ebből a szemszögből 80 000 dolláros Bitcoin sem „drága”, ha az alternatíva az inflálódó fiat.
Mi hajtja az intézményi keresletet 2026-ban?
Az idei év egyik legfontosabb makrogazdasági háttere: az amerikai jegybank szerepét betöltő Fed kamatpolitikája bizonytalanabb, mint 2023-ban volt. A hosszú lejáratú kötvényhozamok volatilitása megnőtt, a dollárkészpénz reálértéke bizonytalan pályán mozog. Ilyen környezetben az intézményi treasury menedzserek nehezebben indokolják a passzív készpénztartást. Érdekes módon a makrogazdasági környezet részletesebb megértéséhez érdemes megvizsgálni, hogy az erős dollár és Bitcoin közötti dinamika hogyan hat a Bitcoin árfolyamára.
Ehhez jön a szabályozói környezet fokozatos tisztulása — az USA-ban a spot Bitcoin ETF-ek 2024-es bevezetése óta az intézményi belépő korlát drasztikusan csökkent. Már nem kell saját custodyt kiépíteni, nem kell magyarázni a board-nak, mi az a privát kulcs. A BlackRock IBIT ETF-je ma már az egyik leglikvidebb pénzügyi eszköz az egész piacon. Ez strukturálisan több intézményi tőkét vonz — és ez a tőke nem az árfolyam-csúcsokon vonul ki, hanem addig marad, amíg a stratégiai indoklás fennáll.
A „corporate treasury” trend terjedése
A Strategy ma már nem egyedi eset. Egyre több tőzsdén jegyzett cég követ hasonló logikát — kisebb léptékben, de azonos elvekkel. Az a trend, amelyet Michael Saylor 2020-ban elindított, mára érett fázisba lépett: a Bitcoin mint vállalati tartalékeszköz nem extrém ötlet többé, hanem egy részben elfogadott treasury alternatíva.
Ez azt jelenti, hogy az intézményi kereslet egy része strukturálisan ismétlődő: a vállalatok negyedévente felülvizsgálják a mérlegüket, és ha a Bitcoin részarány csökkent (például az árfolyam stagnált, miközben készpénzbeáramlás volt), akkor vásárolnak — függetlenül attól, hogy az árfolyam közben emelkedett-e.
Mit jelent ez az árfolyamra nézve?
Óvatosan kell fogalmazni: senki nem látja előre a Bitcoin árfolyamát, és aki garantált hozamot ígér, az félrevezet. De a strukturális keresleti oldal elemzése nem jóslás — hanem valószínűségi gondolkodás.
Ha az intézményi akkumuláció az árfolyam-emelkedés közepette is folytatódik, az egy dolgot biztosan jelez: a nagy szereplők nem számítanak közeli, mély korrekcióra — vagy ha igen, akkor sem tartják valószínűnek, hogy azt pontosan el tudják időzíteni. Inkább vállalják az „árfolyamban drága” vásárlást, mint hogy kimaradjanak egy esetleges további emelkedésből.
A következő 6-12 hónapra nézve ez azt sugallja, hogy az eladási nyomás az intézményi oldalról mérsékelt maradhat. Ez nem jelenti azt, hogy nem lesz korrekció — a Bitcoin 20-30%-os visszaesései normálisak egy emelkedő trendben is. De az a forgatókönyv, amelyben az intézmények pánikszerűen adnak el, egyre kevésbé valószínű, amíg a makrogazdasági indoklás fennáll.
Mit tegyen a kisvagyonos befektető?
Ez az a pont, ahol a legtöbb cikk vagy naivitásba esik („csinálj te is olyat, mint a Strategy!”), vagy felesleges riogatásba. Próbáljuk tárgyilagosan megközelíteni.
Amit az intézmények csinálnak, azt nem lehet 1:1-ben másolni
A Strategy tőkepiaci eszközöket használ: kötvénykibocsátással, részvényeladással finanszírozza a Bitcoin-vásárlásokat. Van hitelmegfelelési tartaléka, van befektetői bázisa, amely elfogadja ezt a stratégiát. Egy magánbefektető nem tud ilyen tőkeáttételt biztonságosan kezelni — és nem is kellene megpróbálnia.
De a logika egy részét át lehet venni
- Rendszeres vásárlás (DCA): az árfolyamtól független, előre meghatározott összegű vásárlás csökkenti az időzítési kockázatot. Ez nem garantál nyereséget, de megakadályozza a legrosszabb döntést: a csúcson vásárlást és a mélyponton eladást.
- Hosszú időhorizont: az intézmények 3-5 éves perspektívában gondolkodnak. Ha valaki rövid távú nyereségre játszik, az egészen más kockázatprofilt jelent — és más stratégiát igényel.
- Portfólión belüli arány: a Strategy esetében a Bitcoin az eszközök közel 100%-a. Egy magánbefektetőnél ez nem ésszerű — a legtöbb pénzügyi tanácsadó 5-15%-os kripto-kitettséget említ egy diverzifikált portfólióban, de ez személyes kockázattűréstől erősen függ.
Adózási szempont sem elhanyagolható
Magyarországon a kriptovagyon-ügyletek jövedelme 15% SZJA-val adózik, a 2022. január 1-jén hatályba lépett szabályozás szerint (Szja tv. 67/C. §), szociális hozzájárulási adó nélkül. Fontos: Bitcoin vagy más kriptoeszköz közvetlenül nem helyezhető el TBSZ-számlán — az adókedvezmény csak szabályozott értékpapírokra (pl. Bitcoin ETF-ekre) vonatkozik. Ha valaki spot Bitcoint tart, a hagyományos adókedvezmények nem alkalmazhatók.
Összefoglalás
A Strategy 250 BTC-s vásárlása önmagában nem hír. Az viszont igen, hogy az intézményi akkumuláció strukturálisan folytatódik — nem spekulatív lendületből, hanem treasury-logikából. Az intézményi szereplők nem az árfolyam-csúcsokon való kiszállásra játszanak, hanem arra, hogy a Bitcoin részarányát a mérlegükben tartósan fenntartsák.
Ez a következő 6-12 hónapra mérsékelt eladási nyomást sugall az intézményi oldalon — ami nem garancia az áremelkedésre, de a keresleti szerkezet stabilabb, mint néhány évvel ezelőtt volt. A kisvagyonos befektető számára a leghasznosabb tanulság: nem a konkrét vásárlási döntés másolása, hanem az időhorizont és a rendszeresség elvének átvétele. A többi — kockázat, arány, adózás — egyéni mérlegelés kérdése.
A cikkben szereplő információk tájékoztató jellegűek, nem minősülnek befektetési tanácsnak.
Gyakori kérdések
Mert az intézmények, mint a Strategy, nem spekulatív nyereség szerzésére játszanak, hanem a Bitcoint tartós értéktárolóként és az inflálódó fiatpénz alternatívájaként kezelik. Számukra az 80 000 dolláros Bitcoin sem drága, ha az alternatíva a dollár leértékelődése.
Az intézményi befektetések azt mutatják, hogy hasznos az időhorizont meghosszabbítása és a Bitcoin hosszú távú értéktárolóként való kezelése, nem pedig rövidtávú spekulációs eszközként. Ez segíthet elkerülni a pánikban történő eladást.
A Fed bizonytalanabb kamatpolitikája és a hosszú lejáratú kötvényhozamok volatilitása miatt az intézményi pénzkezelők nehezebben indokolják a passzív készpénzholding-ot, ezért alternatív értéktárolókat keresnek, mint a Bitcoin.
Az intézményi akkumuláció általában bullish signal, amely azt sugallja, hogy nagyobb szereplők hosszú távra számítanak az árfolyam emelkedésére, bár az idő azonban többek között makrogazdasági tényezőktől is függ.
A retail befektetők jellemzően 'olcsóan veszek, drágán eladok' mantráját követik, de gyakorlatban gyakran eufóriában vesznek és pániknál adnak el. Az intézmények ezzel szemben következetes vásárlási stratégiát folytatnak az árszinttől függetlenül, az értéktárolás logikája alapján.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.