- Az elsőbbségi részvény hibrid befektetés: fix éves osztalékot (Strategy esetén 10%) kínál szavazati jogok nélkül.
- A Strategy STRF-koronagyémántja az eddigi sorozatok közül a legkedvezőbb feltételeket kínálja: magasabb osztalék és erősebb törlesztési prioritás.
- Az elsőbbségi részvényt az osztalékfizetéskor és csőd esetén is előnyt élvez, ami védőháló a befektetőknek, de nem vesz részt a vállalat döntéshozatalában.
- Mit jelent az az elsőbbségi részvény, amelyből 2,1 milliárd dollárnyit bocsát ki a Strategy?
- Mi az az elsőbbségi részvény?
- Miért hívják „koronagyémántnak”?
- Miért csinál ilyet a Strategy?
- Ki vesz ilyet, és miért?
- Mit mond erről a Bitcoin-piac?
- Az MSTR-részvény és a BTC viszonya
- Hogyan néz ez ki magyar befektető szemével?
- Összefoglalás
Mit jelent az az elsőbbségi részvény, amelyből 2,1 milliárd dollárnyit bocsát ki a Strategy?
A világ legnagyobb vállalati Bitcoin-tulajdonosa, a Strategy (korábban MicroStrategy) megint lepi meg a piacot. A vállalat újabb 2,1 milliárd dollárnyi elsőbbségi részvényt (angolul: preferred stock) készül kibocsátani — egy speciális változatot, amelyet belső körben csak „koronagyémántként” emlegetnek. De mit takar ez pontosan, miért csinálja ezt Michael Saylor cége, és mit jelent mindez a Bitcoin árfolyama szempontjából?
Mi az az elsőbbségi részvény?
Az elsőbbségi részvény egy hibrid befektetési forma: ötvözi a kötvények kiszámíthatóságát és a részvények hozampotenciálját. A tulajdonosok rendszerint fix éves osztalékot kapnak — a Strategy jelenlegi ajánlatánál ez 10% évente, ami mai kamatpiaci környezetben kifejezetten csábítónak tűnik.
Fontos különbség a hagyományos részvényekhez képest: az elsőbbségi részvény általában nem ad szavazati jogot, viszont előnyt élvez osztalékfizetéskor és esetleges csődeljárás esetén. Ha a cégnek baja van, ezeket a befektetőket fizetik ki előbb. Ez az a védőháló, ami miatt sokan szívesebben nyúlnak ehhez a konstrukcióhoz, mint a sima MSTR-részvényhez.
Miért hívják „koronagyémántnak”?
A Strategy az új sorozatot STRF ticker alatt vezette be, és a „koronagyémánt” elnevezés nem véletlenül ragadt rá. Ez a konstrukció az összes eddig kibocsátott elsőbbségi részvénysorozatuk közül a legkedvezőbb feltételeket kínálja a befektetőknek: magasabb osztalék, erősebb törlesztési prioritás. A névleges érték 100 dollár részvényenként, az éves 10%-os osztalék negyedévente kerül kifizetésre.
Az előző sorozathoz képest — az STRK nevű, 8%-os papírhoz képest — ez egy fokozatban jobb ajánlat. A Strategy lényegében saját maga ellen versenyez, hogy egyre több tőkét vonzzon be a piactól.
Miért csinál ilyet a Strategy?
A válasz egyszerű: Bitcoint akar venni. A befektetőktől összegyűjtött tőkéből a cég szinte kizárólag BTC-t halmoz fel. Ez az úgynevezett „Bitcoin treasury strategy” — a cég magát egyfajta tőkeáttételes Bitcoin-alapként pozicionálja a részvénypiacra.
2026-ra a Strategy Bitcoin-készlete már meghaladja a 570 000 BTC-t — ez a világ ismert vállalati BTC-készleteinek messze legnagyobb szelete. Az átlagos vételár körülbelül 67 000 dollár körül alakul BTC-enként, ami azt jelenti, hogy a jelenlegi árszinteken a papíron lévő nyereség hatalmas.
Az elsőbbségi részvényekkel való tőkebevonás azért vonzó a cégnek, mert:
- Nem hígítja le közvetlenül a meglévő MSTR-részvényeseket (ellentétben a részvénykibocsátással)
- Nem kell azonnal visszafizetni, mint egy hitel esetén
- A befektetők számára vonzó fix hozamot kínál
- A befolyt pénz azonnal Bitcoin-vásárlásra fordítható
Ki vesz ilyet, és miért?
Jó kérdés. Az elsőbbségi részvények hagyományosan intézményi befektetők — alapok, biztosítók, nyugdíjpénztárak — kedvelt eszközei. Olyan szereplők, akik nem akarnak direkt Bitcoin-kitettséget, de a Strategy papírjaival közvetve mégis profitálhatnak a BTC árfolyam-emelkedéséből — miközben a fix osztalék valamennyire tompítja a kockázatot.
A retail befektetők körében is megjelent, különösen azok körében, akik a BTC-ETF-eknél aktívabb, de a sima MSTR-részvénynél konzervatívabb megoldást keresnek. Fontos azonban hangsúlyozni: ez nem kockázatmentes befektetés. Ha a Bitcoin árfolyama drasztikusan esik, és a Strategy likviditási problémákba ütközik, az elsőbbségi részvényesek is megszenvedik — csak a sorban kicsit előrébb állnak.
Mit mond erről a Bitcoin-piac?
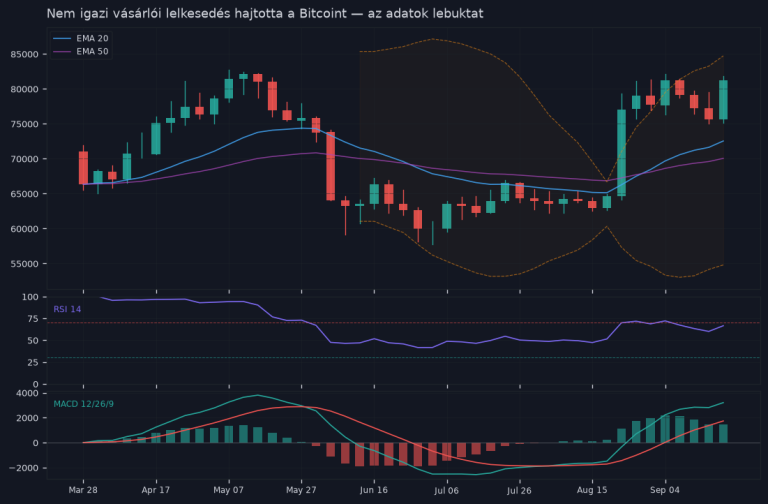
A Strategy folyamatos tőkebevonása és BTC-vásárlása nem elhanyagolható erő a piacon. Amikor egy ekkora szereplő rendszeresen vásárol — és nyilvánosan kommunikálja, hogy ezt folytatni fogja —, az egyfajta árpolitikai gravitációt teremt. Nem mozgatja egymaga a piacot, de a sentiment szempontjából egyértelműen bullish jel.
Ugyanakkor a kép árnyaltabb, mint amilyennek első ránézésre tűnik. A Strategy Bitcoin-vásárlásai idegen tőkéből finanszírozódnak — kötvényekből, elsőbbségi részvényekből, részvénykibocsátásból. Ha a BTC árfolyama hosszabb időre visszaesne egy kritikus szint alá, a cég refinanszírozási nyomása erősen megnőne. Ez a kockázat 2026-ban is ugyanúgy fennáll, mint korábban.
Az MSTR-részvény és a BTC viszonya
Az MSTR árfolyama jellemzően prémiummal kereskedik a cég mérlegén lévő Bitcoin értékéhez képest. Ezt hívják NAV-prémiumnak (Net Asset Value). Amikor ez a prémium magas, a Strategy olcsón tud részvényt és elsőbbségi papírt kibocsátani — és drágán vehet Bitcoint. Amikor a prémium szűkül, a modell kevésbé hatékony.
Ez az összefüggés kulcsfontosságú: a Strategy üzleti modellje csak akkor működik igazán jól, ha a részvénypiac magasabbra értékeli a céget, mint amennyit a BTC-készlete önmagában ér. Eddig ez tartott — de nem garantált, hogy örökké így marad.
Hogyan néz ez ki magyar befektető szemével?
Magyar magánbefektetőként közvetlenül vásárolni STRF-papírt nem egyszerű — ez egy amerikai tőzsdei termék, hozzáférhető ugyan számos online brókeren keresztül, de a devizakockázat és az adózás kérdése alapos utánjárást igényel.
Akik TBSZ-en tartják a külföldi részvényeiket, azoknak érdemes tudniuk: a Tartós Befektetési Számla 2010 óta létezik Magyarországon, és az 5. év végén teljes adómentességet biztosít — de az osztalékjövedelmek adózása eltérhet az árfolyamnyereségtől, és a külföldi papíroknál a forrásadó-visszaigénylés is bonyolult lehet. Ezt mindenképp számítsátok bele a képletbe.
Összefoglalás
A Strategy 2,1 milliárd dolláros elsőbbségi részvénykibocsátása nem egy hagyományos vállalati finanszírozási lépés — hanem egy Bitcoin-felhalmozási stratégia következő fejezete. Az STRF-papír 10%-os fix osztalékot kínál, előnyt élvez törlesztési sorrendben, és alapvetően azoknak szól, akik a BTC-kitettséget valamivel strukturáltabb csomagolásban keresik.
Fontos pontok, amiket érdemes fejben tartani:
- Nem kockázatmentes: a Strategy modell a BTC árfolyamára épül, annak esése minden papírjukat érinti
- Intézményi és retail befektetőknek egyaránt szóló termék, de komoly házi feladatot igényel
- A Bitcoin-piacra gyakorolt hatás pozitív, de közvetlen: a befolyt tőke BTC-vásárlásra megy
- Magyar befektetőknek: devizakockázat, adózás és bróker elérhetőség mind fontos tényező
Saylor célja egyértelmű: minél több Bitcoint felhalmozni, minél többféle befektetői tőkéből. Hogy ez hosszú távon zseniális húzásnak vagy túlzott kockázatvállalásnak bizonyul-e — azt majd az árfolyam dönti el.
Heti összefoglaló a postaládádba
Ha hasznos volt ez a cikk: hetente egy levelet küldök arról, mi történt a kripto világában, miért számít, és mit érdemes fenntartásokkal kezelni.