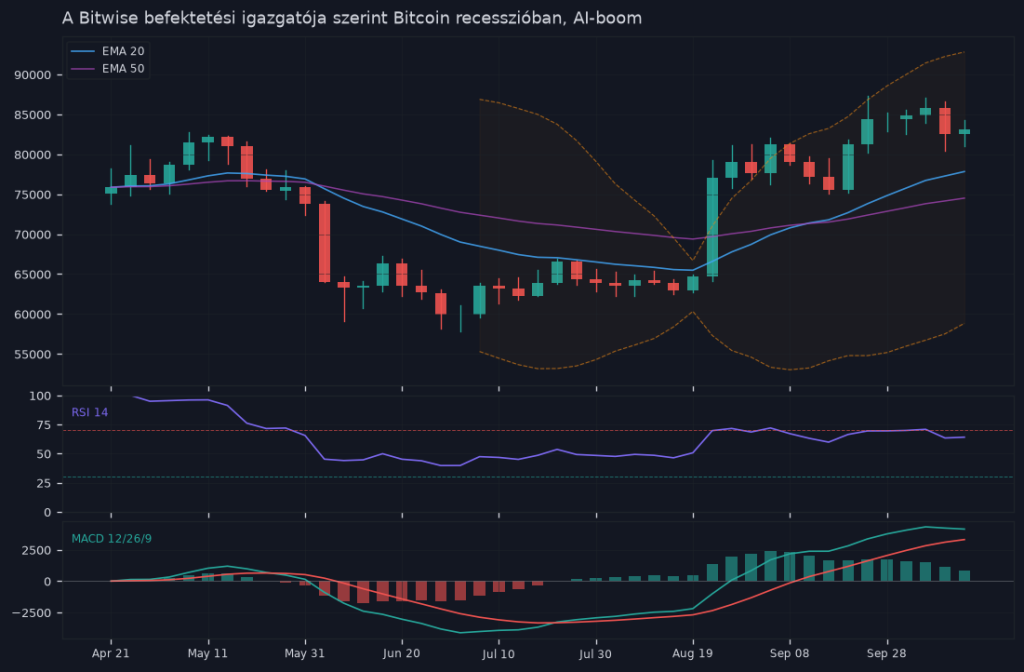
Matt Hougan, a Bitwise Asset Management befektetési igazgatója nemrég közzétett egy elemzést, amely szerint Bitcoin három teljesen eltérő gazdasági forgatókönyv esetén is hosszú távon nyertes pozícióban van. Ez nem szokványos emelkedő propaganda — a Bitwise az egyik legnagyobb kriptoközpontú eszközkezelő az Egyesült Államokban, és Hougan álláspontja mögött konkrét makrogazdasági logika húzódik.
Magyar befektetők számára sem mellékes a kérdés. Aki az elmúlt éveket forintban töltötte, pontosan tudja, mit jelent a reálértéken mért vásárlóerő-veszteség.
- A három forgatókönyv, amelyre Hougan hivatkozik
- 1. AI-vezérelt szuperabundancia
- 2. AI-vezérelt piaci összeomlás
- 3. Az alap növekedési pálya
- Az intézményi kereslet már nem elmélet
- A Fed-bizonytalanság és ami mögötte van
- Forint és infláció — a magyar szög
- Mielőtt lelkesednél: a kockázatok nem tűntek el
- Mit jelent ez a magyar befektetőnek?
A három forgatókönyv, amelyre Hougan hivatkozik
A Bitwise CIO szerint a globális gazdaság jelenleg három lehetséges irányba indulhat el — és Bitcoin mindháromban helytáll.
1. AI-vezérelt szuperabundancia
Ha a mesterséges intelligencia valóban átalakítja a termelékenységet, és robbanásszerű növekedés indul el, akkor a tőkepiacok felpörögnek. Az intézményi befektetők ebben a forgatókönyvben kockázatosabb eszközök felé fordulnak, és a Bitcoin — mint digitális „növekedési részvény” — profitál a megnövekedett kockázatvállalási hajlandóságból.
2. AI-vezérelt piaci összeomlás
A másik szélső eset: az AI nem váltja be az ígéreteket, a részvénypiacok korrekcióba esnek, és a bizalmatlanság erősödik a hagyományos pénzügyi rendszerrel szemben. Ebben a helyzetben Bitcoin potenciálisan menekülőeszközként funkcionál — hasonlóan az aranyhoz, de azzal a különbséggel, hogy nem köthető egyetlen állam sem mérlegéhez.
3. Az alap növekedési pálya
A legvalószínűbb forgatókönyv: mérsékelt növekedés, tartósan magas adósságszintek és folyamatos monetáris lazítás. A Fed bizonytalanság, az európai és amerikai deficitek tovább nőnek — és ebben a környezetben a fix kínálatú, határon átnyúlóan mozgatható eszköz iránti kereslet strukturálisan emelkedik.
Az intézményi kereslet már nem elmélet
Hougan érvelésének egyik legerősebb pillére az ETF-adatokban keresendő. Az amerikai spot Bitcoin ETF-ekbe 2026 harmadik negyedévében közel 6 milliárd dollár áramlott be — és ez nem spekulatív kiskereskedők pénze. A nyugdíjalapok, vagyonkezelők és family office-ok fokozatosan allokálnak Bitcoinba, elsősorban portfólió-diverzifikációs megfontolásból.
Ez strukturálisan más helyzet, mint 2017-ben vagy akár 2021-ben volt. Az intézményi kereslet nem hangulatvezérelt — ezek a szereplők negyedéves allokációs döntéseket hoznak, nem Twitter-trendek alapján.
A Fed-bizonytalanság és ami mögötte van
A Federal Reserve kamatpolitikájával kapcsolatos bizonytalanság sem csökkent érdemben. Az infláció ugyan mérséklődött a csúcsokhoz képest, de az amerikai adósságszolgálat rekord szinten van, és a politikai nyomás az alacsonyabb kamatokra szembemegy a monetáris fegyelemmel.
Ez a kép Európában sem jobb. Az EKB mozgástere korlátozott, a tagállami adósságok pedig tovább duzzadnak. Ebben a környezetben az olyan eszközök, amelyek kínálatát egyetlen jegybank sem tudja bővíteni, felértékelődnek — legalábbis az elméleti keretrendszer szerint.
Forint és infláció — a magyar szög
Magyarországon az inflációs tapasztalat az elmúlt néhány évben különösen éles volt. A forint vásárlóereje hosszú távon folyamatosan csökkent, és az MNB mozgásterét a külső egyensúlyi szempontok rendszeresen korlátozzák.
Egy magyar magánbefektető, aki forintban tartja a megtakarításait, nem csupán az inflációval küzd — hanem az árfolyamkockázattal is. A Bitcoin dollárban és euróban is jegyezhető, határon átnyúlóan mozgatható, és nem kötődik egyetlen devizapolitikai döntéshez sem. Ez a szuverenitási jelleg az, ami a Bitwise elemzésének „alap forgatókönyvében” különösen releváns a kelet-közép-európai befektetők számára.
Mielőtt lelkesednél: a kockázatok nem tűntek el
Hougan elemzése meggyőzően van megírva — de fontos látni, hogy Bitcoin nem egyenes vonalon emelkedett idáig. A 2020-as Covid-összeomlás során az árfolyam közel 50 százalékot esett egyetlen hónap alatt. Hasonló mértékű korrekciók azóta is előfordultak.
Néhány fontos figyelmeztetés:
- A múltbeli teljesítmény nem garancia a jövőbeli hozamra — ez Bitcoin esetén is igaz, sőt, fokozottan igaz.
- A szabályozói környezet változhat — bár az ETF-engedélyezés az USA-ban mérföldkő volt, más joghatóságokban a kép vegyes.
- A volatilitás strukturális — aki nem tud 30–50 százalékos átmeneti visszaesést érzelmileg és anyagilag kezelni, annak ez az eszközosztály nem való.
- Az allokáció mérete számít — a legtöbb intézményi befektető portfóliójának 1–5 százalékát teszi ki Bitcoin-kitettség, nem 50 százalékát.
Mit jelent ez a magyar befektetőnek?
A Bitwise CIO elemzése nem azt mondja, hogy Bitcoin minden körülmények között emelkedni fog. Azt mondja, hogy a makrogazdasági logika alapján a kereslet forrásai egymástól független forgatókönyvekben is fennmaradnak — és ez strukturálisan erős pozíció.
Egy magyar befektető szempontjából a legfontosabb kérdés nem az, hogy Hougannek igaza van-e, hanem az, hogy mekkora allokáció illeszkedik a saját kockázatvállalási profiljához. A forint gyengülése és az inflációs nyomás valós érvek egy kis arányú „értékmegőrző” kitettség mellett — de a 2020-as 50 százalékos esés is valós volt.
Az egyensúly megtalálása nem elemzői feladat. Az viszont már most látható, hogy az intézményi pénz beáramlása és az ETF-infrastruktúra kiépülése egy másfajta piacot teremtett, mint ami 2017-ben vagy 2021-ben volt. Hogy ez elegendő-e Hougan optimizmusának igazolásához — azt majd a következő gazdasági ciklus dönti el.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.