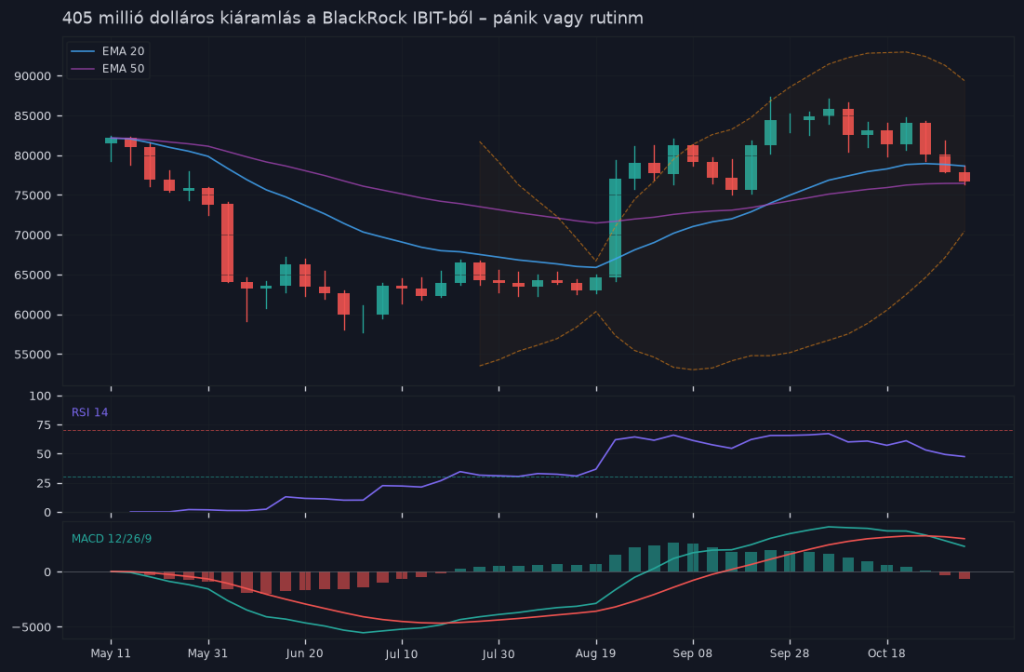
- 405 millió dolláros kiáramlás az IBIT-ből nagyszámnak hangzik, de az 40 milliárd dolláros vagyonhoz képest 1% alatt marad — intézményi rutinmunka lehet
- ETF-flowok önmagukban félrevezetők: profit-taking, portfólió-reallokáció vagy pánik is állhat mögötte — kontextus nélkül nem lehet értelmezni
- Az on-chain adatok és makroindikatátorok (tőzsdei beáramlás, funding rate,волatилitás) az igazi jel — csak ezekkel kombinálva lehet valódi piaci érzetérzékeny megállapításokat tenni
Négyszázöt millió dollár egy nap alatt ment ki a BlackRock IBIT-ből. Ez első hallásra riasztóan hangzik — de valóban az? A válasz attól függ, hogy mit nézünk mellé.
Az ETF-flow adatok önmagukban félrevezetők. Egy kiáramlás lehet pánikszerű tőkemenekülés, de lehet egyszerű profit-taking vagy portfólió-reallokáció is. A különbség megértéséhez más adatokat is be kell vonni az elemzésbe.
- Mi történt pontosan?
- Mikor normális egy ETF-kiáramlás?
- Az blokkláncon belüli adat az, ami dönt
- Exchange beáramlás vs. kiáramlás
- SOPR és realized profit mutatók
- Long-term tulajdonosok viselkedés
- Mit mutat a Binance és a többi tőzsde ennél a kiáramlásnál?
- A „capital rotation” jelenség
- Pánik vs. reallokáció — az összefoglaló szignáltérkép
- Mit jelent ez a magyar befektető számára?
Mi történt pontosan?
A BlackRock IBIT-ből az egyik egynapos kiáramlás megközelítette a 405 millió dollárt — ez a legnagyobb egyszeri outflow a termék esetében 2026 júniusa óta. Az abszolút szám látványos, de kontextus nélkül értéktelen.
Érdemes emlékeztetni: az IBIT összesített vagyona messze meghaladja a 40 milliárd dollárt. A 405 milliós kiáramlás ehhez képest nagyjából 1 százalék alatti mozgás — intézményi portfóliókban ez könnyen belefér egy rutinszerű kockázatkezelési döntésbe. Nem minden nagy szám nagy arány.
Mikor normális egy ETF-kiáramlás?
Az ETF-flow értelmezéséhez először is tudni kell: kik és miért mozgatják a tőkét. Három tipikus forgatókönyv létezik.
- Profit-taking: Az árfolyam emelkedett, egy intézményi befektető zárja a pozícióját, realizálja a nyereséget. Ez teljesen természetes piaci viselkedés, és nem jelent hosszú távú bizalomvesztést.
- Portfólió-reallokáció: A befektető nem „menekül” a Bitcoinból, hanem egyenlegez — például részvénypiacra csoportosít át, vagy más kriptoeszközbe rotál. Ez sem negatív szignál önmagában.
- Pánik vagy negatív makrokörnyezet: Valódi félelem esetén az outflow más negatív indikátorokkal párosul: növekvő tőzsdei beáramlás, romló blokkláncon belüli mutatók, emelkedő funding rate negatív irányban.
A probléma az, hogy a nyers flow-adatból ez nem derül ki azonnal. Ezért kell kombinálni más forrásokkal.
Az blokkláncon belüli adat az, ami dönt
A legfontosabb kérdés: a Bitcoint eladják, vagy csak áthelyezik? Erre az blokkláncon belüli adatok adnak választ.
Exchange beáramlás vs. kiáramlás
Ha az ETF-ből kivont tőke egyidejűleg a Binance-ra, Coinbase-re vagy más nagy tőzsdékre érkezik Bitcoin formájában, az egyértelmű eladási szándékot jelez. A tőzsdei beáramlás (exchange inflow) klasszikusan azt jelenti: valaki el akarja adni a Bitcoinját.
Ezzel szemben, ha az ETF outflow-val párhuzamosan a tőzsdei Bitcoin-állomány csökken — azaz a coin-ok privát tárcákba és hidegszekrényekbe vándorolnak —, az egészen más történetet mesél. Ez inkább a „veszem ki az ETF-ből és saját custody alá helyezem” forgatókönyvre utal, ami emelkedő viselkedés.
SOPR és realized profit mutatók
A Spent Output Profit Ratio (SOPR) megmutatja, hogy az átlagos mozgatott Bitcoin nyereségben vagy veszteségben van-e. Ha az ETF kiáramlás idején a SOPR 1 felett van és emelkedik, az profit-taking — normális. Ha 1 alá esik és ott ragad, az stressz-eladás.
Long-term tulajdonosok viselkedés
Ha a hosszú távú tartók (LTH — általában 155 napnál hosszabb tartási idő) nem mozgatják az érmeiket a kiáramlás alatt, az megnyugtató jel. A „gyenge kezek” mozognak, a „kemény kezek” ülnek. Ez egészséges piaci viselkedés.
Mit mutat a Binance és a többi tőzsde ennél a kiáramlásnál?
A 405 millió dolláros IBIT-kiáramlás időszakában a Binance-on és más nagyobb spot tőzsdéken nem volt rendkívüli beáramlási csúcs. Ez önmagában fontos szignál: a tőke nem tömegesen áramlott a „gyors eladás” irányába.
Ráadásul a többi spot Bitcoin ETF — Fidelity FBTC, ARK 21Shares ARKB — nem mutatott azonos irányú kiáramlást ugyanebben az időablakban. Ez szintén az IBIT-specifikus, valószínűleg intézményi reallokációs döntés tézisét erősíti, nem a piacszintű pánikot.
Természetesen ez nem jelent garanciát semmire. Egy intézményi döntés követheti a másikat, és ha a következő napokban a többi ETF is hasonló outflow-t mutat, az újraértékelést igényel.
A „capital rotation” jelenség
Az intézményi befektetők negyedév végén, féléves záráskor vagy benchmark-rebalanszoláskor rendszeresen forgatnak tőkét eszközosztályok között. A Bitcoin ETF ebből a szempontból ma már ugyanolyan „normális” portfólióelem, mint egy szektor-ETF — így az outflow is ugyanolyan rutinszerű lehet.
A capital rotation különösen jellemző akkor, ha a Bitcoin árfolyama az adott negyedévben jelentősen emelkedett. Ilyenkor a kockázati paraméterek átlépése miatt az automatizált portfóliókezelő rendszerek csökkentik a pozíciót — emberi döntés nélkül, pusztán a beállított limiteknek megfelelően.
Pánik vs. reallokáció — az összefoglaló szignáltérkép
Magyar kereskedőként és befektetőként ezeket érdemes egyszerre figyelni, ha nagy ETF-kiáramlást lát:
- Pánikra utaló kombináció: ETF outflow + növekvő tőzsdei Bitcoin-beáramlás + SOPR esés 1 alá + több ETF egyszerre veszít tőkét + negatív funding rate
- Reallokációra utaló kombináció: ETF outflow + stagnáló vagy csökkenő tőzsdei Bitcoin-állomány + SOPR 1 felett + az outflow csak egy-két ETF-re koncentrálódik + az LTH-k nem mozdulnak
- Profit-taking jelei: Magas árfolyam az elmúlt 30-60 naphoz képest + SOPR emelkedik + rövid tartási idejű érmék mozognak, nem a régiek
Mit jelent ez a magyar befektető számára?
Az IBIT-kiáramlás önmagában nem cselekvési szignál. Aki egyetlen adatpontot néz — akármekkora a szám —, az félreolvashatja a piacot.
A 405 millió dollár látványos, de az elérhető blokkláncon belüli és flow-adatok alapján jelenleg inkább intézményi reallokációra vagy profit-taking-re utal, mint tömegpánikra. A tőzsdei beáramlás nem szökött meg, a többi ETF nem követte azonnal az outflow-t, és a hosszú távú tartók egyelőre nyugodtak.
Ez természetesen pillanatkép. Az ETF-flow adatokat naponta érdemes követni — nem azért, hogy minden mozgásra reagálj, hanem azért, hogy a trendet időben észrevedd. Ha a kiáramlás sorozattá válik és mellé felsorakoznak az blokkláncon belüli stressz-indikátorok is, az már más helyzet.
Addig: egy nap nem trend, egy szám nem döntés.
Gyakori kérdések
Az IBIT összvagyona meghaladja a 40 milliárd dollárt, így a 405 millió körülbelül 1% alatti mozgás, amely belefér az intézményi portfóliók rutinszerű kockázatkezelési döntéseibe. Az abszolút szám nem meghatározó — a százalékos arány dönt.
Három típus létezik: profit-taking (nyereségek realizálása emelkedő árfolyam után), portfólió-reallokáció (más eszközbe vagy piacra csoportosítás), és pánik (valódi félelem makrováltozások miatt). Az első kettő nem jelent negatív szignált, csak a harmadik veszélyes.
Valódi félelem más negatív indikátorokkal párosul: növekvő tőzsdei beáramlás, romló on-chain mutatók, emelkedő funding rate negatív irányban, valamint a piaci volatilitás emelkedése. Egyetlen flow-adat alapján nem lehet döntést hozni.
Az on-chain adatok megmutatják, hogy a Bitcoin valóban eladva lett-e vagy csak átrendeződik az intézményi portfóliók között. Ez réveli meg, hogy valóban csökken-e az intézményi érdeklődés vagy csak pozícióikat egyensúlyozzák.
A makrokörnyezetet (részvénypiac, kamatláb, geopolitikai helyzet), az on-chain mutatókat (whale aktivitás, exchange flow-k), és a finanszírozási rátákat kell kombinálni az ETF-flow adatokkal a teljes kép megértéséhez.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.