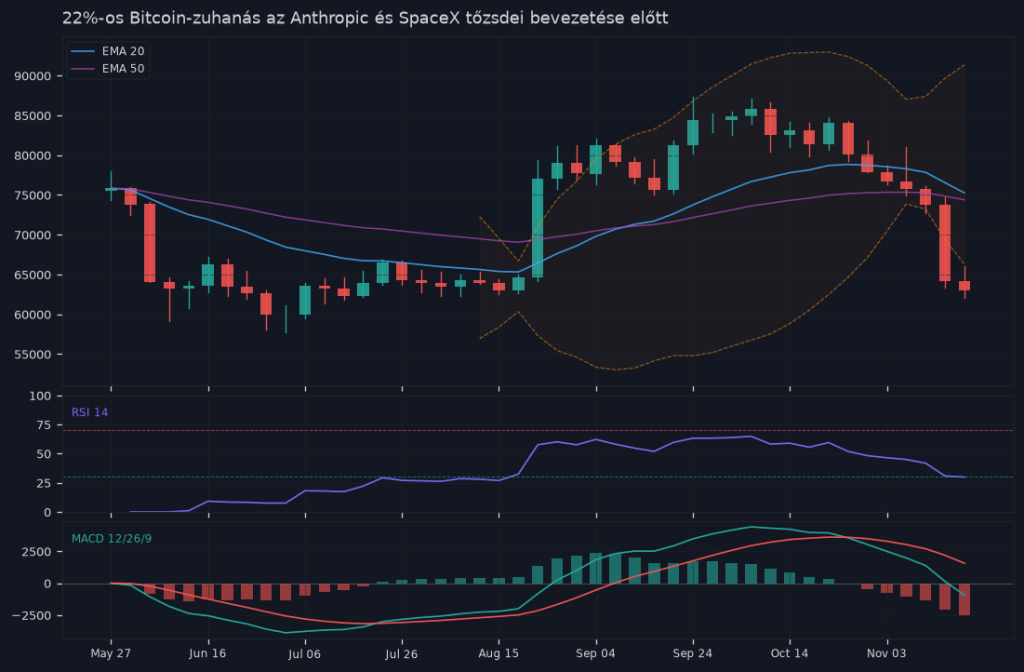
Minden nagyobb tőzsdei bevezetés előtt valami megmozdul a kriptópiacon. Ez lehet véletlen egybeesés, lehet statisztikai zaj – vagy épp valami több annál. A legutóbbi hullámban a Bitcoin 22%-ot esett, miközben az Anthropic és a SpaceX IPO-ja körüli várakozások felpörögtek. Érdemes közelebbről megnézni, mi folyik itt valójában.
Mit mutat az időzítés?
A mintázat önmagában figyelemfelkeltő. Nagyobb technológiai IPO-k előtt – gondoljunk csak a korábbi ciklusokra – rendre megjelenik egy rövidebb-hosszabb kriptopiaci gyengülés. Most a Bitcoin 59 318 dollár körül kereskedik, ami a 60–62 ezres támogatási szint alá csúszott. Nem éppen az a hely, ahol szívesen látja magát egy hosszú pozícióban ülő befektető.
Az időzítési aspektus valóban érdekes: a lock-up periódusok jellemzően 15–30 napig tartanak, ugyanakkor a tényleges tőkevisszaáramlás – ha egyáltalán van ilyen – általában csak 70 nappal az IPO után indul el. Vagyis aki azt gondolja, hogy a Bitcoin esése közvetlenül az IPO-tőkét „szívja el”, az némileg siet a következtetéssel.
Likviditási drén – valós jelenség vagy narratíva?
A „likviditási drén” elmélete szerint a nagy IPO-k előtt az intézményi befektetők készpénzt szabadítanak fel. Ez jöhet részvényeladásokból, kötvénypozíciók zárásából – és igen, kriptoeszközök értékesítéséből is. Az összefüggés logikailag nem légből kapott.
De hangsúlyozni kell: nincs bizonyított okozati összefüggés. Legalább három másik tényező párhuzamosan játszik szerepet:
- ETF-kiáramlások: A spot Bitcoin ETF-ekből az elmúlt hetekben nettó kiáramlás volt megfigyelhető, ami önmagában nyomást gyakorolt az árfolyamra.
- Makrogazdasági bizonytalanság: A Fed kamatpolitikájával kapcsolatos várakozások, az eurozóna lassulása és a dollár erősödése mind-mind önálló mozgatóerők.
- Tőkeáttételes pozíciók: A derivatív piacokon felépült hosszú pozíciók kényszerzárása (likvidációja) egy árfolyamesést önmaga alatt tovább erősít – ez az ún. kaszkoló hatás.
A valóság tehát összetettebb annál, mint hogy „az Anthropic IPO-ja miatt esett a Bitcoin”.
Anthropic, SpaceX – miért más ez a két IPO?
Az Anthropic és a SpaceX nem akármilyen vállalat. Mindkettő a legmagasabb várható értékeltségű privát tech cégek közé tartozik – az Anthropic legutóbbi értékelése 60 milliárd dollár felett volt, a SpaceX pedig régóta az 1 billió dolláros küszöb közelében lebeg a magántőkepiaci árazásokban. Ha ezek a papírok nyilvánossá válnak, valós tőkemozgásokat generálnak.
Az intézményi befektetők – hedge fundok, family office-ok, nagyobb portfóliókezelők – ilyenkor allokációs döntéseket hoznak. Ha valaki arra számít, hogy az Anthropic-részvényekből profitálhat a tőzsdei bevezetés körül, akkor átmeneti eszközértékesítéssel teremt mozgásteret. A kriptoeszközök ebben a logikában elsők között kerülhetnek a képbe, mivel a leglikvidebb, 0–24 órában kereskedhető eszközök közé tartoznak.
Mit érez ebből a magyar befektető?
Első ránézésre úgy tűnhet, hogy egy Pesten élő kisbefektető nem érintett abban, hogy San Franciscóban mikor vezeti be az Anthropic a részvényeit. Ez nem egészen így van.
A Bitcoin árfolyama globális benchmark. Ha a forintban számolt BTC-értéke 22%-ot esik, az ugyanúgy hat a hazai kriptotárca értékére, függetlenül attól, hogy az esés mögött New York-i allokációs döntések állnak vagy más ok. A tőkeáramlás nemzetközi, a veszteség viszont nagyon is lokális.
Néhány konkrét szempont magyar befektetők számára:
- A forint/dollár árfolyam is befolyásolja a valós hozamot: ha a forint gyengül, a dollárban mért esés részben kompenzálódhat – és fordítva.
- Az adózás szempontjából a kriptoeszközből realizált nyereség 15%-os SZJA-t von maga után az Szja tv. 67/C. §-a alapján, szociális hozzájárulási adó nélkül – ez változatlan.
- A magyar piacon elérhető, szabályozott kriptóhoz kapcsolódó ETF-ek (amelyek például TBSZ-en is tarthatók) az árfolyamesést hasonlóan követik, de az adóoptimalizálási lehetőség megmarad.
Az „early spring” narratíva – mennyire érdemes hinni neki?
Különböző elemzők előszeretettel húzzák elő a „kora tavasz” metaforát: az esés után jön az újabb emelkedési ciklus. Ez vonzó sztori, de kritikusan kell kezelni.
Egyrészt a Bitcoin korábban is mutatott hasonló mintázatokat, amelyek aztán nem vezettek rapid visszapattanáshoz. Másrészt a 60–62 ezres szint elvesztése technikai szempontból érzékeny területre vitte az árfolyamot. Ha ez a szint nem kerül vissza gyorsan, a következő komolyabb támasz jóval lejjebb van.
Az optimista narratíva önmagában nem befektetési stratégia. Az, hogy valami sokat esett, nem jelenti automatikusan, hogy most olcsó – és azt sem, hogy felfelé megy.
Mi a helyzet az Ethereummal?
Az Ethereum sem úszta meg a turbulenciát. Az ETH általában erősebben reagál a piaci kockázatkerülő időszakokra, mint a Bitcoin, és ez most sem volt másképp. A korreláció a két eszköz között ilyen időszakokban jellemzően megnő – azaz az a diverzifikációs hatás, amelyre sokan számítanak, pont akkor csökken, amikor a legnagyobb szükség lenne rá.
Összefoglalás
A Bitcoin 22%-os esése és a nagy tech IPO-k időzítési egybeesése figyelemre méltó – de nem bizonyított összefüggés. A likviditási drén elmélete logikusan hangzik, ugyanakkor az ETF-kiáramlások, a makrogazdasági nyomás és a tőkeáttételes pozíciók kényszerzárása önmagukban is elegendők lettek volna ilyen mértékű mozgáshoz.
Magyar befektetők szempontjából a tanulság nem változik: a globális tőkemozgások helyi hatásokkal járnak, a kriptopiac 0–24 órás elérhetősége likviditási előny, de volatilitási hátrány is egyben. Az „early spring” narratívát érdemes szkepszissel fogadni – a piac nem olvas elemzői metaforákat.
A 60–62 ezres szint visszavételéig a technikai kép gyenge marad. Aki ebben a környezetben vesz, az kockázatot vállal – ezt tudni kell előre, nem utólag.
Mielőtt bármibe pénzt teszel: 12 kérdés
Kétoldalas ellenőrzőlista, amit egy ajánlat vagy egy kiszemelt befektetés mellé tehetsz: költség, kockázat, adózás, és az a kérdés, amit szinte senki nem tesz fel magának. E-mailben küldöm.