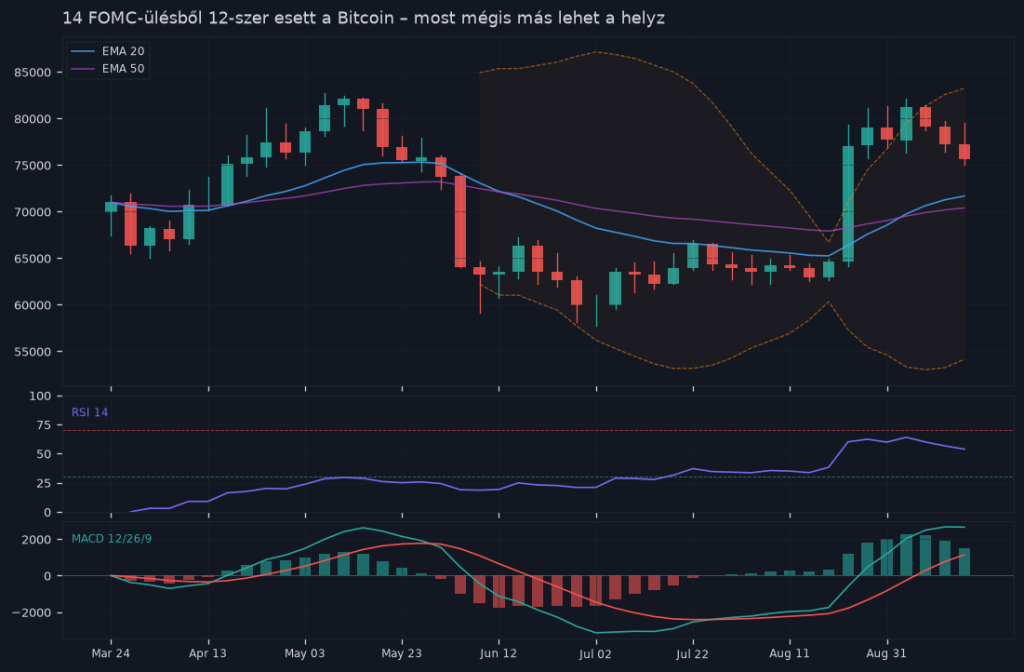
Tizennégy FOMC-ülésből tizenkettőnél esett a Bitcoin. Ez nem vélemény, hanem statisztika — és most mégis sokan azzal az elmélettel jönnek, hogy ez az alkalom kivétel lehet. Miért? Mert a piac valami olyasmit áraz be, amit Kevin Warsh Fed-elnöki szerepköre hozhat magával: egy váratlan kamatcsökkentést, amely felboríthatja az összes eddigi sablont.
Az alábbiakban nem azt mondom, hogy be kell szállni. Hanem azt magyarázom el, hogyan működik az átárazódás mechanizmusa, és miért érdemes ezt érteni minden befektetőnek — különösen annak, aki Magyarországról figyeli a piacot dollárban denominált eszközökbe fektetve.
A számok, amik miatt érdemes figyelni
Az elmúlt évek FOMC-üléseit visszanézve egy elég egyértelmű mintázat rajzolódik ki. A tizennégy vizsgált esetből tizenkettőnél negatívan reagált a Bitcoin az ülést követő 24-48 órában. Mindössze kétszer volt pozitív a kimenetel — +16,82% és +10,52% —, és mind a két esetben ugyanaz volt a közös nevező: a piac rosszabb döntést várt, de jobb érkezett.
Ez az úgynevezett meglepetés-faktor, vagy szaknyelven: az expektáció és a tényleges kimenetel közötti delta. A Bitcoin nem azért emelkedik, mert a kamatcsökkentés önmagában jó hír — hanem azért, mert a piacnak újra kell áraznia, mégpedig gyorsan.
Mit jelent a „Warsh-meglepetés”?
Kevin Warsh neve mára már nem ismeretlen a makrógazdasági folyamatokat figyelőknek. A volt Fed-kormányzó, aki korábban a monetáris szigorítás egyik legkövetkezetesebb szószólója volt, most olyan szerepkörben tűnik fel a piaci találgatásokban, amelyből kamatpolitikai fordulat körvonalazódik.
Az elmélet lényege: ha a piac egy „változatlan kamat vagy minimális lazítás” forgatókönyvet ár be, de a tényleges döntés ennél agresszívebb lazítás irányába mutat, akkor bekövetkezik az átárazódás. A Bitget elemzői erre a forgatókönyvre 8%-os rövid távú emelkedést valószínűsítenek — ami a 2026. szeptember 16-án mért 75 943 dolláros árszintről nézve 82 000 dollár körüli célt jelent.
Hangsúlyozom: ez egy „ha, akkor” forgatókönyv, nem előrejelzés.
Hogyan működik az átárazódás valójában?
Ezt érdemes érteni, mert a mechanizmus nem intuitív. Három fő erő hajtja a gyors árelmozdulást egy meglepetés esetén:
- Stop-loss aktiválások: A shortolók stop-megbízásai automatikusan vásárlási nyomást generálnak, ha az ár egy szint fölé kerül. Ez láncolatszerűen működik — minél több short van a piacon, annál erőteljesebb lehet a felfelé irányuló nyomás.
- Short cover (short-fedezés): A rövid pozíciót tartó kereskedők kénytelenek visszavásárolni a Bitcoint, hogy zárják a pozíciójukat. Ez önmagában is vásárlási igényt teremt — nem meggyőződésből vesznek, hanem kényszerből.
- Re-positioning (pozíció-átrendezés): Az intézményi szereplők — alapok, prop tradingcégek — gyorsan átírják a kockázati modelljeiket. Ha a makrokörnyezet hirtelen lazábbá válik, a kripto nagyobb súlyt kap a portfólióban. Ez nem percek, hanem akár perceken belül is megtörténhet.
A három erő egyszerre hat — és ez az, ami egy átlagos naphoz képest sokszorosára növeli a volatilitást egy FOMC-napon.
Miért volt a korábbi két pozitív eset különleges?
Ha megnézzük azt a két alkalmat, amikor a Bitcoin pozitívan reagált egy Fed-döntésre, mindkét esetben ugyanaz a séma működött. A piac előzetesen túlzottan pesszimista volt — a várakozások egy szigorúbb, vagy legalábbis nem lazább döntést áraztak be. Aztán a tényleges döntés — vagy Powell sajtókonferenciája — ennél engedékenyebb hangot ütött meg.
Az eredmény: aki shortban ült, menekülni kezdett. Aki kívülről figyelt, vásárolni kezdett. A két erő együtt adta a 10–17%-os elmozdulást.
A mostani szituáció abban hasonlít ezekre az esetekre, hogy a konszenzusos várakozás meglehetősen visszafogott. Ha a döntés ezt felülírja, az átárazódás mechanizmusa ugyanúgy aktiválódhat.
75 000 dollár mint kulcsszint
A 75 943 dolláros ár nem véletlenül fontos. Ez közel esik ahhoz a pszichológiai és technikai szinthez, amelyet a piac az elmúlt hetekben már többször tesztelt. Ha ez a szint kitart, és a Fed-döntés meglepetést hoz, 82 000 dollárig kevés akadály áll a felfelé irányuló nyomás útjában.
Ha viszont a döntés megerősíti a pesszimista narratívát — vagy Powell szigorúbb hangot üt meg a sajtókonferencián —, a 75 000 dolláros szint könnyen támaszból ellenállássá válhat. Ezt a kétirányú forgatókönyvet kockázatkezelési szempontból sosem szabad figyelmen kívül hagyni.
Magyar befektetők szempontjából
Magyarországon a kriptóból származó jövedelem 2022. január 1. óta az Szja tv. 67/C. § alapján adózik — 15%-os SZJA-kulccsal, szociális hozzájárulási adó nélkül. Ez önmagában kedvező struktúra, de az FOMC-napok körüli aktív kereskedés komoly adózási figyelmet igényel: minden realizált nyereség adóköteles eseménynek számít.
Ami a TBSZ-t illeti: közvetlen Bitcoin nem helyezhető el TBSZ-számlán. Ha valaki adókedvezményes keretek között szeretne kriptóhoz kötött kitettséget tartani, arra kizárólag szabályozott értékpapírok — például Bitcoin ETF vagy ETP — alkalmasak, amelyek elhelyezhetők TBSZ-en. A teljes adómentességhez öt év szükséges, a harmadik év végén már 10%-os SZJA-kedvezmény érvényesíthető.
Egy FOMC-napra időzített rövid pozíció vagy azonnali vétel esetén a forint/dollár árfolyam is számít — a forintban mért nyereség vagy veszteség nem ugyanaz, mint a dollárban mért.
Összefoglalás
A statisztika egyértelmű: 14 esetből 12-szer esett a Bitcoin egy Fed-döntés után. Ez alapján a null-hipotézis az, hogy most is esni fog. Az egyetlen ok, amiért érdemes figyelni az ellentétes forgatókönyvet, a meglepetés-faktor — ha a tényleges döntés elüt attól, amit a piac beárazott.
A Warsh-elméleten alapuló 8%-os emelkedés (75 943 → ~82 000 dollár) reális forgatókönyv, de szigorúan feltételhez kötött. Ha a meglepetés elmarad, a statisztika 14-ből 13-ra rontja a negatív esetek arányát.
Amit biztosan érdemes megjegyezni: a FOMC-napok nem normál kereskedési napok. A stop-loss kaszkádok, a short-fedezés és az intézményi átpozicionálás együtt olyan volatilitást generálhat rövid időn belül, amire érdemes felkészülni — függetlenül attól, hogy valaki éppen pozícióban van-e vagy sem. A piaci meglepetés mechanizmusa nem irányhoz kötött: mindkét irányba ugyanolyan erővel működik.
Heti összefoglaló a postaládádba
Ha hasznos volt ez a cikk: hetente egy levelet küldök arról, mi történt a kripto világában, miért számít, és mit érdemes fenntartásokkal kezelni.