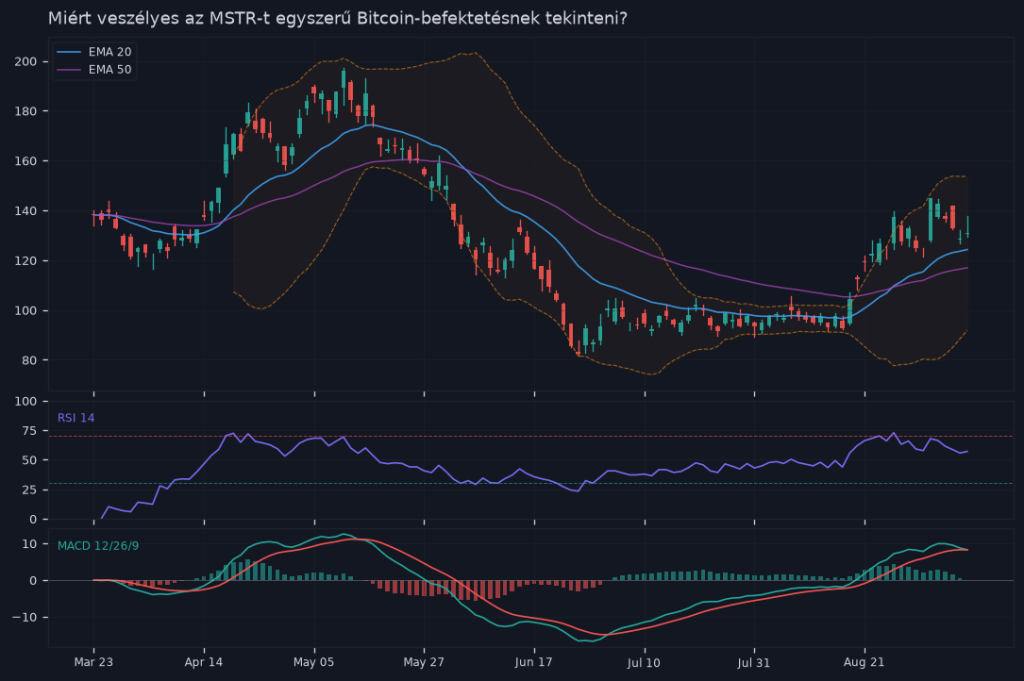
- Az MSTR-részvény egy cég, nem pedig Bitcoin-befektetési eszköz – adóssága, működési költségei és részvényhígítása függetlenül eltérítik az árfolyamot
- A részvény tipikusan 50-100% prémiummal forog a nettó Bitcoin-eszközértékéhez képest, amely piacpánik idején gyorsan eltűnik
- Az árfolyamgrafikon nem tárja fel az MSTR valódi kockázatait: a tőkeáttétel, az irányítási struktúra és az intézményi függőség egyaránt játszik szerepet
Az MSTR-részvény az elmúlt években szinte kultikus státuszt kapott a kriptós körökben. Sokan egyenesen „levered Bitcoin”-ként emlegetik — mintha csak egy tőkeáttétes Bitcoin-pozíciót tartanának. Ez a leegyszerűsítés azonban veszélyes félreértés, és pontosan az a fajta gondolkodás, ami komoly veszteségeket okozhat.
Nézzük meg, mi is zajlik valójában a motorháztető alatt.
[chart ticker=”MSTR” source=”stock”]Mi az MSTR, és mi nem az?
A Strategy (korábban MicroStrategy) egy tőzsdén jegyzett szoftvercég, amely 2020 óta agresszívan halmoz fel Bitcoint a mérlegén. 2026 szeptemberére a vállalat közel 250 000 BTC felett rendelkezik — ez önmagában lenyűgöző szám. De attól, hogy egy cég Bitcoint tart, még nem válik Bitcoin-befektetési eszközzé.
Az MSTR-részvény megvásárlásakor nem Bitcoint veszel. Egy vállalatba fektetsz be, amelynek:
- adóssága van — kötvénykibocsátásokból és konvertibilis kötvényekből finanszírozza a BTC-vásárlásait
- részvényhígítása folyamatos — rendszeresen bocsát ki új részvényt, hogy tőkét szerezzen
- működési költségei vannak — szoftveres üzletágat tart fenn, ami ugyan kis bevételt termel, de rezsiköltséget is jelent
- korporatív irányítása komplex — Michael Saylor szavazati súlya aránytalanul nagy a részvényszámhoz képest
Ezek a tényezők mind megjelennek abban, hogy az MSTR árfolyama nem lineárisan követi a Bitcoin árát.
A prémium — és amikor eltűnik
Az MSTR hagyományosan prémiummal forog a nettó Bitcoin-eszközértékéhez (NAV) képest. Ez azt jelenti, hogy a részvény piaci kapitalizációja jellemzően magasabb, mint amennyit a vállalt Bitcoin-állomány valójában ér. Ez a prémium időnként 50-100% körül mozog, de volatilis — piacpánik idején gyorsan összezsugorodik.
Mit jelent ez a gyakorlatban? Ha 80%-os prémiummal vásárolsz MSTR-részvényt, akkor minden egyes dollárod után csak 55 centnyit kapsz ténylegesen Bitcoin-kitettségből. A többi a „Saylor-prémium”: a stratégia hírneve, a vállalati tőkeáttétel reménye, és a piac bizalma abban, hogy ez a modell fenntartható.
Ha ez a bizalom megrendül — akár egy rossz negyedéves jelentés, akár szabályozói nyomás, akár egy nagy kötvénykibocsátás miatt —, a prémium olvad, és az MSTR gyorsabban esik, mint maga a Bitcoin.
Mit ad az MSTR, amit a Bitcoin ETF nem?
Ez a kérdés az intézményi befektetők szempontjából tényleg releváns. A spot Bitcoin ETF-ek (pl. a BlackRock IBIT-je, amely 2024 januárja óta elérhető az USA-ban) egyszerű, olcsó Bitcoin-kitettséget kínálnak — a díjuk évi 0,12-0,25% körül mozog.
Az MSTR ezzel szemben mást nyújt:
- Tőkeáttétel anélkül, hogy magának kellene margin-számlát kezelni — a vállalat adóssággal vásárol BTC-t, te csak részvényt tartasz
- Opciós piac — az MSTR-re likvid opciós piac létezik, ami spot Bitcoin ETF-ekre sokkal korlátozottabb
- Hagyományos értékpapír-keretrendszer — egyes intézményi befektetők mandátuma nem teszi lehetővé ETF vagy közvetlen crypto tartását, de részvényt igen
- Shortolhatóság — aki Bitcoin-eső, de a vállalati tőkeáttételt kockázatosnak tartja, az MSTR-t shortolhatja
Ez a struktúra különösen vonzó a fedezeti alapok számára, amelyek komplex stratégiákat futtatnak — például konvertibilis kötvény arbitrázst, ahol az MSTR kötvényeit veszik, és a részvényt shortolják.
A rejtett költség, amit az árfolyam nem mutat
Az MSTR árfolyamgrafikon egyetlen dolgot sem árul el a részvényhígításról. Pedig ez az egyik legfontosabb szám, amit figyelni kellene.
A Strategy rendszeresen bocsát ki új részvényt — ezt „at-the-market” (ATM) kibocsátásnak hívják. Amikor a vállalat új részvényeket ad el a piacon, a meglévő részvényesek részesedése csökken. Ha az így szerzett tőkét Bitcoin-vásárlásra fordítják, az egy részvényre jutó BTC-mennyiség nőhet — de az árfolyam ezt a hígítást nem tükrözi automatikusan.
Ráadásul a konvertibilis kötvények kamatköltséget generálnak. Ez elsőre marginálisnak tűnik, de ha a Bitcoin ára stagnál vagy csökken, a vállalat adósságszolgálata reálterhet jelent — és ezt a terhet te viseled részvényesként.
Egy egyszerű számítás: ha az éves kamatköltség például 150-200 millió dollár körül mozog, és a Bitcoin ára nem emelkedik, a vállalat reálértéke csökken, miközben az árfolyam esetleg stagnál. A grafikon ezt nem mutatja meg.
Mikor érdemes MSTR-t választani — és mikor nem?
Legyünk konkrétak. Az MSTR akkor értelmes választás, ha:
- Tőkeáttételes Bitcoin-kitettséget akarsz, de nem akarsz futures vagy margin-számlát kezelni
- Opciós stratégiákat tervezel Bitcoinra, és az MSTR likviditása megfelelő
- Olyan számlán fektetsz be, ahol ETF vagy közvetlen crypto nem elérhető, de részvény igen
- Magasabb kockázatot vállalsz azért a lehetőségért, hogy a Bitcoin-emelkedés esetén a tőkeáttétel miatt az MSTR felülteljesít
Ugyanakkor az MSTR rossz választás, ha:
- Csak „egyszerű” Bitcoin-kitettséget akarsz — erre a spot ETF olcsóbb és tisztább megoldás
- Nincs időd vagy kedved a vállalati pénzügyi riportokat figyelni
- Nem érted a prémium/diszkont dinamikát, és nem tudod mikor vagy túlfizetve
- Hosszú távú, passzív tartásban gondolkodsz — itt a hígítás és a kamatköltség lassan, de biztosan erodálja a pozíciót
Korporatív irányítás — az elhallgatott kockázat
Michael Saylor szavazati kontrollja az MSTR felett jóval meghaladja részvényes arányát — a B osztályú részvények tízszeres szavazati súlyt adnak. Ez azt jelenti, hogy a vállalat Bitcoin-stratégiáját egyetlen ember határozza meg, és a kisebbségi részvényeseknek gyakorlatilag nincs beleszólásuk.
Ez nem feltétlenül baj, ha osztod a stratégiát. De kockázat: ha Saylor kilép, megbetegszik, vagy a piac elveszíti a bizalmát a koncepcióban, az MSTR-részvény drámaian leértékelődhet akkor is, ha a Bitcoin árfolyama stabil marad. Ez olyan kockázat, amit egy Bitcoin ETF egyszerűen nem hordoz.
Mi a helyzet a magyarországi befektetőkkel?
Hazai szempontból az MSTR-részvény kereskedése jellemzően külföldi brókeren keresztül érhető el, ahol devizaváltási és jutalékköltségek merülnek fel. Ezzel szemben a Bitcoin spot ETF-ek (elsősorban USA-tőzsdén) szintén hasonló infrastruktúrát igényelnek.
Fontos tudni: a magyarországi TBSZ-számlán értékpapírok elhelyezhetők, és az 5. év végén teljes SZJA-mentesség jár — de ez a kedvezmény csak szabályozott értékpapírokra vonatkozik, mint például ETF-ek. Közvetlen Bitcoin vagy egyéb kriptoeszköz TBSZ-en általában nem tartható. Az MSTR-részvény elvileg értékpapírként kezelhető, de mindig ellenőrizd az adott brókernél és egy adótanácsadóval, hogy a te esetedre pontosan mi vonatkozik.
Összefoglalás
Az MSTR nem Bitcoin — és ez nem szlogen, hanem komoly strukturális valóság. A részvény tartalmaz vállalati tőkeáttételt, részvényhígítást, kamatköltséget, egyedi korporatív irányítási kockázatot és prémium-dinamikát, amelyet az árfolyamgrafikonból nem lehet leolvasni.
Vannak helyzetek, ahol az MSTR valóban értelmesebb választás egy Bitcoin ETF-nél — főleg ha tőkeáttétel vagy opciós stratégia a cél. De ha csak annyi a terved, hogy „Bitcoinban ülsz”, akkor az MSTR-ben valójában felesleges komplexitást és extra kockázatot vállalsz, amiért nem kapsz arányos kompenzációt.
A legdrágább befektetési hiba az, amikor nem tudod, hogy pontosan mibe fektetsz be. Az MSTR esetében ez a kérdés különösen releváns.
Gyakori kérdések
Az MSTR a Strategy szoftvercég részvénye, amely ugyan nagymértékben Bitcoin-ekben dolarizált, de egy vállalatba fektetsz be. Ennek adóssága, működési költségei és részvényhígítása van, amelyek az árfolyamot függetlenül mozgatják a Bitcoin-árfolyamtól.
A prémium azt jelenti, hogy az MSTR piaci kapitalizációja magasabb, mint a vállalt Bitcoin-állomány tényleges értéke – jellemzően 50-100% körül. Ez azonban nagyon volatilis és piacpánik idején gyorsan eltűnik, ami jelentős veszteséget okozhat a befektetőknek.
Az MSTR árfolyamát a Bitcoin-tartalom mellett a konvertibilis kötvények, Michael Saylor szavazati súlya, a működési költségek és a részvényhígítás is befolyásolja. Ezek a tényezők függetlenül mozgatják az árfolyamot az alapul szolgáló Bitcoin-érték változásaitól.
Az MSTR jelentősen kockázatosabb, mint a közvetlen Bitcoin-tartás. A prémium visszahúzódása, az adósság kamatlábai, a részvényhígítás és a vállalat irányítási kockázatai miatt az árfolyam sokkal volatilisabb lehet, mint maga a Bitcoin.
A vállalat irányítása azért kockázatos, mert Saylor szavazati ereje aránytalanul meghaladja a részvényszámát, ami korporatív döntéseket tehet függővé egyetlen személy szándékaitól és szavatosságától.
Heti összefoglaló a postaládádba
Ha hasznos volt ez a cikk: hetente egy levelet küldök arról, mi történt a kripto világában, miért számít, és mit érdemes fenntartásokkal kezelni.