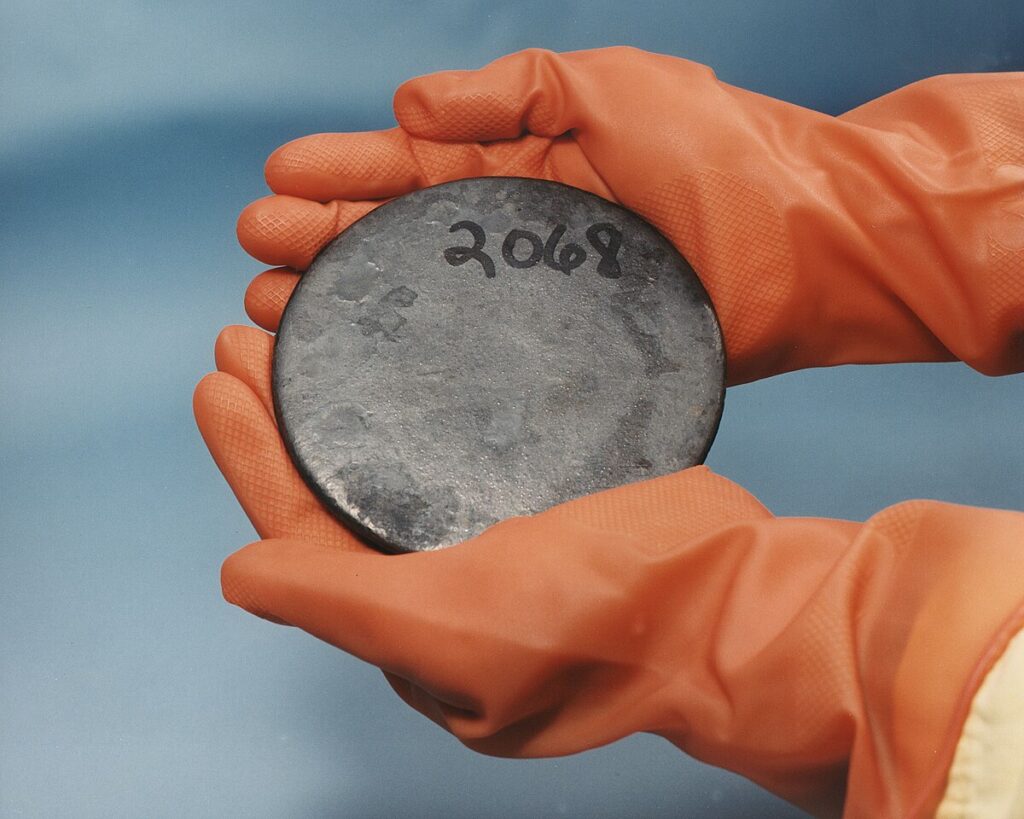
- Az uránpiac hagyományosan a nagyhalak játékterületeként működik: fizikai uránt venni több milliós minimummal és szigorú szabályozással járul.
- Az uranium.io a Tezos blokkláncon tokenizált uránkitettséget kínál, így kisebb befektetők is hozzáférhetnek az uránpiaci expozícióhoz.
- A megoldás elvileg egyszerű, de számos kockázatot rejthet: letéti feltételek, felügyeleti ürességek, és a blockchain szuverenitása az atomenergia jogi keretei között.
- Mennyire jó ötlet tokenizálni az uránpiacot?
- Miért nehéz egyáltalán uránba fektetni?
- Az atomenergia 2026-ban: miért most jött el az urán pillanata?
- Hogyan működik a tokenizálás a gyakorlatban?
- Mik a valódi kockázatok?
- Bitcoin és tokenizált valós eszközök: van összefüggés?
- Kinek szólhat ez a termék?
- Összefoglalás
Mennyire jó ötlet tokenizálni az uránpiacot?
Az urán mostanában megint előkerül a befektetési beszélgetésekben — és nem véletlenül. Az atomenergia reneszánszát éljük, az AI-adatközpontok energiaéhsége rekordokat dönt, a geopolitika pedig átírja az energiapiaci térképet. Ebbe a forrongó közegbe robbant be az uranium.io platform azzal az ötlettel, hogy blokkláncra viszi az uránkereskedelmet. De vajon ez valóban megoldás, vagy inkább egy újabb kriptós marketingfogás?
Miért nehéz egyáltalán uránba fektetni?
Az uránpiac hagyományosan a nagyhalak játszótere volt. Fizikai uránt venni komoly akadálypályát jelent: a minimális tételek több millió dollártól indulnak, a tárolás speciális létesítményeket igényel, a szállítás pedig szigorú nemzetközi szabályozás alatt áll — nem véletlenül, hiszen nukleáris anyagról van szó.
Persze léteznek közvetett megoldások is. Az uránbányász részvények (Cameco, Kazatomprom) vagy a Sprott Uranium Miners ETF elérhetők kisebb befektetők számára is, de ezek árfolyama nem tisztán az urán spotárát tükrözi — bányavállalati kockázatokat, menedzsmentdöntéseket és tőzsdei hangulatot is beáraz. A határidős ügyletek pedig még bonyolultabbak, és jellemzően nem kiskereskedelmi termékek.
Ebbe a résbe nyúl bele az uranium.io, amely a Tezos blokkláncon kínál tokenizált uránkitettséget. Az ötlet elvileg egyszerű: fizikai uránt helyeznek letétbe, és az azt képviselő tokeneket bárki megveheti kisebb összegért is.
Az atomenergia 2026-ban: miért most jött el az urán pillanata?
A háttér megértéséhez érdemes megnézni, mi hajtja az urán iránt érdeklődést. A globális villamosenergia-igény 2026-ra olyan szintre ugrott, amelyet a megújuló energiaforrások önmagukban nem tudnak lefedni — különösen az AI-infrastruktúra robbanásszerű bővülése miatt. Egy közepes méretű LLM-adatközpont energiaszükséglete vetekszik egy kisváros fogyasztásával.
Erre a problémára egyre több ország az atomenergiában látja a választ. Az Egyesült Államokban több reaktor újraindítása zajlik, Franciaország épít, a fejlődő világ — különösen Ázsia — pedig sorban rendeli a reaktorblokkokat. A keresleti oldal tehát erős, miközben az urán kínálata beragadt: a kazahsztáni és nigeri termelés geopolitikai bizonytalanságokkal küzd, a kanadai projektek éveket késnek.
Az urán spotára 2024-ben 100 dollár fölé ugrott, majd konszolidált — de az elemzők többsége szerint a hosszú távú trend felfelé mutat. Ebben a környezetben logikus, hogy valaki megpróbálja demokratizálni a piachoz való hozzáférést.
Hogyan működik a tokenizálás a gyakorlatban?
Az uranium.io modelljének lényege, hogy fizikailag tárolt, szabályozott raktárakban elhelyezett uránt képvisel digitálisan. Minden token egy meghatározott mennyiségű U₃O₈-ot — az úgynevezett yellowcake-et — jelképez. A Tezos blokkláncot azért választották, mert energia-hatékony (proof-of-stake alapú), és az okosszerződéses infrastruktúrája jól alkalmazható tokenizált valós eszközökhöz.
Elvileg bárkinek lehetővé teszi, hogy kisebb összeggel is közvetlen uránkitettséget szerezzen, a fizikai logisztika és a szabályozói bonyodalmak nélkül. Hasonlóan működik, mint ahogy a tokenizált arany (például a PAX Gold) esetén a fizikai aranyat tartják letétben, és a tokent bárki vehet-eladhat.
De itt jön a szkeptikus rész.
Mik a valódi kockázatok?
Az ötlet papíron vonzó, a megvalósítás azonban számos kérdést vet fel. Érdemes ezeket sorban venni:
- Szabályozás: Az urán nem hétköznapi áru. Nukleáris anyagok kereskedelmét az ENSZ, az IAEA és nemzeti hatóságok szigorúan szabályozzák. Egy tokenizált termék esetén kérdéses, hogy valójában ki az engedélyes, ki felel a tárolásért, és mi történik szabályozói változás esetén.
- Likviditás: A bitcoin- vagy Ethereum-piachoz képest az uranium.io platform forgalma elenyésző. Kis piacon nagy a spread, és válság esetén nehéz lehet kiszállni.
- Letétkezelői kockázat: A „fizikailag fedezett” ígéret csak annyit ér, amennyire a letétkezelő megbízható és auditált. Láttuk a kriptópiacon, mi történhet, ha ez a bizalom megrendül.
- Tezos kockázat: Maga a Tezos blokklánc is egy kisebb piaci kapitalizációjú hálózat — nem az Ethereumhoz hasonló mainstream infrastruktúra. Ez technológiai és ökoszisztéma-kockázatot jelent.
- Árazás és transzparencia: Hogyan kapcsolódik a token ára a valódi urán spotpiachoz? Ki határozza meg ezt, és milyen gyakorisággal frissül?
Bitcoin és tokenizált valós eszközök: van összefüggés?
Érdemes egy pillanatra megállni annál a kérdésnél, hogy mit tanulhat az uranium.io a bitcoin példájából — és fordítva. A bitcoin sikerének egyik kulcsa az volt, hogy a hozzáférés demokratizálódott: ma már bárki venni tud töredék bitcoint akár pár ezer forintért is. Ugyanezt a logikát próbálja alkalmazni az uranium.io az uránra.
A különbség azonban lényeges. A bitcoin maga a hálózat — nincs szükség harmadik félre, letétkezelőre, fizikai raktárra. A tokenizált urán viszont teljesen függ a hagyományos infrastruktúrától: raktáraktól, engedélyektől, szabályozóktól. Ez nem decentralizáció, hanem digitalizáció — ami önmagában is hasznos lehet, de teljesen más kockázati profilt jelent.
A valós eszközök tokenizálása (RWA — Real World Assets) egyébként 2025-2026-ban az egyik legforróbb téma a kriptópiacon. Az intézményi szereplők — BlackRock-tól kezdve a JPMorganig — komoly erőforrásokat tolnak ebbe az irányba. Az uránpiac tokenizálása ebbe a trendbe illeszkedik, de egyelőre sokkal kisebb léptékű, mint a tokenizált kincstárjegyek vagy ingatlanok piaca.
Kinek szólhat ez a termék?
Ha valaki uránkitettséget szeretne portfóliójába, egyelőre az alábbi lehetőségek érhetők el, különböző kockázati profillal:
- Uránbányász részvények (Cameco, Kazatomprom, NexGen) — likvid, de vállalati kockázattal terhelt
- Uránalapú ETF-ek (pl. Sprott Uranium Miners ETF) — diverzifikált, de nem tiszta uránkitettség
- Sprott Physical Uranium Trust — ez talán a legközelebb áll a fizikai uránhoz, és nyilvánosan forgalmazott értékpapírként viszonylag transzparens
- Tokenizált urán (uranium.io) — kísérlet a közvetlen hozzáférésre, de magas kockázattal és alacsony likviditással
A tokenizált megoldás inkább az early adopteR mentalitású befektetőknek szólhat, akik elfogadják a magasabb kockázatot a potenciálisan nagyobb közvetlen kitettségért cserébe. Konzervatív portfólióba egyelőre nem ajánlanám vakon.
Összefoglalás
Az uránpiac tokenizálása nem hülyeség — sőt, a mögöttes logika érthető és az irány helyes. Az energiaszektorban zajló változások valóban felértékelik az uránt mint befektetési eszközt, és ha a tokenizálás ezt a piacot valóban megnyitja a kisebb szereplők előtt is, az pozitív fejlemény lehet.
Ugyanakkor 2026-ban az uranium.io inkább érdekes kísérlet, mint megbízható befektetési eszköz. A szabályozói kérdések, a likviditáshiány és a letétkezelői kockázatok mind komoly fenntartásra adnak okot. Aki uránba szeretne fektetni, annak valószínűleg még mindig a hagyományos, szabályozott értékpapírok (ETF, trust) nyújtják a biztonságosabb utat.
A tokenizált valós eszközök világa fejlődik — de ez a terület még gyerekcipőben jár. Érdemes figyelni, de egyelőre csak akkora összeggel kísérletezni, amelynek elvesztése nem fáj.
Gyakori kérdések
A fizikai urán kereskedelme több millió dolláros minimális tételekhez, speciális tárolási létesítményekhez és szigorú nemzetközi nukleáris szabályozáshoz kötött. Ezért csak nagy intézmények engedhetik meg maguknak a közvetlen uránbefektetéseket.
A tokenizáció során fizikai uránt helyeznek biztonságos letétbe, és azt blockchain-alapú digitális tokenekben reprezentálják. Ez lehetővé teszi, hogy kisebb befektetők is vásárolhassanak frakcionális uránkitettséget az uranium.io-n vagy hasonló platformokon.
Léteznek közvetlen megoldások, mint az uránbányász részvények (Cameco, Kazatomprom) vagy az ETF-alapú eszközök (Sprott Uranium Miners ETF), valamint határidős ügyletek. Ezek azonban nem tisztán az uránár-mozgásokat követik, hanem vállalati és tőzsdei kockázatokat is tartalmaznak.
A tokenizáció létézi kockázatok közé tartozik a letéti platform megbízhatósága, a blockchain-alapú eszközök sérülékenysége a hacker-támadásokkal szemben, valamint a szabályozási bizonytalanság az atomenergia-szektorban.
Az atomenergia reneszánszát éljük az AI-adatközpontok energiaéhsége miatt, az uránárak nőnek, és a geopolitikai helyzet átírja az energiapiaci térképet. Ez az urán és az atomenergia iránt fenntartott befektetői érdeklődésé okozza.
Heti összefoglaló a postaládádba
Ha hasznos volt ez a cikk: hetente egy levelet küldök arról, mi történt a kripto világában, miért számít, és mit érdemes fenntartásokkal kezelni.